
Как читать кредитный отчёт
Семь разделов отчёта на реальных примерах: что означает каждый блок, где прячутся ошибки и негатив, кейс клиента 459 → 700+.
Привет! Если ты пришёл сюда из моих Reels — значит, тебе уже отказали в карте, кредите или ипотеке. Или ты не понимаешь, почему скор не растёт. В этом гайде я разложу твой кредитный репорт по полочкам — после прочтения ты сможешь сам открыть свой репорт и понять, что в нём не так.
ЧАСТЬ 01 · Три бюро. Почему их три?
В США твою кредитную историю отслеживают три частные компании. Они конкуренты — каждая собирает данные сама и продаёт их банкам. У них нет единой базы. Поэтому твой репорт в одном бюро может выглядеть совсем иначе, чем в другом — и это нормально.
Experian
Самое большое по объёму данных. Главный офис в Дублине, Ирландия
Equifax
Старейшее, основано в 1899
В 2017 пережило крупнейшую утечку — 147 млн человек
TransUnion
Самое молодое из трёх
Часто используют для апартаментов и сотовых операторов
Почему данные разные? Закон не обязывает банки отчитываться во все три бюро. Один банк отправляет данные только в Experian, другой — в Equifax и TransUnion, третий — во все три. Поэтому Capital One может видеть твой долг $5,000 в TransUnion, а в Equifax этой записи вообще нет.
Какое бюро используют для чего:
- Ипотека — банк тянет все три (mortgage tri-merge), берёт средний скор
- Авто-лоан — чаще Experian (FICO Auto Score)
- Кредитные карты — рандомно, у каждого банка свои предпочтения
- Аренда квартиры — обычно TransUnion
- Сотовая связь / интернет — Equifax или TransUnion
3B репорт = когда заказываешь все три бюро сразу. Это даёт полную картину. Если тянуть только одно — можно пропустить негатив, который сидит в другом бюро.
Не путай FICO и VantageScore — это две разные компании со своими формулами. FICO создан в 1989, VantageScore запустили только в 2006 как совместный проект трёх бюро. Оба идут в диапазоне 300-850, но считают по-разному: FICO больше веса даёт credit utilization, VantageScore — payment history. Разница между двумя скорами в 20-50 пунктов считается нормой, ни один из них не "врёт". Ключевое: 90% банков используют FICO, особенно для ипотеки и авто. Credit Karma показывает VantageScore — это не "обман", просто другая модель. Хочешь видеть то, что видит банк — заказывай 3B репорт с FICO scores (IdentityIQ, MyScoreIQ, MyFICO).
ЧАСТЬ 02 · Где заказать свой 3B репорт
Я работаю с тремя проверенными сервисами. Все три дают полный 3B репорт + FICO scores за небольшую плату на старте.
SmartCredit
7-day trial · далее $29.99/мес
Показывает VantageScore 3.0. Удобный для disputes — есть Action Buttons прямо из дашборда. Хорош для разбора структуры репорта.
Открыть по партнёрской ссылке →
IdentityIQ
7-day trial · далее $29.99/мес
Показывает VantageScore. Самый детальный 3B репорт по структуре — лучшая визуализация collections, public records, personal info.
Открыть по партнёрской ссылке →
MyScoreIQ ★
$1 за 7 дней · далее $34.86/мес
Единственный из трёх даёт настоящие FICO Scores от всех бюро. То что реально видят банки. Маст хэв перед подачей на крупный кредит.
Открыть по партнёрской ссылке →
Какой выбрать
Главное что нужно знать: SmartCredit и IdentityIQ показывают VantageScore, а MyScoreIQ — единственный кто даёт настоящие FICO scores. Это важно потому что 90% банков используют FICO для решений о кредите. Хочешь видеть реальный скор который увидит банк — бери MyScoreIQ. Если нужен только разбор структуры репорта (negative items, inquiries, accounts) — подойдёт IdentityIQ или SmartCredit, у них удобный интерфейс. Идеальный сценарий: подключиться к двум сервисам — например MyScoreIQ для скоров + IdentityIQ для разбора репорта.
Сделай это прямо сейчас, не откладывая
Открой одну из ссылок выше, оформи trial и закажи свой 3B репорт. Это займёт 5 минут. Дальше читай гайд параллельно с открытым своим репортом — так ты сразу увидишь свои проблемы вживую, а не в теории. По ходу гайда мы разбираем реальные примеры, и ты будешь сравнивать с тем что в твоём репорте. Это в 10 раз эффективнее чем просто читать.
- Что ты получаешь за подписку
Страховка от фрода до $1,000,000 — если на тебя оформят кредит, возьмут заём или украдут деньги, страховая покрывает юристов, восстановление документов и личные расходы по восстановлению identity
Оповещения о любой активности — каждый раз когда кто-то делает hard inquiry, открывает новый аккаунт, меняет адрес или проводит операцию на твоё имя — тебе приходит push/email мгновенно
Dark Web мониторинг — сервис сканирует тёмную сторону интернета и форумы хакеров. Если твой SSN, email, номер карты, пароли всплывают в утечках — ты узнаёшь первым и успеваешь среагировать
Мониторинг всех 3 бюро 24/7 — любые изменения в кредитном репорте (новые аккаунты, late payments, collections) приходят уведомлением, не нужно каждый раз заходить и проверять руками
SSN-трекинг — отслеживание использования твоего Social Security Number в публичных базах данных США
FICO Score Simulator — показывает что произойдёт со скором если ты погасишь долг, закроешь карту или возьмёшь новый кредит. До того как сделать.
ЧАСТЬ 03 · Разбираем репорт по разделам
Когда ты откроешь свой 3B репорт, ты увидишь семь основных разделов. Разберём каждый — на примере реального репорта из IdentityIQ.
3.1 Customer Statement & Fraud Alerts
С этого раздела начинается твой репорт — и его пропускают 99% людей. А зря. Здесь хранятся заявления и алерты, которые ты или другой человек добавил к репорту. Самый частый и опасный тип — FCRA Fraud Alert.
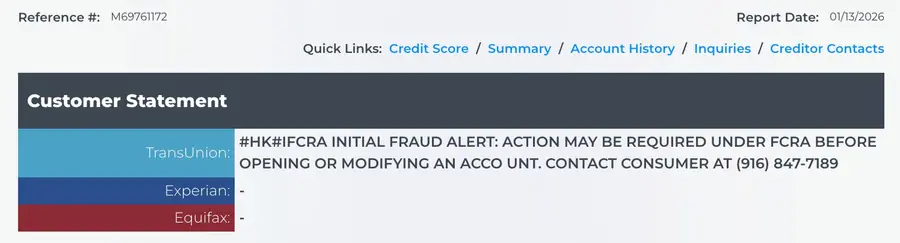
Что ты видишь на примере выше? У клиента стоит Initial Fraud Alert на TransUnion. Это специальное предупреждение, которое заставляет банк ПЕРЕЗВОНИТЬ человеку перед одобрением любого нового кредита. У Experian и Equifax — пусто (прочерк), значит алерт стоит только в одном бюро.
Когда это полезно:
- Тебя обворовали или украли SSN — ставишь Fraud Alert и мошенник не сможет открыть кредит без звонка тебе
- Засветился в утечке (Equifax 2017, T-Mobile, AT&T и др.) — превентивная защита
- Потерял документы или украли кошелёк
Когда это ПРОБЛЕМА:
- Кто-то поставил Fraud Alert на твой репорт без твоего ведома (часто бывает после bank fraud)
- Ты сам поставил его несколько лет назад и забыл — теперь банки звонят на старый номер и не могут связаться → отказ
- Алерт стоит только в одном бюро (как на примере) — банк, который тянет это бюро, замедлит или откажет в кредите
Что искать в этом разделе
Любой текст, которого ты сам не добавлял. Если в Customer Statement что-то написано — вспомни, ты ли это сделал. Если нет — это либо ошибка бюро, либо чужие руки в твоём репорте. Также важно проверить номер телефона в алерте — если он старый или вообще не твой, банк не сможет до тебя дозвониться при попытке одобрить кредит, и ты будешь получать необъяснимые отказы. Многие месяцами не понимают почему им отказывают — а причина именно тут.
В этом разделе может быть несколько типов записей, и каждый влияет на кредит по-разному:
- Initial Fraud Alert — действует 1 год. Банк обязан перезвонить тебе перед открытием нового кредита.
- Extended Fraud Alert — действует 7 лет, ставится только жертвам реального identity theft.
- Active Duty Alert — для военных, которые в командировке.
- Credit Freeze (заморозка) — полностью блокирует репорт. Ни один банк не может его тянуть. Это самая жёсткая форма защиты.
- Consumer Statement — твоё личное заявление к репорту (например "оспариваю аккаунт XYZ"), его видят все банки.
Каждая такая запись влияет на одобрение кредита. Если у тебя стоит Freeze — ни одна заявка не пройдёт, банк увидит "no record". Если стоит Fraud Alert — заявка будет рассматриваться долго или с дополнительными проверками. Многие даже не подозревают что у них что-то стоит — алерты могут оставаться от прошлых лет, ставиться автоматически после утечек данных, или появляться по ошибке.
3.2 Personal Information
Здесь твои персональные данные — имя, дата рождения, текущие и предыдущие адреса, работодатели. Самый недооценённый раздел. 70% людей даже не смотрят на него, а зря — именно тут чаще всего скрываются ошибки и следы identity theft.
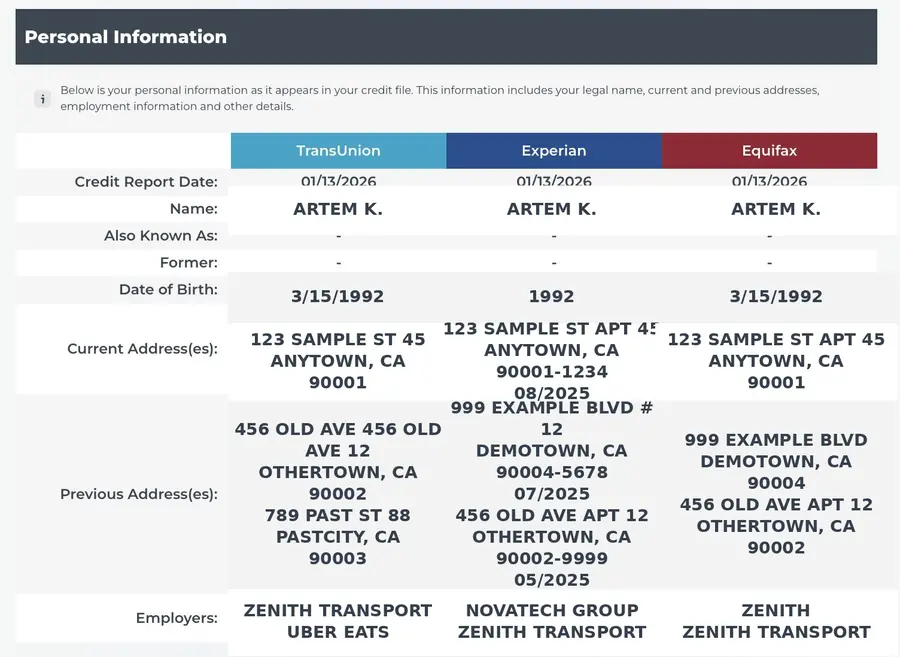
На что обращать внимание
- 1. Имя и Also Known As. Если в одном из бюро написано имя с ошибкой, или есть чужое "Also Known As" — это серьёзный красный флаг. Банки сверяют имя и могут отказать или потребовать дополнительные документы. Чужое имя в Also Known As может быть следом identity theft или путаницы с однофамильцем — такие записи нужно убирать.
- 2. Адреса где ты никогда не жил. Адрес который ты не можешь объяснить — это самая опасная находка в этом разделе. Это может быть остаток от identity theft (мошенник открыл кредит на твоё имя по своему адресу) или ошибка бюро. Банк видит "странный" адрес — поднимает риск-флаг → отказ или повышенная ставка.
- 3. Дублирующиеся записи. Один и тот же работодатель или адрес записан дважды (как "ZENITH" и "ZENITH TRANSPORT" у Equifax выше) — это не критично для скора, но засоряет репорт. Желательно вычищать чтобы профиль выглядел опрятно.
4. Работодатели типа Uber, DoorDash, Lyft, Instacart. Это огромный подводный камень для иммигрантов. Многие подрабатывают в gig-economy и не задумываются что эти работодатели остаются в репорте. Когда подаёшься на авто-лизинг — банк видит "Uber Eats" в работодателях и думает: "этот человек будет использовать машину для доставки/такси". Лизинговые программы это запрещают, и тебе либо отказывают, либо предлагают коммерческую программу под намного больший процент. То же самое с ипотекой — 1099 доход через приложения банки считают нестабильным.
Большинство людей не знают что у них в Personal Information. А именно с этого раздела банк начинает проверку — и от того что там написано зависит первое впечатление о тебе как о клиенте.
3.3 Credit Score
Самый "стрессовый" раздел репорта — здесь ты видишь свои три скора от трёх бюро. Это первое, на что смотрит банк, когда оценивает твою заявку.
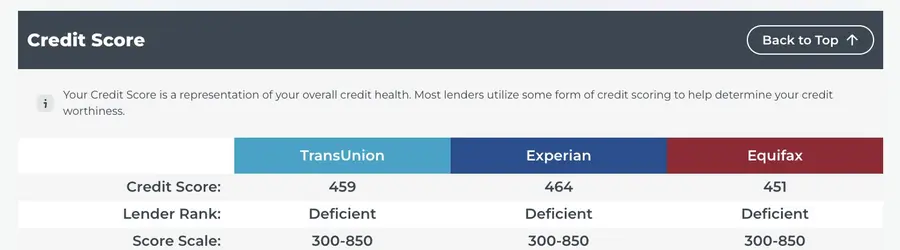
На примере выше: у клиента три низких скора — TransUnion 459, Experian 464, Equifax 451. Все три помечены как "Deficient" — это значит, что для большинства банков и кредитных карт человек практически не существует. Подача на любой кредит почти всегда закончится отказом, или предложением программы под бешеный процент.
FICO Score Ranges — что значат цифры:
- 300-579 Poor / Deficient — отказы практически везде
- 580-669 Fair — одобрят с высокой ставкой и низким лимитом
- 670-739 Good — стандартные условия
- 740-799 Very Good — лучшие условия
- 800-850 Exceptional — премиум продукты, низшие ставки
На что обращать внимание
- 1. Разница между бюро. На примере выше разница между Experian (464) и Equifax (451) — всего 13 пунктов, это нормально. Но если разница между бюро 50+ пунктов — значит в одном из бюро сидит негатив, которого нет в других. Например, late payment попал только в TransUnion, или collection только в Equifax. Это первая зацепка для работы — нужно лезть внутрь и искать что не так.
- 2. "Deficient" / "Poor" статус. Это категория ниже 580 — самая болезненная. На этом скоре банки физически не могут одобрить большинство продуктов: ипотека, авто-лизинг, премиум карты — всё закрыто. Доступны только secured cards (карты под депозит) и subprime лоаны под 24%+ годовых.
- 3. Какой именно скор смотрит банк. Цифра в репорте — это не финальный приговор. Каждый банк использует свою FICO модель: для авто — FICO Auto Score (250-900), для ипотеки — FICO 2/4/5, для карт — FICO 8 или 9. Один и тот же человек может иметь FICO 8 = 680 и FICO Auto Score = 720. Поэтому скор в IdentityIQ — это ориентир, а реальную картину для конкретного типа кредита банк увидит сам.
Скор — это следствие, а не причина. Видеть низкий скор и пытаться "поднять скор" напрямую — это работа задом наперёд. Скор поднимается автоматически, когда чистится репорт: убираются late payments, collections, лишние inquiries, выравнивается utilization. Поэтому главный фокус должен быть не на цифре, а на том что её формирует — это разделы ниже (Accounts, Inquiries, Collections).
3.4 Risk Factors
Этот раздел показывает почему именно у тебя такой скор, а не выше. Бюро анализирует твой репорт и выдаёт список факторов, которые тянут скор вниз. По сути — это готовая дорожная карта что чинить в первую очередь.
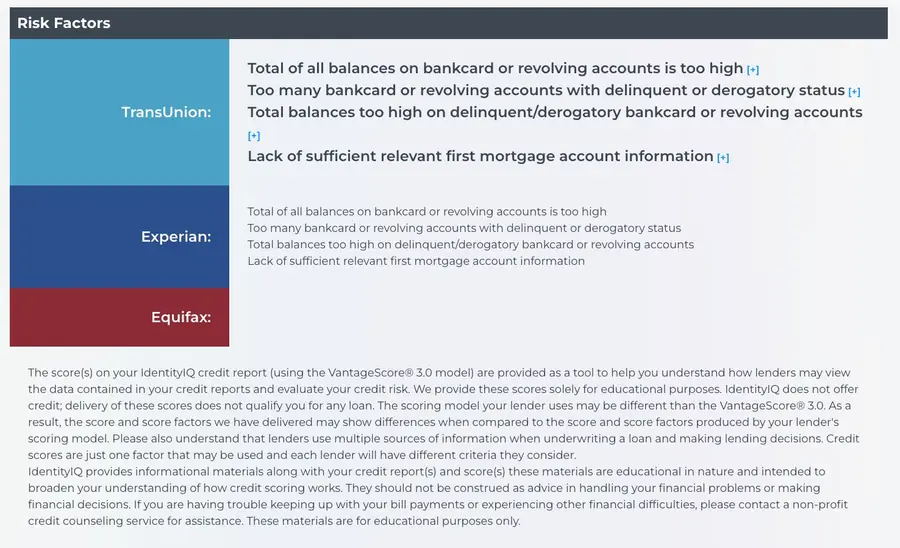
На примере выше у клиента TransUnion и Experian показывают одинаковые проблемы:
- "Total of all balances on bankcard or revolving accounts is too high" — слишком высокий общий долг по кредитным картам
- "Too many bankcard or revolving accounts with delinquent or derogatory status" — слишком много карт с просрочками или негативным статусом
- "Total balances too high on delinquent/derogatory bankcard or revolving accounts" — большие балансы именно на проблемных картах
- "Lack of sufficient relevant first mortgage account information" — нет ипотеки в репорте (банки любят микс типов кредита)
На что обращать внимание
- 1. Каждый Risk Factor — это конкретная проблема со скором. Бюро не пишет это просто так — оно прямо указывает что именно мешает скору расти. Если в первой строке "balances too high" — значит у тебя utilization выше 30% и это надо снижать. Если "delinquent or derogatory status" — есть аккаунты с late payments или charge-offs которые надо чистить.
- 2. Сравни factors между бюро. Если в TransUnion 4 фактора, а в Equifax всего 1 — значит в TransUnion сидит больше негатива. Это часто бывает когда один кредитор отчитывается только в одно бюро.
- 3. "Lack of sufficient first mortgage account information" — это нормально если у тебя нет ипотеки. Это не критичный фактор, но скор не достигнет 800+ без ипотеки или auto loan в истории.
- 4. Если у тебя VantageScore (а не FICO). На скрине внизу IdentityIQ предупреждает, что показывает VantageScore 3.0. Это образовательная модель — банки чаще используют FICO. Скор и факторы у FICO могут отличаться.
Risk Factors — это самая ценная часть репорта для построения стратегии. Многие тратят месяцы пытаясь "поднять скор", не понимая что именно его тянет вниз. А ответ всегда здесь — бюро само пишет тебе диагноз. Опытный специалист по этому списку за 5 минут составляет план действий: что чистить, в каком порядке, какой эффект ждать.
3.5 Summary
Здесь общая статистика по твоему репорту в цифрах. С первого взгляда видно масштаб: сколько у тебя аккаунтов, сколько долгов, сколько просрочек, сколько inquiries за последние 2 года.
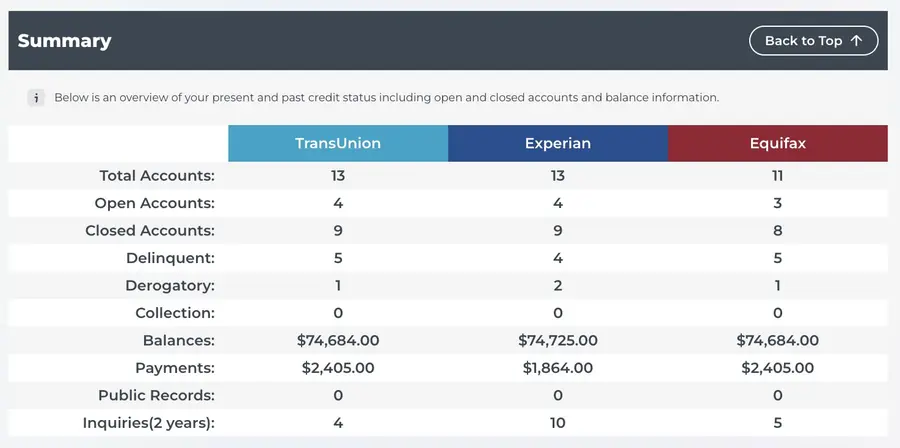
На примере выше у клиента:
- 13 аккаунтов в TransUnion и Experian, но только 11 в Equifax — расхождение в 2 аккаунта
- 4 открытых, 9 закрытых — большинство уже не активные
- 5 Delinquent + 1 Derogatory в TransUnion — это очень много негатива
- $74,684 общий баланс — серьёзный долг
- 10 Inquiries в Experian vs 4 в TransUnion — банки активно проверяли именно Experian
На что обращать внимание
- 1. Расхождение в количестве аккаунтов между бюро. На примере выше TransUnion и Experian видят 13 аккаунтов, а Equifax — только 11. Это значит 2 кредитора не отчитываются в Equifax. Не критично, но интересно — например, если у тебя есть положительные аккаунты которых нет в одном бюро, твой скор там будет ниже.
- 2. Delinquent vs Derogatory. Delinquent — это просрочка которая ещё может быть исправлена. Derogatory — это уже серьёзный негатив (charge-off, collection, bankruptcy). На примере 5 delinquent + 1 derogatory означает что 1 аккаунт уже "пропал" — банк списал долг.
- 3. Соотношение Inquiries между бюро. 10 inquiries в Experian vs 4 в TransUnion — означает что человек подавался в банки, которые проверяли в основном Experian. Каждый inquiry снижает скор на 2-5 пунктов и живёт 2 года в репорте.
Summary — это твой репорт в одной картинке. Когда я первый раз смотрю чей-то репорт — я начинаю именно с этой страницы. По цифрам я уже понимаю стратегию: много inquiries → пауза 6 месяцев. Высокий баланс → план снижения utilization. Несколько delinquent → дисциплина платежей. И только потом лезу в детали.
3.6 Account History (Tradelines)
Самый большой раздел в репорте. Здесь каждый твой аккаунт — открытые, закрытые, charge-off, авто-лоаны, ипотека, кредитные карты — со всеми деталями: лимит, баланс, история платежей по месяцам за 2 года.
Разберём 5 типичных сценариев, которые ты увидишь в своём репорте:
- Пример 1: Хороший аккаунт (Current)
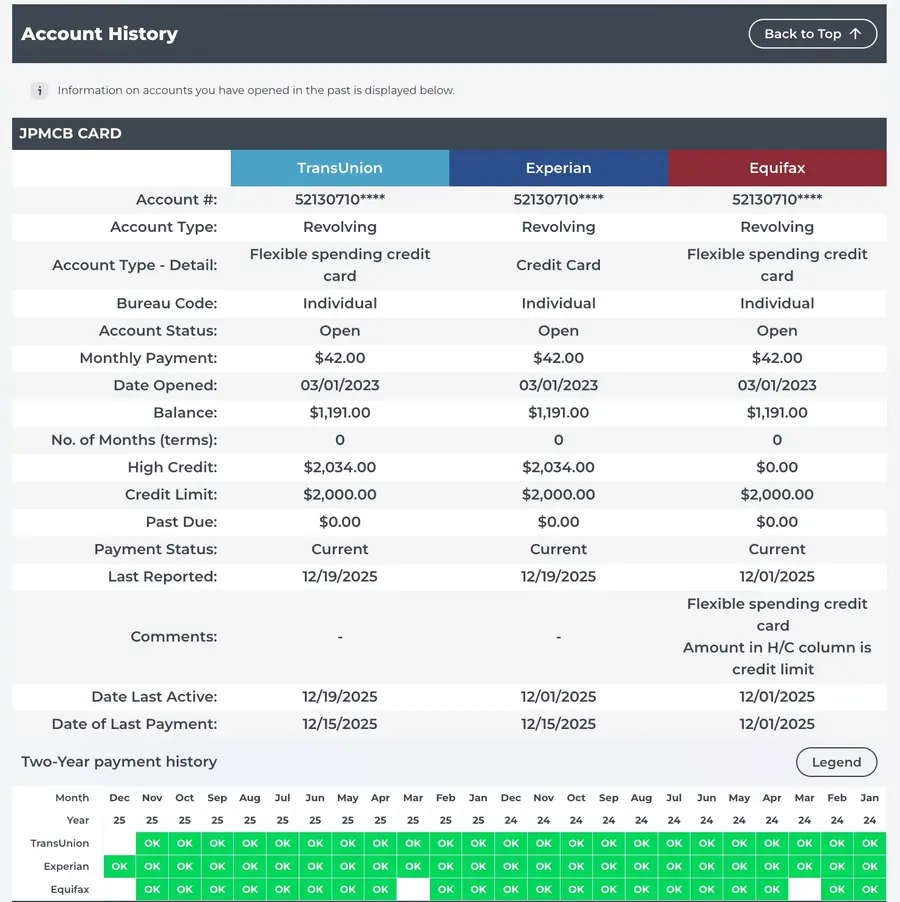
JPMCB Card — открытая револьверная карта с балансом $1,191 при лимите $2,000. Payment Status: Current, история платежей сплошные зелёные "OK". Это образцовый аккаунт. НО: utilization тут 60% ($1191/$2000) — это многовато, идеально держать ниже 30%.
- Пример 2: Плохой аккаунт (Late 120 Days)
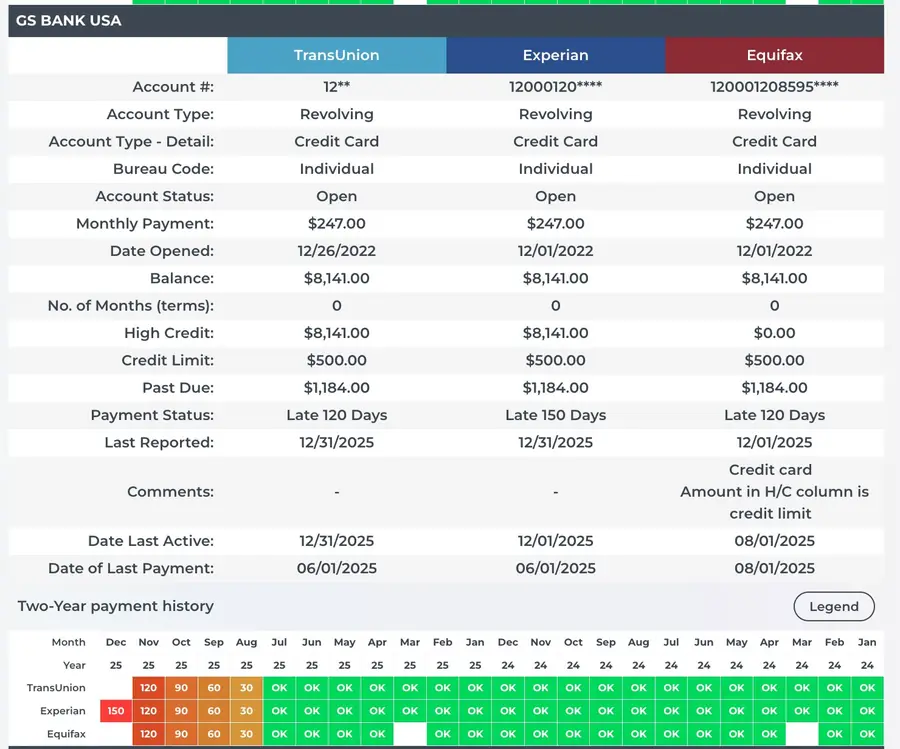
GS Bank USA — карта с лимитом всего $500, но баланс уже $8,141 (превышение в 16 раз — это пени и проценты). Late 120/150 Days. История платежей: с августа были OK, потом 30 → 60 → 90 → 120 → 150 (Experian). Это классическая картина "перестал платить полгода назад". Минус 100+ пунктов скора.
- Пример 3: Tradeline-сервис (мусор, который надо убирать)
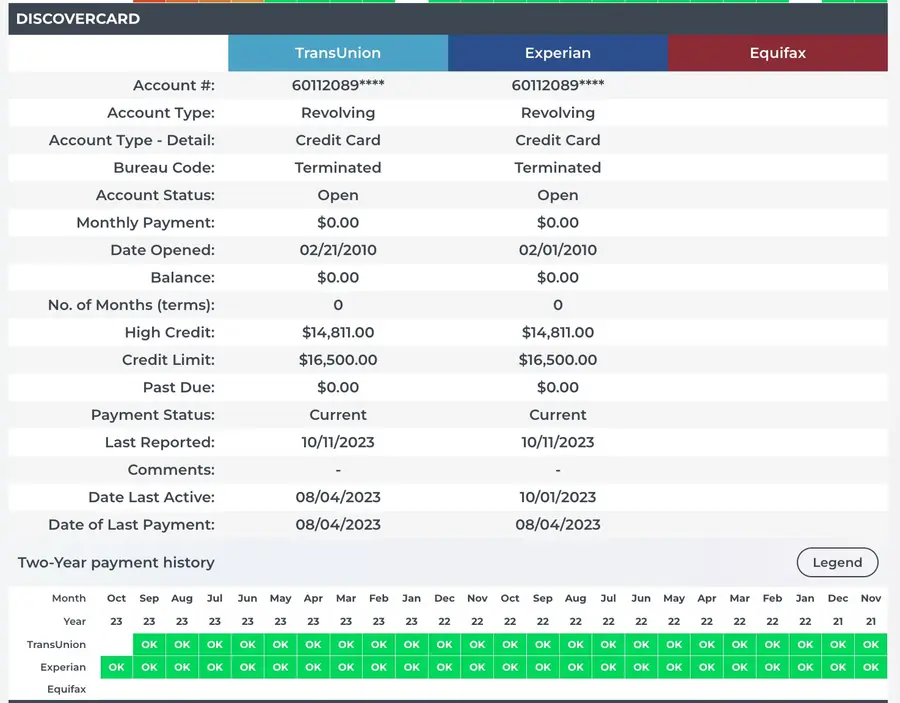
На первый взгляд — отличная карта: открыта в 2010 году, лимит $16,500, идеальная история платежей. Но смотри внимательно: Bureau Code: Terminated, плюс эта запись есть только в TransUnion и Experian, а в Equifax её нет вообще. Это не настоящая твоя карта — это tradeline-сервис типа Credit Boost, Boost Credit, Self или Kikoff. Такие сервисы добавляют тебя как authorized user к старой карте с хорошей историей. Когда платить за сервис перестают — запись помечается как Terminated и остаётся висеть в репорте как мусор. Многие думают "ну и ладно, лимит большой, история длинная — пусть будет". Это ошибка. Терминированную запись банки видят, и пользы для профиля от неё уже нет. Такие записи лучше оспорить, чтобы отчёт выглядел чистым и актуальным.
- Пример 4: Auto Lease (Installment) (Installment)
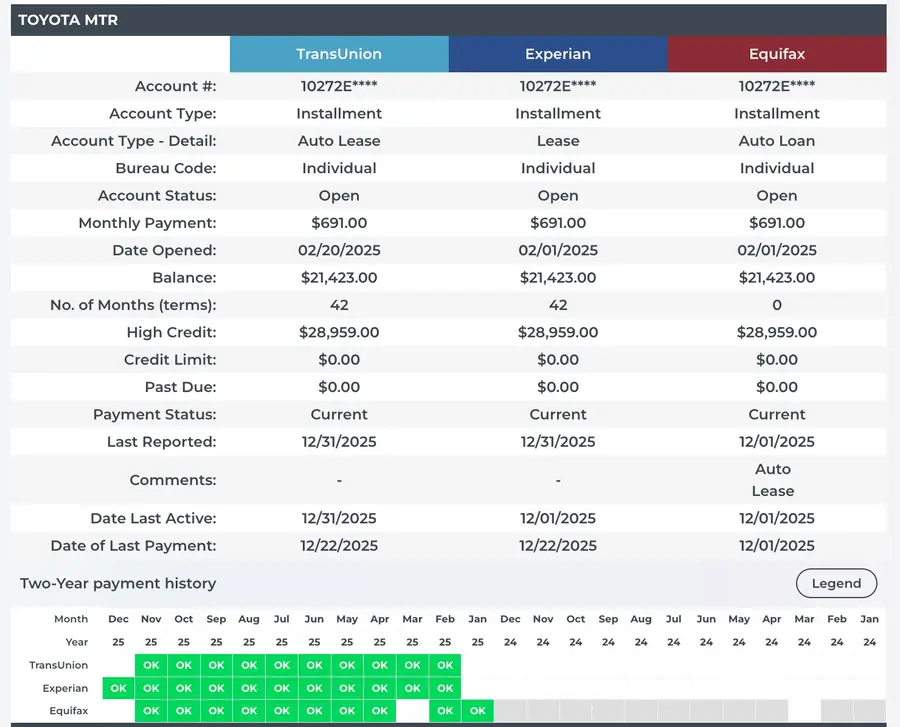
Toyota Motor — авто-лизинг открыт в феврале 2025, баланс $21,423 на 42 месяца, ежемесячный платёж $691. Account Type: Installment (в отличие от Revolving у карт). Current, все платежи OK. Installment-аккаунты помогают создавать credit mix — банки любят видеть разные типы кредита (карты + авто + ипотека).
- Пример 5: Charge-off / Collection / Collection (самый жёсткий)
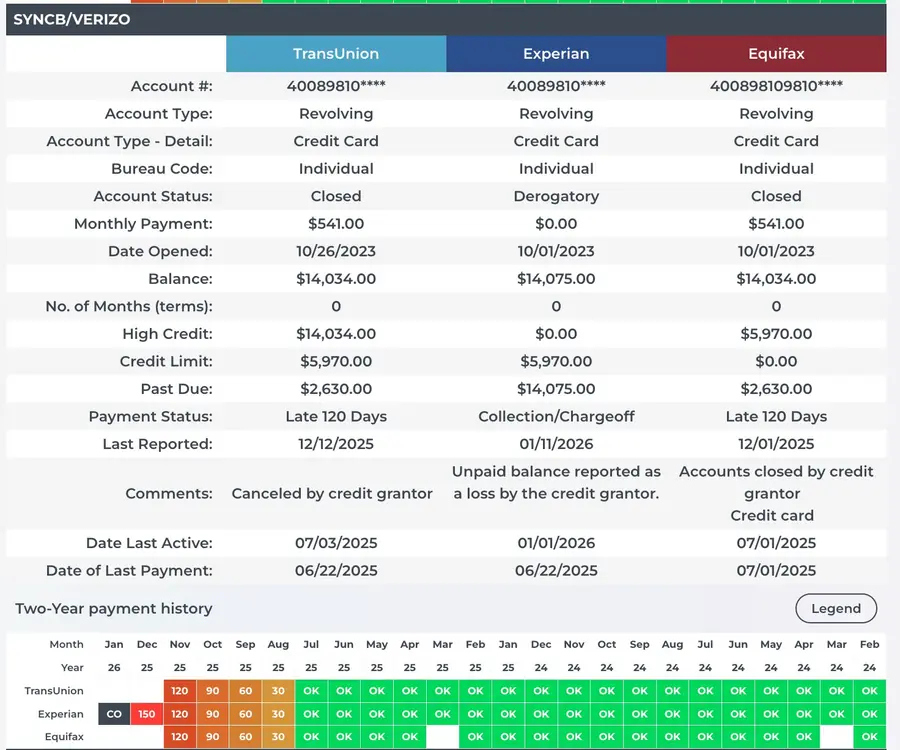
SYNCB/Verizon — карта Synchrony Bank/Verizon, открыта в октябре 2023. Баланс $14,034 при лимите $5,970. Status: Closed/Derogatory, Collection/Chargeoff. История: было всё OK, потом резко 30 → 60 → 90 → 120 → CO (Charge-off). Комментарий: "Unpaid balance reported as a loss by the credit grantor". Это означает банк списал долг как убыток. Минус 100-150 пунктов скора и след в репорте на 7 лет.
На что обращать внимание
- 1. Payment Status — главное поле. Current = всё ок. Late 30/60/90/120/150 — нарастающая просрочка, чем больше дней, тем сильнее минус скор. Charge-off / Collection — банк списал долг.
- 2. Two-Year payment history (квадраты). Зелёные OK = хорошо. Жёлтые/оранжевые/красные числа = просрочки. Чёрный CO = charge-off. Серые квадраты = бюро не получило данные за этот месяц (это не плохо).
- 3. Расхождения между бюро. Часто один и тот же аккаунт по-разному выглядит в трёх бюро — например, GS Bank USA показывает Late 120 в TU/EQ, но Late 150 в Experian. Это значит Experian получил более свежие данные.
4. Tradeline-сервисы и authorized user. Если у тебя в репорте есть аккаунт типа примера 3 (старый, идеальный, с пометкой Terminated, только в одном-двух бюро) — скорее всего это след от tradeline-сервиса, за который перестали платить. Такие терминированные записи нужно вычищать, а активная линия authorized user, наоборот, работает на профиль. Реально твои старые карты (которые ты сам открывал и которыми пользовался) — наоборот, не закрывай, они держат твой Average Age of Accounts.
- 5. Utilization (использование лимита). Считается так: balance / credit limit × 100%. Идеально держать ниже 10%, нормально до 30%. У JPMCB выше 60% — это уже снижает скор.
Account History — это сердце репорта. Здесь сидит 65% твоего скора (35% Payment History + 30% Amounts Owed). Один charge-off как у SYNCB/Verizon может убить тебе скор на 100+ пунктов и закрыть доступ к большинству банков. С другой стороны, одна реальная старая чистая карта (твоя собственная, не tradeline-сервис) может держать тебя в Good категории даже когда остальное так себе. Каждый аккаунт здесь — это либо актив, либо пассив для твоей кредитной истории.
3.7 Inquiries
Каждый раз когда ты подаёшься на кредит, банк делает hard inquiry — запрос в бюро. Эти запросы остаются в репорте на 2 года и снижают скор на 2-5 пунктов каждый.
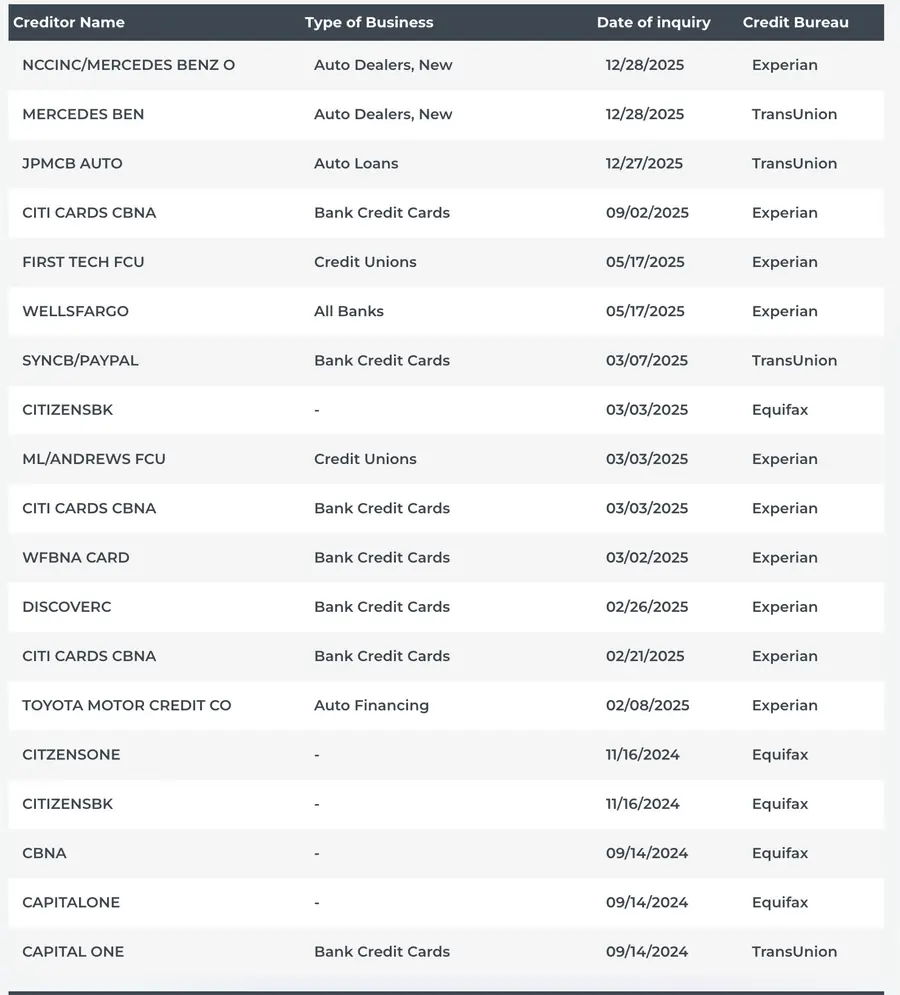
На примере выше видно классическую картину перегруженного inquiries репорта:
- Декабрь 2025: NCCINC/MERCEDES BENZ + MERCEDES BEN + JPMCB AUTO — три инквайри подряд, человек явно подавался на покупку Mercedes
- Февраль-Март 2025: CITI CARDS (3 раза!) + DISCOVER + WFBNA + SYNCB/PAYPAL — серия заявок на карты
- Май 2025: FIRST TECH FCU + WELLSFARGO в один день — подавался в кредитный союз и банк одновременно
На что обращать внимание
- 1. Кучность inquiries. Если за 6 месяцев у тебя 5+ hard inquiries — это красный флаг для банков. Они думают: "этот человек срочно ищет деньги, что-то у него не так". И отказывают, даже если скор нормальный. На примере выше у клиента целая серия инквайри подряд — это сигнал о финансовых проблемах.
- 2. Дублирующиеся inquiries. Видишь "CITI CARDS CBNA" три раза — 09/02, 03/03 и 02/21? Это значит человек 3 раза подавал на Citi (или 1 раз, а Citi проверила его несколько раз). Каждая проверка = -2-5 пунктов.
- 3. Auto Inquiries — особый случай. Когда подаёшься в автосалон, дилер часто "шопит" твой кредит по 5-10 банкам сразу — каждый делает hard inquiry. По правилу FICO все авто-инквайри в течение 14-45 дней считаются как один. Но многие иммигранты не знают этого и соглашаются на десять проверок подряд.
- 4. Inquiries только в одном бюро. На примере 12 inquiries в Experian, 4 в TransUnion, 5 в Equifax. Это значит банки чаще проверяют Experian — и именно там у этого клиента самый низкий скор будет восстанавливаться дольше.
- 5. Hard vs Soft. В этом разделе только hard — те, что ты сам инициировал подав заявку. Soft inquiries (предодобренные предложения, твои собственные проверки скора) на скор НЕ влияют и обычно не показываются в этом разделе.
Самая частая ошибка иммигрантов — "я не получил карту, попробую ещё в одном банке. Ещё не получил — попробую в третьем". К пятому отказу скор уже минус 25 пунктов от inquiries, плюс банки видят серию отказов и стоп — отказывают автоматом. Не надо подаваться "на удачу". Сначала проверь свой репорт, пойми что в нём не так, исправь — потом подавайся в один тщательно выбранный банк под свой профиль.
ВАЖНО ЗНАТЬ · Это всё можно оспорить
Сейчас, когда ты разобрался с разделами и увидел реальные примеры, главный вопрос — можно ли с этим что-то сделать? Ответ короткий: да, и большую часть негатива можно убрать совсем.
Что можно оспорить в отчёте
Late payments (просрочки 30/60/90/120 дней) — даже если они реально были
Charge-offs — списанные банком долги
Collections — долги, проданные коллекторам
Hard inquiries, после которых ты НЕ открыл аккаунт — банк проверил тебя, отказал, а минус скору остался на 2 года
Tradeline-сервисы со статусом Terminated (Credit Boost, Self, Kikoff и подобные)
Дубликаты аккаунтов — когда один и тот же долг записан два раза
Неточные адреса, имена, работодатели в Personal Information
Public Records — судебные решения, налоговые залоги
Старые fraud alerts, о которых ты забыл и которые мешают одобрениям
Bankruptcy — в некоторых случаях
Это работает по федеральному закону FCRA (Fair Credit Reporting Act) — он обязывает бюро удалять любую информацию, которую кредитор не может полноценно подтвердить документами. На практике бюро удаляет 30-60% оспариваемого негатива просто потому, что у кредиторов часто нет полного пакета документов или они не отвечают в срок.
- Только важно понимать
Это не магия и не пропадает само. Каждый аккаунт оспаривается отдельно — нужно правильно сформулировать причину, отправить письма во все три бюро, дождаться ответа, при отказе подать повторное оспаривание с другим основанием, использовать FDCPA против коллекторов, debt validation против оригинального кредитора и так далее. Один человек может тратить на это 6-12 месяцев и не получить результата. Профессионал делает то же самое за 2-4 месяца, потому что знает какие именно слова срабатывают, какие бюрократические лазейки использовать, и в каком порядке атаковать каждое бюро.
Самый недооценённый момент — hard inquiries без открытого аккаунта. Подал заявку на карту → отказали → минус скору на 2 года. Большинство людей даже не подозревают что эти inquiries можно убрать. По FCRA если ты не давал письменного разрешения конкретно на эту проверку, или если результат проверки не привёл к открытию счёта — inquiry можно оспорить как "не подтверждённый". Каждый удалённый inquiry = +2-5 пунктов скора. У клиента с 12 inquiries это легко даёт +30-50 пунктов только за счёт чистки этого раздела.
РЕАЛЬНЫЙ КЕЙС · Что было vs что стало
Помнишь скрины из Часть 3, где мы разбирали репорт с charge-off на $14,034 (SYNCB/Verizon), Late 120/150 Days (GS Bank), кучей delinquent аккаунтов и общим долгом $74,684? Это реальный клиент Excalibur Credit Solutions. Вот что получилось: 3 месяца на чистку и подготовку профиля + 2 недели на одобрение и выдачу авто:
Стартовый скор
459 / 464 / 451
Deficient во всех 3 бюро
Через 3,5 месяца
700+
Good категория
Что было сделано
- Удалён весь негатив с репорта (charge-off, late payments, collections)
- Очищены лишние hard inquiries
- Сделан credit boost — добавлены качественные tradelines
- Профинансировано Mercedes-Benz GLE 63 S AMG, 2022 года
- Открыты 2 новые кредитные карты с лимитами $35,000 и $5,000
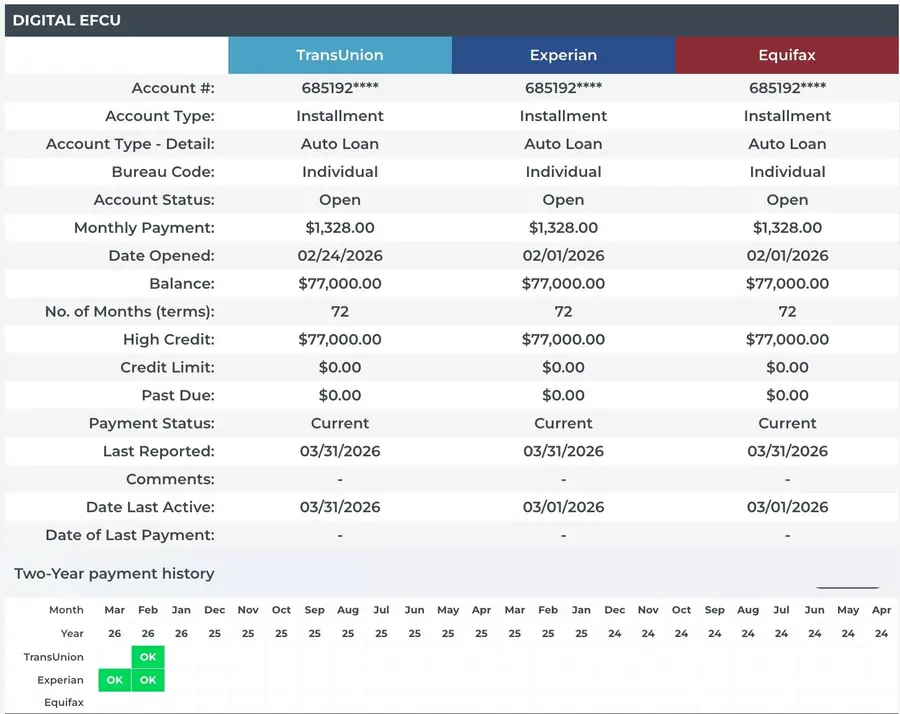
- Mercedes-Benz GLE 63 S AMG (2022) — финансирование
Авто-лоан на $77,000 на 72 месяца, ежемесячный платёж $1,328, статус Current. После 3 месяцев работы над репортом — клиент подался в банк, и через ~2 недели получил одобрение и выехал из дилерского центра на машине.
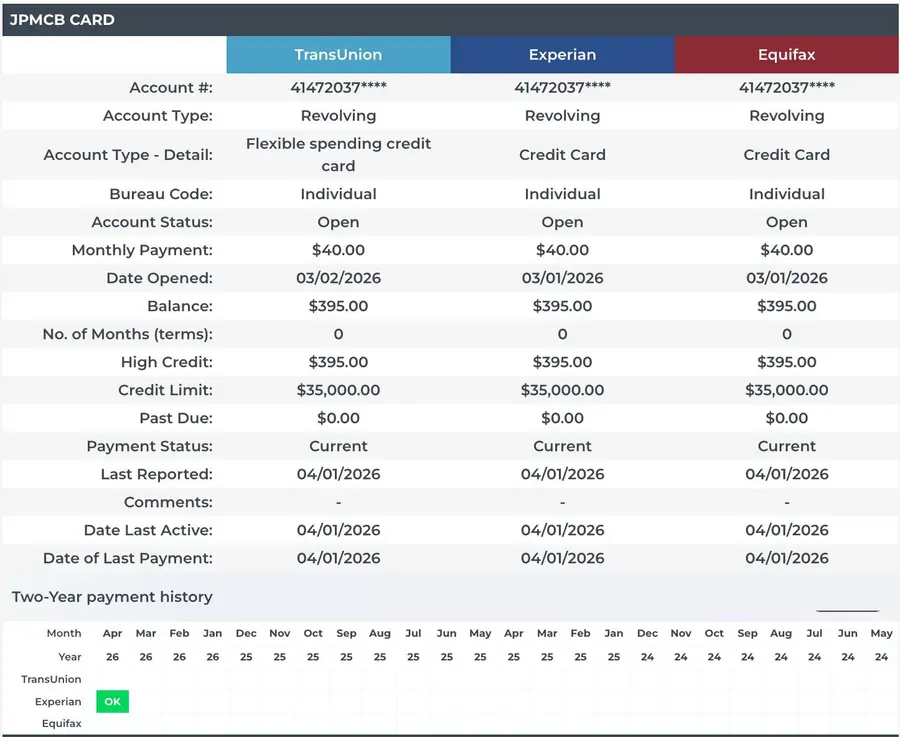
- JPMCB Card — лимит $35,000
Премиум кредитная карта Chase с лимитом $35,000. Это уровень тех, у кого скор 740+. Одобрена параллельно с авто-лоаном — банки увидели чистый репорт и сами начали выдавать.
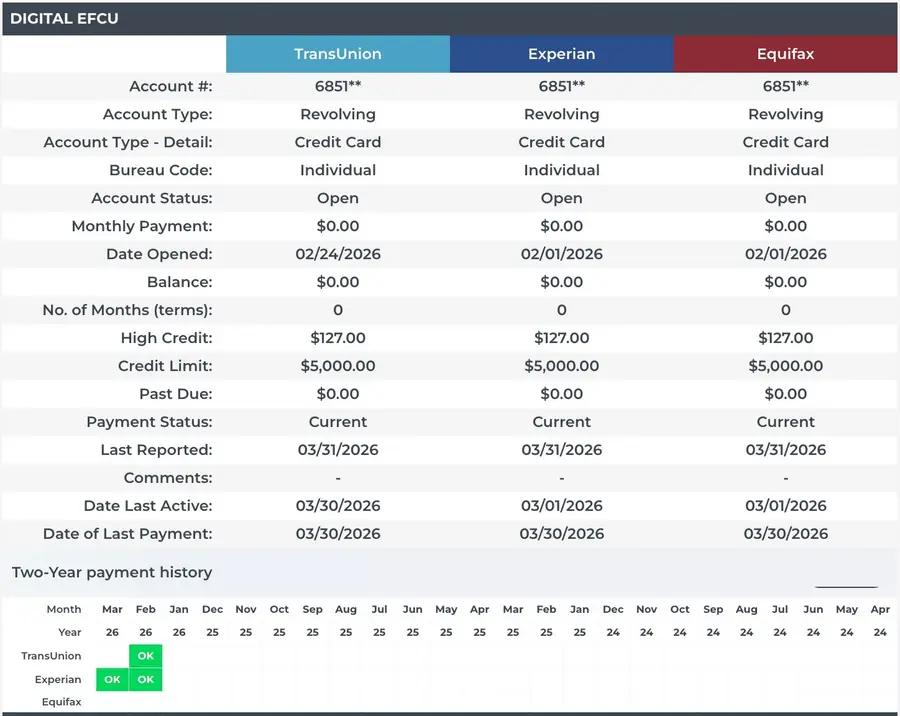
- Digital EFCU — лимит $5,000
Дополнительная кредитная карта от Digital Federal Credit Union с лимитом $5,000 для credit mix и снижения общей utilization.
Что это значит для тебя
Этот клиент пришёл в Excalibur Credit Solutions с теми же проблемами, которые ты, возможно, видишь сейчас в своём репорте — charge-offs, late payments, отказы в банках. За 3,5 месяца (3 месяца на чистку профиля + 2 недели на одобрение) его жизнь изменилась: убран весь негатив, прокачан скор, и вместо отказов — Mercedes GLE 63 S AMG 2022 года и карты с серьёзными лимитами.
Это не магия и не маркетинг. Это системная работа: оспаривание негатива по FCRA, удаление inquiries, грамотный credit boost, и точечная подача в правильные банки в правильный момент. Самостоятельно этого не повторить — нужен опыт, понимание системы и доступ к нужным инструментам.
ЧАСТЬ 04 · Чек-лист проверки
Когда заказал свой 3B репорт — иди по этому списку, отмечай каждый пункт:
Что проверить в репорте
Сравнить три FICO скора — найти где разрыв 50+ пунктов
Проверить Personal Information — есть ли чужие адреса/работодатели
Найти все hard inquiries — отметить те, куда ты не подавался
Проверить каждый аккаунт — все ли реально твои
Найти все late payments — записать даты и суммы
Найти все collections — записать оригинального кредитора
Проверить charge-offs — сравнить даты с late payments
Посчитать utilization rate (баланс / лимит) по картам
Проверить Public Records — банкротства, судебные решения
Проверить даты открытия аккаунтов — нет ли тех, что ты не открывал