
Ինչպես կարդալ վարկային հաշվետվությունը
Հաշվետվության յոթ բաժինները իրական օրինակներով. ինչ է նշանակում յուրաքանչյուր բլոկը, որտեղ են թաքնվում սխալները և բացասականը, հաճախորդի դեպք 459 → 700+։
Բարև։ Եթե այստեղ ես եկել իմ Reels-ից, նշանակում է՝ քեզ արդեն մերժել են քարտ, վարկ կամ հիփոթեք։ Կամ չես հասկանում, թե ինչու score-ը չի աճում։ Այս ուղեցույցում ես քո վարկային հաշվետվությունը կբացեմ դարակներով. կարդալուց հետո դու կկարողանաս ինքդ բացել քո հաշվետվությունը և հասկանալ, թե ինչն է սխալ։
ՄԱՍ 01 · Երեք բյուրո։ Ինչու երեք
ԱՄՆ-ում քո վարկային պատմությանը հետևում են երեք մասնավոր ընկերություններ։ Նրանք մրցակիցներ են. յուրաքանչյուրը տվյալներն ինքն է հավաքում և վաճառում բանկերին։ Նրանք միասնական բազա չունեն։ Այդ պատճառով քո հաշվետվությունը մի բյուրոյում կարող է բոլորովին այլ տեսք ունենալ, քան մյուսում, և դա նորմալ է։
Experian
Տվյալների ծավալով ամենամեծը։ Գլխավոր գրասենյակը Դուբլինում, Իռլանդիա
Equifax
Ամենահինը, հիմնադրվել է 1899-ին
2017-ին վերապրել է ամենամեծ արտահոսքը՝ 147 մլն մարդ
TransUnion
Երեքից ամենաերիտասարդը
Հաճախ օգտագործվում է բնակարանների և բջջային օպերատորների համար
Ինչո՞ւ են տվյալները տարբեր։ Օրենքը բանկերին չի պարտավորեցնում հաղորդել բոլոր երեք բյուրոներին։ Մի բանկ տվյալներն ուղարկում է միայն Experian-ին, մյուսը՝ Equifax-ին և TransUnion-ին, երրորդը՝ բոլոր երեքին։ Հետևաբար Capital One-ը կարող է տեսնել քո $5,000 պարտքը TransUnion-ում, իսկ Equifax-ում այդ գրառումն ընդհանրապես չկա։
Ո՞ր բյուրոն ինչի համար են օգտագործում.
- Հիփոթեք. բանկը քաշում է բոլոր երեքը (mortgage tri-merge), վերցնում է միջին score-ը
- Ավտովարկ. ավելի հաճախ Experian (FICO Auto Score)
- Վարկային քարտեր. պատահական, յուրաքանչյուր բանկ իր նախապատվություններն ունի
- Բնակարանի վարձակալություն. սովորաբար TransUnion
- Բջջային կապ / ինտերնետ. Equifax կամ TransUnion
3B հաշվետվություն = երբ բոլոր երեք բյուրոները միանգամից պատվիրում ես։ Սա ամբողջական պատկեր է տալիս։ Եթե միայն մեկը քաշես, կարող ես բաց թողնել բացասականը, որը մեկ այլ բյուրոյում է նստած։
Չշփոթես FICO-ն և VantageScore-ը. սրանք երկու տարբեր ընկերություններ են՝ իրենց բանաձևերով։ FICO-ն ստեղծվել է 1989-ին, VantageScore-ը գործարկվել է միայն 2006-ին՝ որպես երեք բյուրոների համատեղ նախագիծ։ Երկուսն էլ 300–850 միջակայքում են, բայց հաշվում են տարբեր կերպ. FICO-ն ավելի մեծ կշիռ է տալիս credit utilization-ին, VantageScore-ը՝ payment history-ին։ Երկու score-երի միջև 20–50 միավոր տարբերությունը նորմալ է համարվում, նրանցից ոչ մեկը «չի ստում»։ Կարևորը. բանկերի 90%-ն օգտագործում է FICO, հատկապես հիփոթեքի և ավտոյի համար։ Credit Karma-ն ցույց է տալիս VantageScore. սա «խաբեություն» չէ, պարզապես այլ մոդել է։ Ուզում ես տեսնել այն, ինչ տեսնում է բանկը՝ պատվիրիր 3B հաշվետվություն FICO score-երով (IdentityIQ, MyScoreIQ, MyFICO)։
ՄԱՍ 02 · Որտեղ պատվիրել քո 3B հաշվետվությունը
Ես աշխատում եմ երեք ստուգված ծառայությունների հետ։ Բոլոր երեքը տալիս են ամբողջական 3B հաշվետվություն + FICO scores սկզբում փոքր վճարով։
SmartCredit
7-day trial · հետո $29.99/ամիս
Ցույց է տալիս VantageScore 3.0։ Հարմար է disputes-ի համար. Action Buttons-ները հենց dashboard-ում են։ Լավ է հաշվետվության կառուցվածքը վերլուծելու համար։
IdentityIQ
7-day trial · հետո $29.99/ամիս
Ցույց է տալիս VantageScore։ Կառուցվածքով ամենամանրամասն 3B հաշվետվությունը. collections-ի, public records-ի, personal info-ի լավագույն վիզուալիզացիան։
MyScoreIQ ★
$1 7 օրով · հետո $34.86/ամիս
Երեքից միակը, որ տալիս է իրական FICO Scores բոլոր բյուրոներից։ Այն, ինչ իրականում տեսնում են բանկերը։ Must have խոշոր վարկի դիմելուց առաջ։
Որն ընտրել
Հիմնականը, որ պետք է գիտենալ. SmartCredit-ը և IdentityIQ-ը ցույց են տալիս VantageScore, իսկ MyScoreIQ-ը միակն է, որ իրական FICO scores է տալիս։ Սա կարևոր է, որովհետև բանկերի 90%-ը վարկային որոշումների համար FICO է օգտագործում։ Ուզում ես տեսնել իրական score-ը, որը բանկը կտեսնի՝ վերցրու MyScoreIQ։ Եթե պետք է միայն հաշվետվության կառուցվածքի վերլուծություն (negative items, inquiries, accounts), հարմար է SmartCredit-ը կամ IdentityIQ-ը, նրանց ինտերֆեյսը հարմար է։ Իդեալական սցենար. միանալ երկու ծառայության, օրինակ MyScoreIQ-ին score-երի համար և IdentityIQ-ին հաշվետվության վերլուծության համար։
Արա սա հենց հիմա, առանց հետաձգելու
Բացիր վերևի հղումներից մեկը, ձևակերպիր trial և պատվիրիր քո 3B հաշվետվությունը։ Սա 5 րոպե է։ Հետո ուղեցույցը կարդա բաց հաշվետվությանդ հետ զուգահեռ. այդպես քո խնդիրները կտեսնես կենդանի, ոչ թե տեսականորեն։ Ուղեցույցի ընթացքում մենք վերլուծում ենք իրական օրինակներ, և դու կհամեմատես քո հաշվետվության հետ։ Սա 10 անգամ ավելի արդյունավետ է, քան պարզապես կարդալը։
- Ինչ ես ստանում բաժանորդագրության համար
Խարդախությունից ապահովագրություն մինչև $1,000,000. եթե քո անունով վարկ ձևակերպեն, փոխառություն վերցնեն կամ փող գողանան, ապահովագրողը ծածկում է իրավաբանները, փաստաթղթերի վերականգնումը և identity-ի վերականգնման անձնական ծախսերը
Ծանուցումներ ցանկացած ակտիվության մասին. ամեն անգամ, երբ ինչ-որ մեկը hard inquiry է անում, նոր հաշիվ բացում, հասցե փոխում կամ քո անունով գործարք անում, քեզ ակնթարթորեն push/email է գալիս
Dark Web մոնիտորինգ. ծառայությունը սկանավորում է ինտերնետի մութ կողմը և հաքերների ֆորումները։ Եթե քո SSN-ը, email-ը, քարտի համարը, գաղտնաբառերը հայտնվում են արտահոսքերում, դու առաջինն ես իմանում և հասցնում ես արձագանքել
Բոլոր 3 բյուրոների մոնիտորինգ 24/7. վարկային հաշվետվության ցանկացած փոփոխություն (նոր հաշիվներ, late payments, collections) գալիս է ծանուցումով, պետք չէ ամեն անգամ մուտք գործել և ձեռքով ստուգել
SSN-tracking. քո Social Security Number-ի օգտագործման հետևում ԱՄՆ հանրային տվյալների բազաներում
FICO Score Simulator. ցույց է տալիս, թե ինչ կլինի score-ի հետ, եթե պարտք մարես, քարտ փակես կամ նոր վարկ վերցնես։ Նախքան անելը։
ՄԱՍ 03 · Վերլուծում ենք հաշվետվությունը բաժիններով
Երբ բացես քո 3B հաշվետվությունը, կտեսնես յոթ հիմնական բաժին։ Յուրաքանչյուրը կվերլուծենք IdentityIQ-ի իրական հաշվետվության օրինակով։
3.1 Customer Statement & Fraud Alerts
Այս բաժնից սկսվում է քո հաշվետվությունը, և այն բաց է թողնում մարդկանց 99%-ը։ Իզուր։ Այստեղ պահվում են հայտարարությունները և ալերտները, որոնք դու կամ այլ մարդ ավելացրել է հաշվետվությանը։ Ամենահաճախ և ամենավտանգավոր տեսակը FCRA Fraud Alert-ն է։
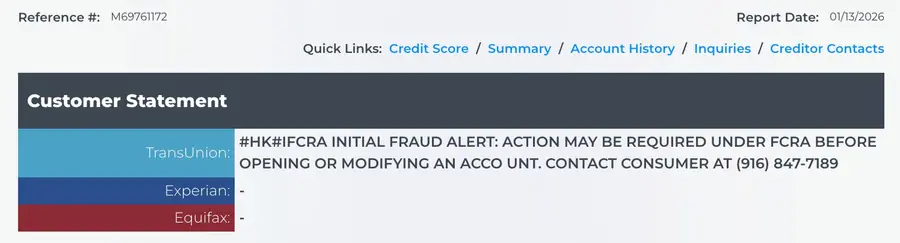
Ի՞նչ ես տեսնում վերևի օրինակում։ Հաճախորդի մոտ TransUnion-ում Initial Fraud Alert է դրված։ Սա հատուկ նախազգուշացում է, որը բանկին պարտադրում է ցանկացած նոր վարկ հաստատելուց առաջ ԶԱՄԳԱՀԱՐԵԼ մարդուն։ Experian-ում և Equifax-ում դատարկ է (գծիկ), նշանակում է՝ ալերտը դրված է միայն մեկ բյուրոյում։
Երբ է սա օգտակար.
- Քեզ թալանել են կամ SSN-ը գողացել. դնում ես Fraud Alert, և խաբեբան չի կարողանա վարկ բացել առանց քեզ զանգելու
- Հայտնվել ես արտահոսքում (Equifax 2017, T-Mobile, AT&T և այլն). կանխարգելիչ պաշտպանություն
- Կորցրել ես փաստաթղթերը կամ դրամապանակը գողացել են
Երբ սա ԽՆԴԻՐ է.
- Ինչ-որ մեկը քո հաշվետվության վրա Fraud Alert է դրել քո իմացությունից դուրս (հաճախ է լինում bank fraud-ից հետո)
- Ինքդ ես դրել այն մի քանի տարի առաջ և մոռացել. հիմա բանկերը զանգում են հին համարին և չեն կարողանում կապվել → մերժում
- Ալերտը դրված է միայն մեկ բյուրոյում (ինչպես օրինակում). բանկը, որը քաշում է այդ բյուրոն, կդանդաղեցնի կամ կմերժի վարկը
Ինչ փնտրել այս բաժնում
Ցանկացած տեքստ, որը դու ինքդ չես ավելացրել։ Եթե Customer Statement-ում ինչ-որ բան գրված է՝ հիշիր, դու՞ ես դա արել։ Եթե ոչ՝ դա կամ բյուրոյի սխալ է, կամ ուրիշի ձեռքերը քո հաշվետվությունում։ Կարևոր է նաև ստուգել ալերտի հեռախոսահամարը. եթե այն հին է կամ ընդհանրապես քոնը չէ, բանկը վարկը հաստատելիս չի կարողանա քեզ զանգահարել, և դու անբացատրելի մերժումներ ես ստանալու։ Շատերն ամիսներով չեն հասկանում, թե ինչու են իրենց մերժում, իսկ պատճառը հենց այստեղ է։
Այս բաժնում կարող են լինել գրառումների մի քանի տեսակներ, և յուրաքանչյուրը վարկի վրա տարբեր կերպ է ազդում.
- Initial Fraud Alert. գործում է 1 տարի։ Բանկը պարտավոր է քեզ զանգահարել նոր վարկ բացելուց առաջ։
- Extended Fraud Alert. գործում է 7 տարի, դրվում է միայն իրական identity theft-ի զոհերին։
- Active Duty Alert. զինվորականների համար, որոնք գործուղման մեջ են։
- Credit Freeze (սառեցում). ամբողջովին բլոկավորում է հաշվետվությունը։ Ոչ մի բանկ չի կարող այն քաշել։ Սա պաշտպանության ամենախիստ ձևն է։
- Consumer Statement. քո անձնական հայտարարությունը հաշվետվությանը (օրինակ "վիճարկում եմ XYZ հաշիվը"), այն տեսնում են բոլոր բանկերը։
Այդպիսի յուրաքանչյուր գրառում ազդում է վարկի հաստատման վրա։ Եթե Freeze ունես՝ ոչ մի հայտ չի անցնի, բանկը կտեսնի «no record»։ Եթե Fraud Alert է դրված՝ հայտը կդիտարկվի երկար կամ լրացուցիչ ստուգումներով։ Շատերը նույնիսկ չեն կասկածում, որ իրենց մոտ ինչ-որ բան դրված է. ալերտները կարող են մնացած լինել անցած տարիներից, ավտոմատ դրվել տվյալների արտահոսքերից հետո կամ սխալմամբ հայտնվել։
3.2 Personal Information
Այստեղ քո անձնական տվյալներն են՝ անուն, ծննդյան ամսաթիվ, ընթացիկ և նախկին հասցեներ, գործատուներ։ Ամենաթերագնահատված բաժինը։ Մարդկանց 70%-ը նույնիսկ չի նայում դրան, և իզուր. հենց այստեղ են ամենից հաճախ թաքնվում սխալները և identity theft-ի հետքերը։
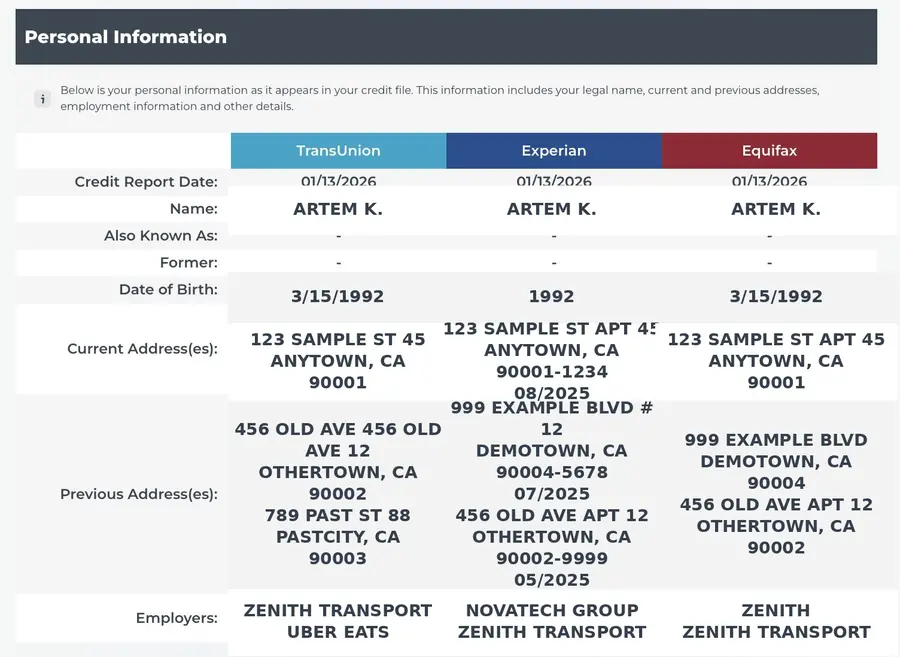
Ինչին ուշադրություն դարձնել
- 1. Անուն և Also Known As։ Եթե բյուրոներից մեկում անունը սխալ է գրված, կամ կա ուրիշի «Also Known As»՝ սա լուրջ կարմիր դրոշ է։ Բանկերը ստուգում են անունը և կարող են մերժել կամ լրացուցիչ փաստաթղթեր պահանջել։ Ուրիշի անունը Also Known As-ում կարող է լինել identity theft-ի հետք կամ ազգանվանակցի հետ շփոթություն. այդպիսի գրառումները պետք է հեռացնել։
- 2. Հասցեներ, որտեղ երբեք չես ապրել։ Հասցեն, որը չես կարող բացատրել, այս բաժնի ամենավտանգավոր գտածոն է։ Դա կարող է լինել identity theft-ի մնացորդ (խաբեբան իր հասցեով վարկ է բացել քո անունով) կամ բյուրոյի սխալ։ Բանկը տեսնում է «տարօրինակ» հասցե → ռիսկի դրոշ է բարձրացնում → մերժում կամ բարձր տոկոսադրույք։
- 3. Կրկնվող գրառումներ։ Նույն գործատուն կամ հասցեն գրված է երկու անգամ (ինչպես "ZENITH" և "ZENITH TRANSPORT" Equifax-ում վերևում). սա score-ի համար կրիտիկական չէ, բայց աղտոտում է հաշվետվությունը։ Ցանկալի է մաքրել, որ պրոֆիլը կոկիկ տեսք ունենա։
4. Uber, DoorDash, Lyft, Instacart տիպի գործատուներ։ Սա մեծ որոգայթ է ներգաղթյալների համար։ Շատերը gig-economy-ում լրացուցիչ աշխատում են և չեն մտածում, որ այդ գործատուները մնում են հաշվետվության մեջ։ Երբ դիմում ես ավտոլիզինգի, բանկը գործատուների մեջ տեսնում է «Uber Eats» և մտածում. «այս մարդը մեքենան օգտագործելու է առաքման/տաքսիի համար»։ Լիզինգային ծրագրերը դա արգելում են, և քեզ կամ մերժում են, կամ առաջարկում կոմերցիոն ծրագիր՝ շատ ավելի բարձր տոկոսով։ Նույնը հիփոթեքի հետ. հավելվածների միջոցով 1099 եկամուտը բանկերն անկայուն են համարում։
Մարդկանց մեծ մասը չգիտի, թե ինչ է իր Personal Information-ում։ Իսկ հենց այս բաժնից բանկը սկսում է ստուգումը, և այնտեղ գրվածից է կախված քո՝ որպես հաճախորդի մասին առաջին տպավորությունը։
3.3 Credit Score
Հաշվետվության ամենա«սթրեսային» բաժինը. այստեղ տեսնում ես երեք բյուրոների քո երեք score-ը։ Սա առաջին բանն է, որին բանկը նայում է քո հայտը գնահատելիս։
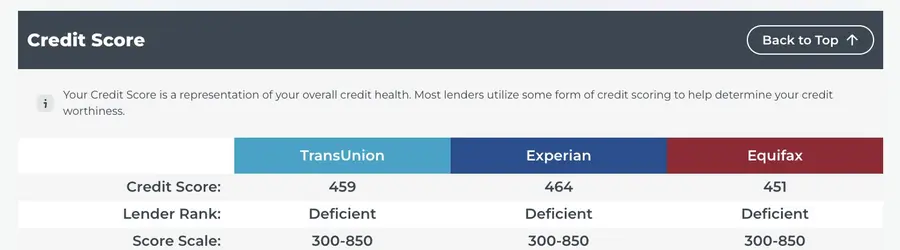
Վերևի օրինակում հաճախորդն ունի երեք ցածր score՝ TransUnion 459, Experian 464, Equifax 451։ Բոլոր երեքը նշված են «Deficient», սա նշանակում է, որ բանկերի և վարկային քարտերի մեծ մասի համար մարդը գործնականում գոյություն չունի։ Ցանկացած վարկի հայտը գրեթե միշտ կավարտվի մերժումով կամ խելահեղ տոկոսով ծրագրի առաջարկով։
FICO Score Ranges. ինչ են նշանակում թվերը.
- 300-579 Poor / Deficient. մերժումներ գրեթե ամենուր
- 580-669 Fair. կհաստատեն բարձր տոկոսադրույքով և ցածր լիմիտով
- 670-739 Good. ստանդարտ պայմաններ
- 740-799 Very Good. լավագույն պայմաններ
- 800-850 Exceptional. պրեմիում պրոդուկտներ, ամենացածր տոկոսադրույքներ
Ինչին ուշադրություն դարձնել
- 1. Բյուրոների միջև տարբերությունը։ Վերևի օրինակում Experian-ի (464) և Equifax-ի (451) տարբերությունը միայն 13 միավոր է, սա նորմալ է։ Բայց եթե բյուրոների միջև տարբերությունը 50+ միավոր է, նշանակում է՝ բյուրոներից մեկում բացասական գրառում է, որը մյուսներում չկա։ Օրինակ, late payment-ը հայտնվել է միայն TransUnion-ում, կամ collection-ը՝ միայն Equifax-ում։ Սա աշխատանքի առաջին հանգույցն է. պետք է խորանալ և գտնել, թե ինչն է սխալ։
- 2. «Deficient» / «Poor» կարգավիճակ։ Սա 580-ից ցածր կատեգորիան է՝ ամենացավոտը։ Այս score-ով բանկերը ֆիզիկապես չեն կարող հաստատել պրոդուկտների մեծ մասը. հիփոթեք, ավտոլիզինգ, պրեմիում քարտեր՝ ամեն ինչ փակ է։ Հասանելի են միայն secured քարտերը (ավանդի դիմաց քարտեր) և subprime վարկերը տարեկան 24%+ տոկոսով։
- 3. Հենց ո՞ր score-ին է նայում բանկը։ Հաշվետվության թիվը վերջնական դատավճիռ չէ։ Յուրաքանչյուր բանկ օգտագործում է իր FICO մոդելը. ավտոյի համար՝ FICO Auto Score (250–900), հիփոթեքի համար՝ FICO 2/4/5, քարտերի համար՝ FICO 8 կամ 9։ Նույն մարդը կարող է ունենալ FICO 8 = 680 և FICO Auto Score = 720։ Հետևաբար IdentityIQ-ի score-ը ուղենիշ է, իսկ վարկի կոնկրետ տեսակի իրական պատկերը բանկն ինքը կտեսնի։
Score-ը հետևանք է, ոչ թե պատճառ։ Տեսնել ցածր score և փորձել ուղիղ «բարձրացնել score-ը»՝ հակառակ ուղղությամբ աշխատանք է։ Score-ը բարձրանում է ավտոմատ, երբ մաքրվում է հաշվետվությունը. հեռացվում են late payments-ները, collections-ները, ավելորդ inquiries-ները, հարթվում է utilization-ը։ Հետևաբար հիմնական ուշադրությունը պետք է լինի ոչ թե թվի, այլ այն բանի վրա, ինչը այն ձևավորում է՝ ներքևի բաժինները (Accounts, Inquiries, Collections)։
3.4 Risk Factors
Այս բաժինը ցույց է տալիս, թե ինչու քո score-ը հենց այդպիսին է, ոչ թե ավելի բարձր։ Բյուրոն վերլուծում է քո հաշվետվությունը և տալիս է score-ը ներքև քաշող գործոնների ցանկ։ Ըստ էության, սա պատրաստի ճանապարհային քարտեզ է, թե ինչն առաջին հերթին ուղղել։
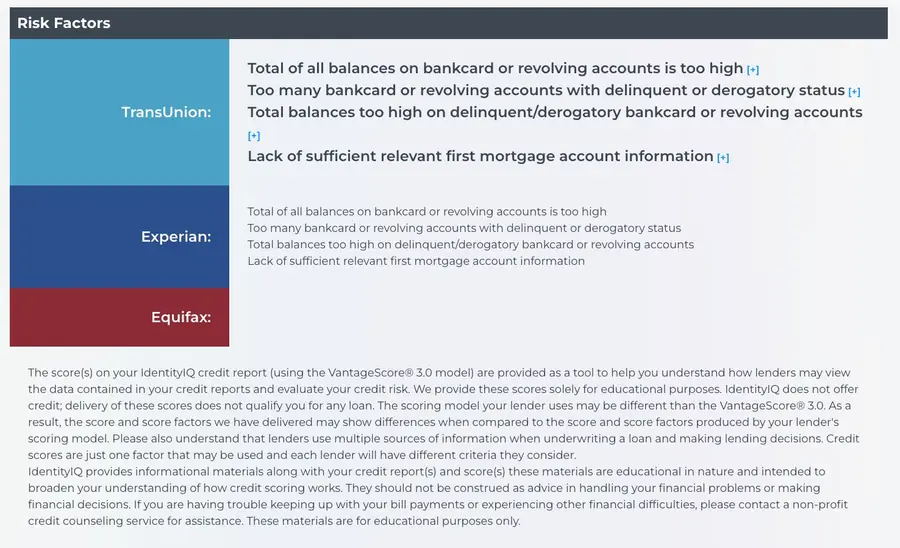
Վերևի օրինակում հաճախորդի TransUnion-ը և Experian-ը նույն խնդիրները ցույց են տալիս.
- "Total of all balances on bankcard or revolving accounts is too high". վարկային քարտերի ընդհանուր պարտքը չափազանց բարձր է
- "Too many bankcard or revolving accounts with delinquent or derogatory status". չափազանց շատ քարտեր ուշացումներով կամ բացասական կարգավիճակով
- "Total balances too high on delinquent/derogatory bankcard or revolving accounts". մեծ մնացորդներ հենց խնդրահարույց քարտերի վրա
- "Lack of sufficient relevant first mortgage account information". հաշվետվությունում հիփոթեք չկա (բանկերը սիրում են վարկի տեսակների միքս)
Ինչին ուշադրություն դարձնել
- 1. Յուրաքանչյուր Risk Factor score-ի կոնկրետ խնդիր է։ Բյուրոն դա հենց այնպես չի գրում. այն ուղիղ նշում է, թե հենց ինչն է խանգարում score-ի աճին։ Եթե առաջին տողում «balances too high» է, նշանակում է՝ քո utilization-ը 30%-ից բարձր է և պետք է իջեցնել։ Եթե «delinquent or derogatory status»՝ կան հաշիվներ late payments-ով կամ charge-offs-ով, որոնք պետք է մաքրել։
- 2. Համեմատիր factors-ը բյուրոների միջև։ Եթե TransUnion-ում 4 գործոն է, իսկ Equifax-ում միայն 1, նշանակում է TransUnion-ում ավելի շատ բացասական է նստած։ Սա հաճախ է լինում, երբ պարտատերը հաղորդում է միայն մեկ բյուրոյին։
- 3. "Lack of sufficient first mortgage account information". սա նորմալ է, եթե հիփոթեք չունես։ Սա կրիտիկական գործոն չէ, բայց score-ը 800+ չի հասնի առանց հիփոթեքի կամ auto loan-ի պատմության մեջ։
- 4. Եթե ունես VantageScore (ոչ թե FICO)։ Ներքևի սքրինշոթում IdentityIQ-ը զգուշացնում է, որ ցույց է տալիս VantageScore 3.0։ Սա ուսուցողական մոդել է, բանկերն ավելի հաճախ օգտագործում են FICO։ FICO-ի score-ը և գործոնները կարող են տարբերվել։
Risk Factors-ը հաշվետվության ամենաարժեքավոր մասն է ռազմավարություն կառուցելու համար։ Շատերն ամիսներ են ծախսում՝ փորձելով «բարձրացնել score-ը», չհասկանալով, թե հենց ինչն է այն քաշում ներքև։ Իսկ պատասխանը միշտ այստեղ է. բյուրոն ինքը գրում է քո ախտորոշումը։ Փորձառու մասնագետն այս ցանկով 5 րոպեում կազմում է գործողությունների պլան. ինչ մաքրել, ինչ հերթականությամբ, ինչ էֆեկտ սպասել։
3.5 Summary
Այստեղ քո հաշվետվության ընդհանուր վիճակագրությունն է թվերով։ Առաջին հայացքից տեսանելի է մասշտաբը. քանի հաշիվ ունես, որքան պարտք, քանի ուշացում, քանի inquiries վերջին 2 տարում։
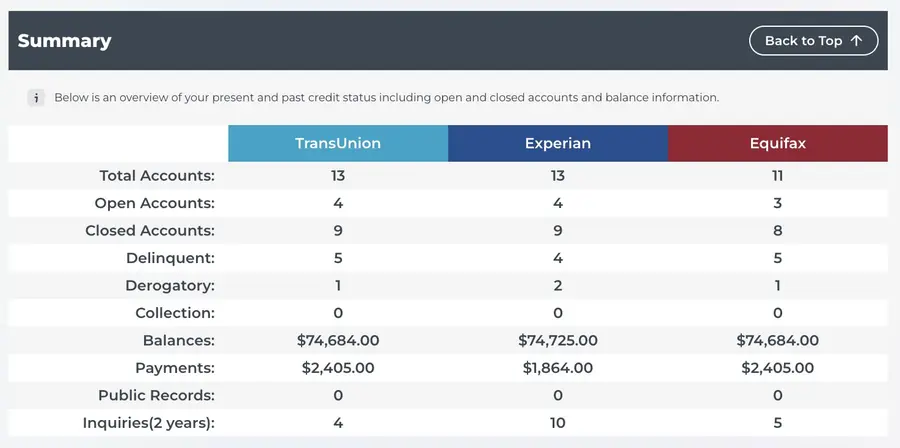
Վերևի օրինակում հաճախորդն ունի.
- 13 հաշիվ TransUnion-ում և Experian-ում, բայց միայն 11 Equifax-ում. 2 հաշվի անհամապատասխանություն
- 4 բաց, 9 փակ. մեծ մասն արդեն ակտիվ չէ
- 5 Delinquent + 1 Derogatory TransUnion-ում. սա շատ բացասական է
- $74,684 ընդհանուր մնացորդ. լուրջ պարտք
- 10 Inquiries Experian-ում ընդդեմ 4-ի TransUnion-ում. բանկերն ակտիվորեն ստուգում էին հենց Experian-ը
Ինչին ուշադրություն դարձնել
- 1. Հաշիվների քանակի անհամապատասխանություն բյուրոների միջև։ Վերևի օրինակում TransUnion-ը և Experian-ը տեսնում են 13 հաշիվ, իսկ Equifax-ը՝ միայն 11։ Սա նշանակում է՝ 2 պարտատեր Equifax-ին չեն հաղորդում։ Կրիտիկական չէ, բայց հետաքրքիր է. օրինակ, եթե ունես դրական հաշիվներ, որոնք մի բյուրոյում չկան, քո score-ն այնտեղ ավելի ցածր կլինի։
- 2. Delinquent vs Derogatory։ Delinquent-ը ուշացում է, որը դեռ կարելի է ուղղել։ Derogatory-ն արդեն լուրջ բացասական է (charge-off, collection, bankruptcy)։ Օրինակում 5 delinquent + 1 derogatory նշանակում է, որ 1 հաշիվ արդեն «կորել» է. բանկը պարտքը դուրս է գրել։
- 3. Inquiries-ների հարաբերակցությունը բյուրոների միջև։ 10 inquiries Experian-ում ընդդեմ 4-ի TransUnion-ում նշանակում է, որ մարդը դիմել է բանկերի, որոնք հիմնականում Experian-ն էին ստուգում։ Յուրաքանչյուր inquiry score-ը նվազեցնում է 2–5 միավորով և հաշվետվությունում ապրում է 2 տարի։
Summary-ը քո հաշվետվությունն է մեկ պատկերում։ Երբ առաջին անգամ նայում եմ ինչ-որ մեկի հաշվետվությանը, սկսում եմ հենց այս էջից։ Թվերով արդեն հասկանում եմ ռազմավարությունը. շատ inquiries → 6 ամսվա դադար։ Բարձր մնացորդ → utilization-ը նվազեցնելու պլան։ Մի քանի delinquent → վճարումների կարգապահություն։ Եվ միայն հետո խորանում եմ մանրամասների մեջ։
3.6 Account History (Tradelines)
Հաշվետվության ամենամեծ բաժինը։ Այստեղ քո յուրաքանչյուր հաշիվն է՝ բաց, փակ, charge-off, ավտովարկեր, հիփոթեք, վարկային քարտեր՝ բոլոր մանրամասներով. լիմիտ, մնացորդ, վճարումների պատմություն ամիսներով 2 տարվա համար։
Կվերլուծենք 5 տիպիկ սցենար, որոնք կտեսնես քո հաշվետվությունում.
- Օրինակ 1. Լավ հաշիվ (Current)
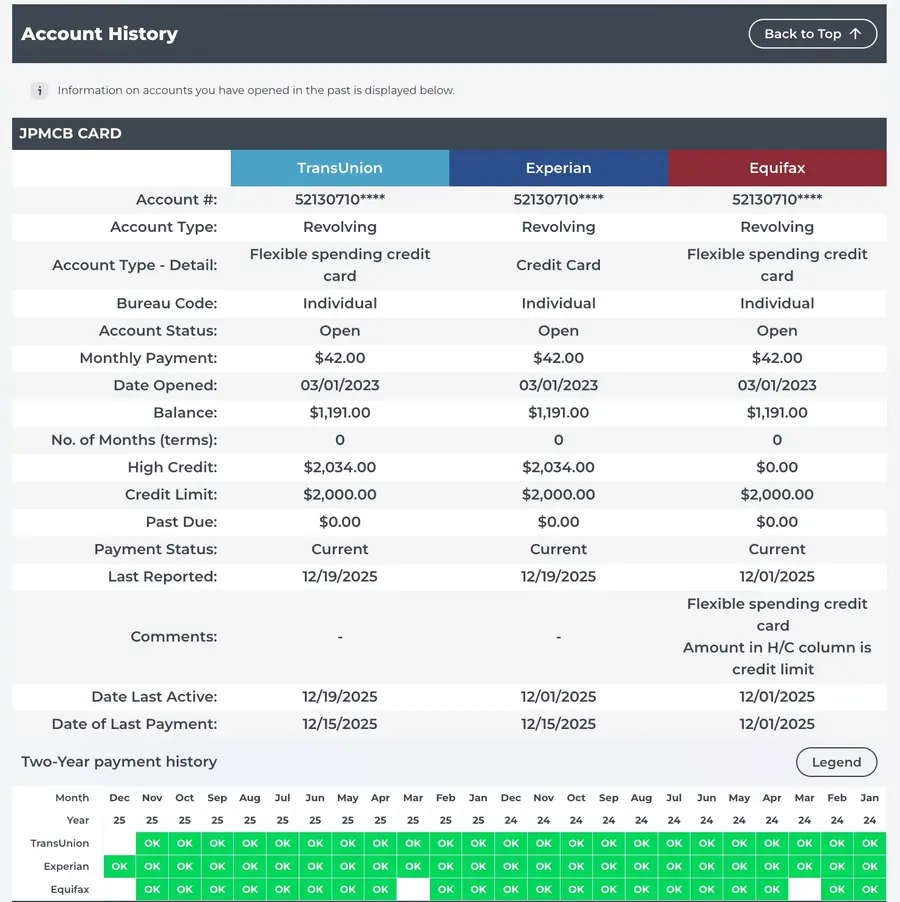
JPMCB Card՝ բաց revolving քարտ $1,191 մնացորդով $2,000 լիմիտի դեպքում։ Payment Status: Current, վճարումների պատմությունը՝ անընդմեջ կանաչ "OK"։ Սա օրինակելի հաշիվ է։ ԲԱՑ. utilization-ն այստեղ 60% է ($1191/$2000), սա շատ է, իդեալական է պահել 30%-ից ցածր։
- Օրինակ 2. Վատ հաշիվ (Late 120 Days)
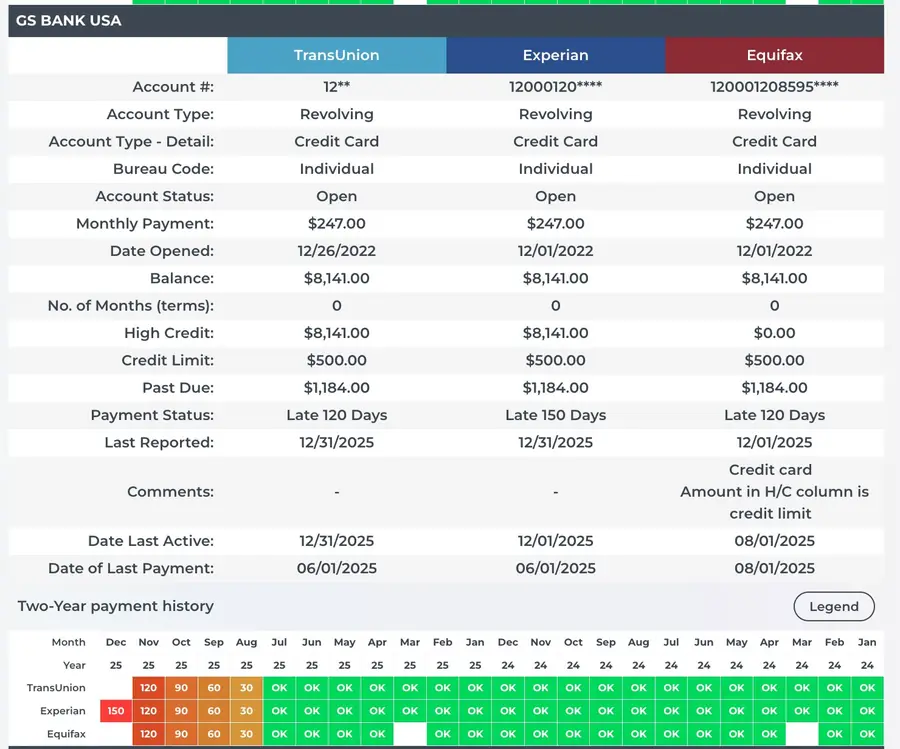
GS Bank USA՝ քարտ միայն $500 լիմիտով, բայց մնացորդն արդեն $8,141 է (16 անգամ գերազանցում՝ դա տույժեր և տոկոսներ են)։ Late 120/150 Days։ Վճարումների պատմություն. օգոստոսից OK էին, հետո 30 → 60 → 90 → 120 → 150 (Experian)։ Սա «կես տարի առաջ դադարեց վճարել» դասական պատկերն է։ Մինուս 100+ միավոր։
- Օրինակ 3. Tradeline ծառայություն (աղբ, որը պետք է հեռացնել)
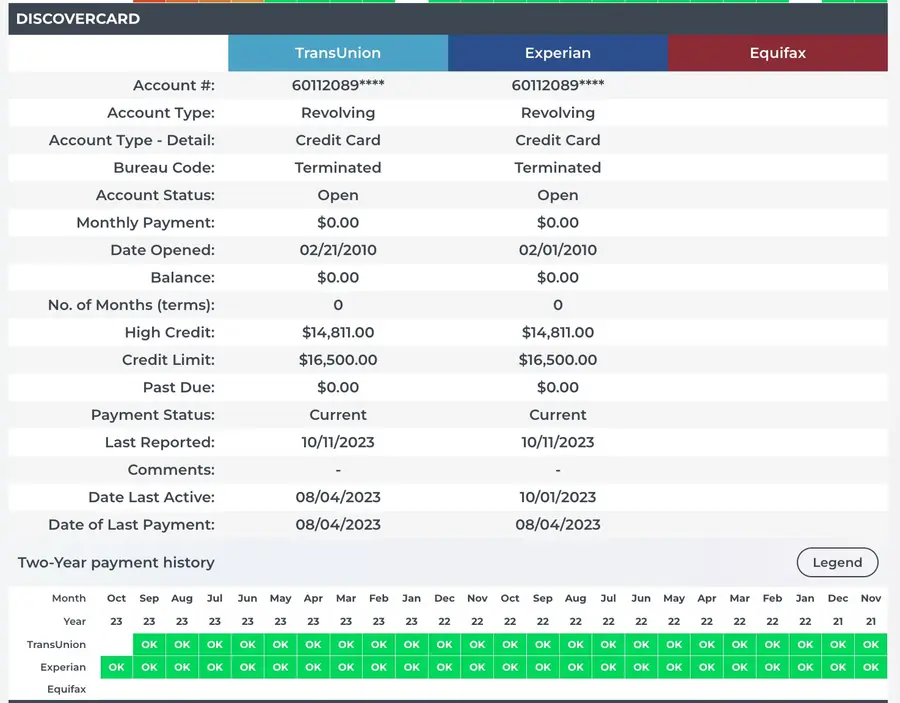
Առաջին հայացքից հիանալի քարտ է. բացվել է 2010-ին, լիմիտը $16,500, վճարումների կատարյալ պատմություն։ Բայց ուշադիր նայիր. Bureau Code: Terminated, բացի այդ, այս գրառումը կա միայն TransUnion-ում և Experian-ում, իսկ Equifax-ում ընդհանրապես չկա։ Սա քո իրական քարտը չէ. սա tradeline ծառայություն է՝ Credit Boost, Boost Credit, Self կամ Kikoff տիպի։ Այդպիսի ծառայությունները քեզ ավելացնում են որպես authorized user լավ պատմությամբ հին քարտի։ Երբ ծառայության համար վճարելը դադարում է, գրառումը նշվում է Terminated և մնում է հաշվետվությունում որպես աղբ։ Շատերը մտածում են՝ «դե լավ, լիմիտը մեծ է, պատմությունը երկար, թող մնա»։ Սա սխալ է։ Terminated գրառումը բանկերը տեսնում են, և պրոֆիլի համար դրանից օգուտ արդեն չկա։ Այդպիսի գրառումներն ավելի լավ է վիճարկել, որ հաշվետվությունը մաքուր և արդիական տեսք ունենա։
- Օրինակ 4. Auto Lease (Installment) (Installment)
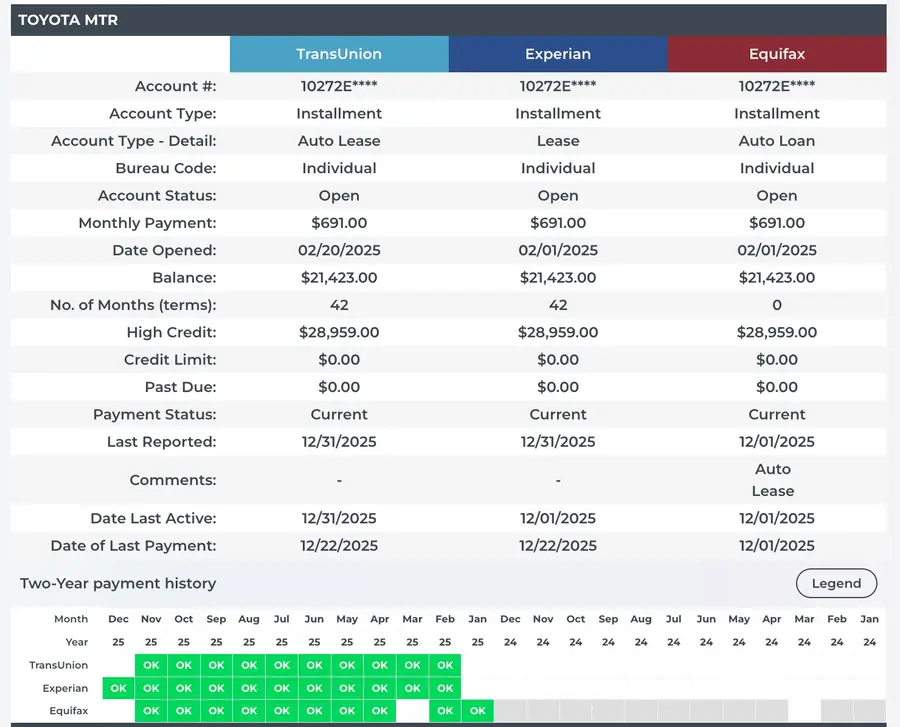
Toyota Motor՝ ավտոլիզինգ, բացված 2025-ի փետրվարին, մնացորդ $21,423՝ 42 ամսով, ամսական վճար $691։ Account Type: Installment (ի տարբերություն քարտերի Revolving-ի)։ Current, բոլոր վճարումները OK։ Installment հաշիվներն օգնում են ստեղծել credit mix. բանկերը սիրում են տեսնել վարկի տարբեր տեսակներ (քարտեր + ավտո + հիփոթեք)։
- Օրինակ 5. Charge-off / Collection / Collection (ամենախիստը)
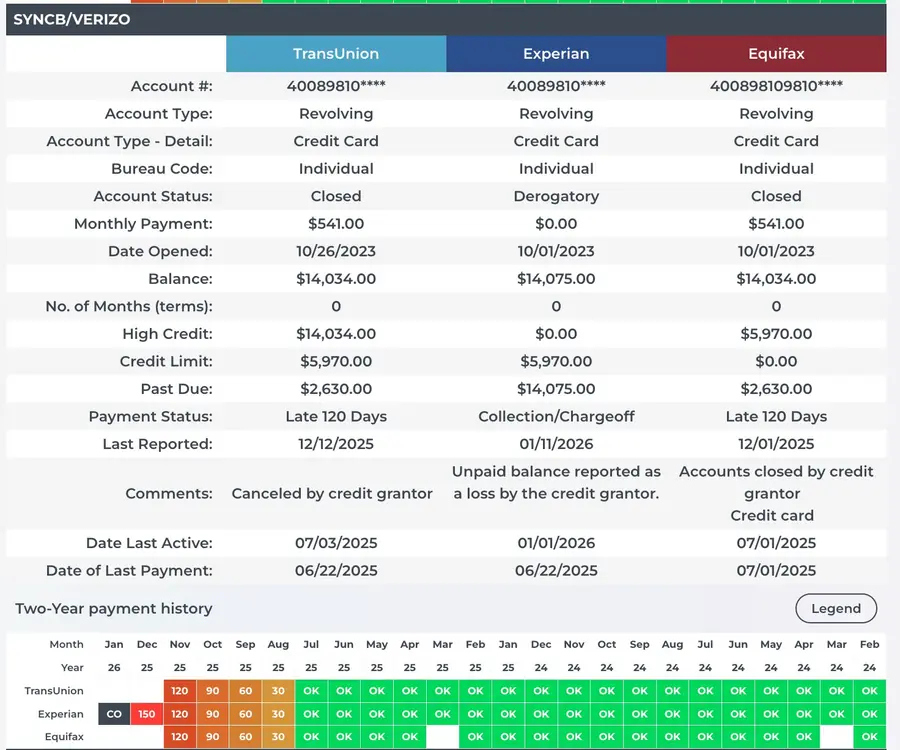
SYNCB/Verizon՝ Synchrony Bank/Verizon քարտ, բացված 2023-ի հոկտեմբերին։ Մնացորդ $14,034՝ $5,970 լիմիտի դեպքում։ Status: Closed/Derogatory, Collection/Chargeoff։ Պատմություն. ամեն ինչ OK էր, հետո սուր 30 → 60 → 90 → 120 → CO (Charge-off)։ Մեկնաբանություն. «Unpaid balance reported as a loss by the credit grantor»։ Սա նշանակում է, որ բանկը պարտքը դուրս է գրել որպես վնաս։ Մինուս 100–150 միավոր և հետք հաշվետվությունում 7 տարով։
Ինչին ուշադրություն դարձնել
- 1. Payment Status-ը հիմնական դաշտն է։ Current = ամեն ինչ լավ է։ Late 30/60/90/120/150՝ աճող ուշացում, որքան շատ օր, այնքան ուժեղ մինուս score-ին։ Charge-off / Collection՝ բանկը պարտքը դուրս է գրել։
- 2. Two-Year payment history (քառակուսիներ)։ Կանաչ OK = լավ։ Դեղին/նարնջագույն/կարմիր թվեր = ուշացումներ։ Սև CO = charge-off։ Մոխրագույն քառակուսիներ = բյուրոն այդ ամսվա տվյալներ չի ստացել (սա վատ չէ)։
- 3. Անհամապատասխանություններ բյուրոների միջև։ Հաճախ նույն հաշիվը երեք բյուրոներում տարբեր տեսք ունի. օրինակ, GS Bank USA-ն ցույց է տալիս Late 120 TU/EQ-ում, բայց Late 150 Experian-ում։ Սա նշանակում է, որ Experian-ը ավելի թարմ տվյալներ է ստացել։
4. Tradeline ծառայություններ և authorized user։ Եթե հաշվետվությունում ունես օրինակ 3-ի տիպի հաշիվ (հին, կատարյալ, Terminated նշումով, միայն մեկ-երկու բյուրոյում)՝ ամենայն հավանականությամբ դա tradeline ծառայության հետք է, որի համար դադարել են վճարել։ Այդպիսի terminated գրառումները պետք է մաքրել, իսկ ակտիվ authorized user գիծը, հակառակը, աշխատում է պրոֆիլի օգտին։ Իսկապես քո հին քարտերը (որոնք ինքդ ես բացել և օգտագործել), հակառակը, մի փակիր. դրանք պահում են քո Average Age of Accounts-ը։
- 5. Utilization (լիմիտի օգտագործում)։ Հաշվարկվում է այսպես. balance / credit limit × 100%։ Իդեալական է պահել 10%-ից ցածր, նորմալ է մինչև 30%։ JPMCB-ում 60%-ից բարձր է, սա արդեն նվազեցնում է score-ը։
Account History-ը հաշվետվության սիրտն է։ Այստեղ է քո score-ի 65%-ը (35% Payment History + 30% Amounts Owed)։ Մեկ charge-off, ինչպես SYNCB/Verizon-ի դեպքում, կարող է score-ը սպանել 100+ միավորով և փակել մուտքը բանկերի մեծ մասին։ Մյուս կողմից, մեկ իրական հին մաքուր քարտ (քո սեփականը, ոչ tradeline ծառայություն) կարող է քեզ պահել Good կատեգորիայում, նույնիսկ երբ մնացածն այնքան էլ չէ։ Այստեղ յուրաքանչյուր հաշիվ կամ ակտիվ է, կամ պասիվ քո վարկային պատմության համար։
3.7 Inquiries
Ամեն անգամ, երբ վարկի ես դիմում, բանկը hard inquiry է անում՝ հարցում բյուրոյին։ Այս հարցումները հաշվետվությունում մնում են 2 տարի և յուրաքանչյուրը score-ը նվազեցնում է 2–5 միավորով։
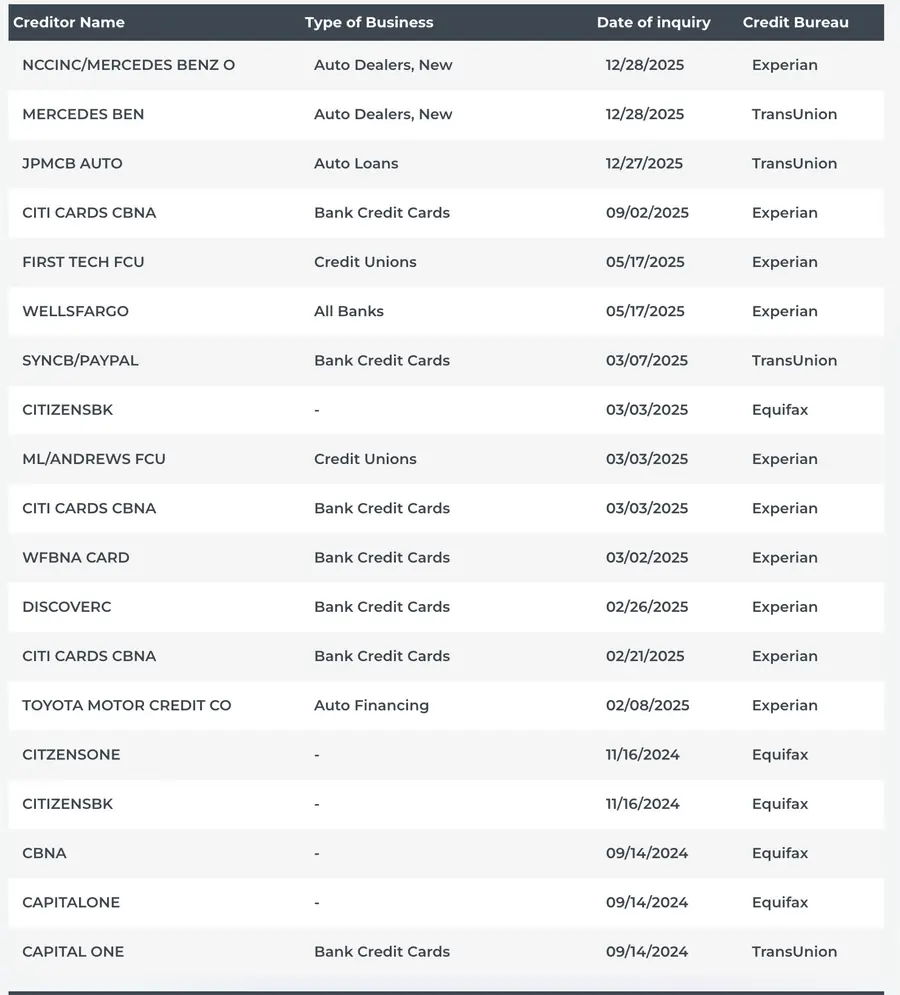
Վերևի օրինակում տեսանելի է inquiries-ներով գերբեռնված հաշվետվության դասական պատկերը.
- 2025-ի դեկտեմբեր. NCCINC/MERCEDES BENZ + MERCEDES BEN + JPMCB AUTO՝ երեք inquiry անընդմեջ, մարդն ակնհայտորեն դիմել էր Mercedes գնելու
- 2025-ի փետրվար-մարտ. CITI CARDS (3 անգամ) + DISCOVER + WFBNA + SYNCB/PAYPAL՝ քարտերի հայտերի շարք
- 2025-ի մայիս. FIRST TECH FCU + WELLSFARGO մեկ օրում. դիմել է վարկային միության և բանկի միաժամանակ
Ինչին ուշադրություն դարձնել
- 1. Inquiries-ների խտություն։ Եթե 6 ամսում ունես 5+ hard inquiries՝ սա կարմիր դրոշ է բանկերի համար։ Նրանք մտածում են. «այս մարդը շտապ փող է փնտրում, ինչ-որ բան այն չէ»։ Եվ մերժում են, նույնիսկ եթե score-ը նորմալ է։ Վերևի օրինակում հաճախորդն ունի inquiry-ների մի ամբողջ շարք անընդմեջ. սա ֆինանսական խնդիրների ազդանշան է։
- 2. Կրկնվող inquiries։ Տեսնո՞ւմ ես "CITI CARDS CBNA" երեք անգամ՝ 09/02, 03/03 և 02/21։ Սա նշանակում է, որ մարդը 3 անգամ դիմել է Citi-ին (կամ 1 անգամ, իսկ Citi-ն նրան մի քանի անգամ ստուգել է)։ Յուրաքանչյուր ստուգում = -2–5 միավոր։
- 3. Auto Inquiries-ը հատուկ դեպք է։ Երբ դիմում ես ավտոսրահում, դիլերը հաճախ քո վարկը «շոփինգ» է անում միանգամից 5–10 բանկում, և յուրաքանչյուրը hard inquiry է անում։ FICO-ի կանոնով 14–45 օրվա ընթացքում բոլոր ավտո inquiry-ները հաշվվում են որպես մեկ։ Բայց շատ ներգաղթյալներ դա չգիտեն և համաձայնում են տասը ստուգման անընդմեջ։
- 4. Inquiries միայն մեկ բյուրոյում։ Օրինակում 12 inquiries Experian-ում, 4 TransUnion-ում, 5 Equifax-ում։ Սա նշանակում է, որ բանկերն ավելի հաճախ ստուգում են Experian-ը, և հենց այնտեղ այս հաճախորդի ամենացածր score-ն ավելի երկար կվերականգնվի։
- 5. Hard vs Soft։ Այս բաժնում միայն hard-երն են՝ այն, որ ինքդ ես նախաձեռնել հայտ տալով։ Soft inquiries-ները (նախահաստատված առաջարկներ, score-ի քո սեփական ստուգումները) score-ի վրա ՉԵՆ ազդում և սովորաբար այս բաժնում չեն ցուցադրվում։
Ներգաղթյալների ամենատարածված սխալը. «քարտ չստացա, կփորձեմ ևս մեկ բանկում։ Էլի չստացա՝ կփորձեմ երրորդում»։ Հինգերորդ մերժման ժամանակ score-ն արդեն մինուս 25 միավոր է inquiries-ներից, բացի այդ, բանկերը տեսնում են մերժումների շարք և կանգ՝ մերժում են ավտոմատ։ Չարժե դիմել «բախտի հույսով»։ Սկզբում ստուգիր հաշվետվությունդ, հասկացիր, թե ինչն է սխալ, ուղղիր, հետո դիմիր մեկ խնամքով ընտրված բանկի՝ քո պրոֆիլին համապատասխան։
ԿԱՐԵՎՈՐ Է ԳԻՏԵՆԱԼ · Այս ամենը կարելի է վիճարկել
Հիմա, երբ բաժինները հասկացել ես և իրական օրինակներ տեսել, հիմնական հարցն է. կարելի՞ է սրա հետ ինչ-որ բան անել։ Պատասխանը կարճ է. այո, և բացասականի մեծ մասը կարելի է ամբողջովին հեռացնել։
Ինչ կարելի է վիճարկել հաշվետվությունում
Late payments (30/60/90/120 օր ուշացումներ). նույնիսկ եթե իրականում եղել են
Charge-offs. բանկի դուրս գրած պարտքեր
Collections. կոլեկտորներին վաճառված պարտքեր
Hard inquiries, որոնցից հետո հաշիվ ՉԵՍ բացել. բանկը քեզ ստուգել է, մերժել, իսկ score-ի մինուսը մնացել է 2 տարի
Terminated կարգավիճակով tradeline ծառայություններ (Credit Boost, Self, Kikoff և նմանատիպ)
Կրկնվող հաշիվներ. երբ նույն պարտքը գրված է երկու անգամ
Անճշգրիտ հասցեներ, անուններ, գործատուներ Personal Information-ում
Public Records. դատական որոշումներ, հարկային գրավներ
Հին fraud alerts, որոնց մասին մոռացել ես և որոնք խանգարում են հաստատումներին
Bankruptcy. որոշ դեպքերում
Սա գործում է FCRA (Fair Credit Reporting Act) ֆեդերալ օրենքով. այն պարտավորեցնում է բյուրոներին հեռացնել ցանկացած տեղեկություն, որը պարտատերը չի կարող ամբողջովին հաստատել փաստաթղթերով։ Գործնականում բյուրոն հեռացնում է վիճարկվող բացասականի 30–60%-ը պարզապես այն պատճառով, որ պարտատերերը հաճախ փաստաթղթերի ամբողջական փաթեթ չունեն կամ ժամանակին չեն պատասխանում։
- Միայն կարևոր է հասկանալ
Սա մոգություն չէ և ինքն իրեն չի անհետանում։ Յուրաքանչյուր հաշիվ վիճարկվում է առանձին. պետք է ճիշտ ձևակերպել պատճառը, նամակներ ուղարկել բոլոր երեք բյուրոներին, սպասել պատասխանի, մերժման դեպքում ներկայացնել կրկնակի վիճարկում այլ հիմքով, օգտագործել FDCPA-ն կոլեկտորների դեմ, debt validation՝ սկզբնական պարտատիրոջ դեմ և այլն։ Մեկ մարդ դրա վրա կարող է ծախսել 6–12 ամիս և արդյունք չստանալ։ Պրոֆեսիոնալը նույնն անում է 2–4 ամսում, որովհետև գիտի, թե հենց որ բառերն են գործում, ինչ բյուրոկրատական բացեր օգտագործել և ինչ հերթականությամբ դիմել յուրաքանչյուր բյուրոյի։
Ամենաթերագնահատված կետը՝ hard inquiries առանց բացված հաշվի։ Դիմել ես քարտի → մերժել են → score-ը մինուս 2 տարով։ Մարդկանց մեծ մասը նույնիսկ չի կասկածում, որ այդ inquiries-ները կարելի է հեռացնել։ FCRA-ի համաձայն, եթե դու գրավոր թույլտվություն չես տվել հենց այդ ստուգման համար, կամ եթե ստուգման արդյունքը հաշվի բացման չի հանգեցրել, inquiry-ն կարելի է վիճարկել որպես «չհաստատված»։ Յուրաքանչյուր հեռացված inquiry = +2–5 միավոր։ 12 inquiries ունեցող հաճախորդի դեպքում սա հեշտությամբ տալիս է +30–50 միավոր միայն այս բաժնի մաքրման հաշվին։
ԻՐԱԿԱՆ ԴԵՊՀ · Ինչ էր և ինչ դարձավ
Հիշո՞ւմ ես Մաս 3-ի սքրինշոթները, որտեղ վերլուծում էինք հաշվետվություն $14,034 charge-off-ով (SYNCB/Verizon), Late 120/150 Days-ով (GS Bank), delinquent հաշիվների կույտով և $74,684 ընդհանուր պարտքով։ Սա Excalibur Credit Solutions-ի իրական հաճախորդ է։ Ահա, թե ինչ ստացվեց. 3 ամիս պրոֆիլի մաքրման և պատրաստման + 2 շաբաթ հաստատման և մեքենայի տրամադրման.
Սկզբնական score
459 / 464 / 451
Deficient բոլոր 3 բյուրոներում
3,5 ամիս անց
700+
Good կատեգորիա
Ինչ է արվել
- Հաշվետվությունից հեռացվել է ամբողջ բացասականը (charge-off, late payments, collections)
- Ավելորդ hard inquiries-ները մաքրված են
- Արվել է credit boost. ավելացվել են որակյալ tradelines
- Ֆինանսավորվել է 2022 թ. Mercedes-Benz GLE 63 S AMG
- Բացվել է 2 նոր վարկային քարտ $35,000 և $5,000 լիմիտներով
- Mercedes-Benz GLE 63 S AMG (2022). ֆինանսավորում
Ավտովարկ $77,000՝ 72 ամսով, ամսական վճար $1,328, կարգավիճակ Current։ Հաշվետվության վրա 3 ամիս աշխատելուց հետո հաճախորդը դիմեց բանկ և ~2 շաբաթ անց հաստատում ստացավ ու դիլերային կենտրոնից դուրս եկավ մեքենայով։
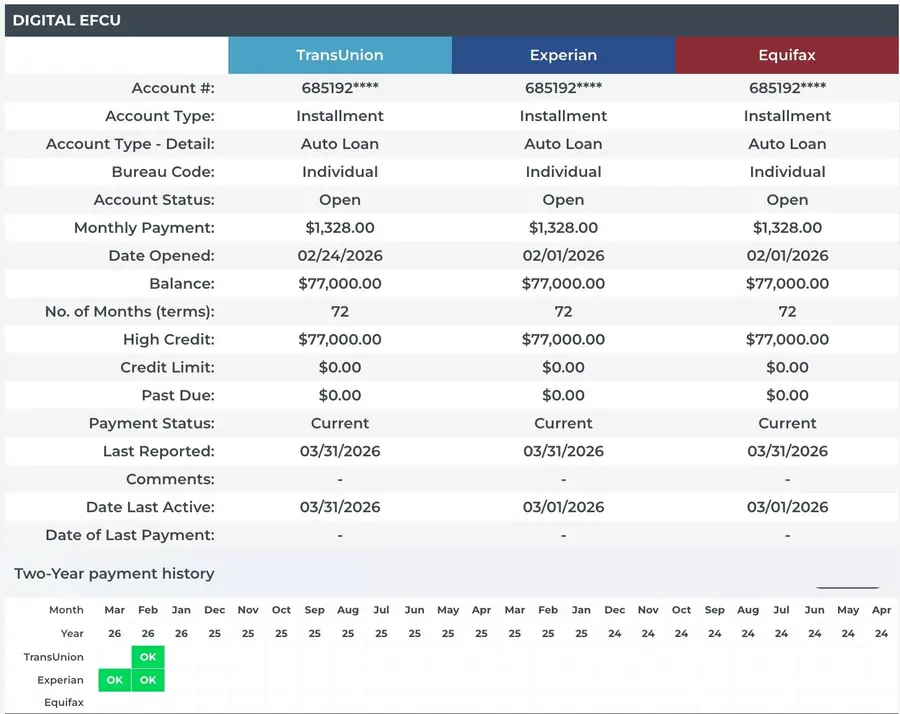
- JPMCB Card. $35,000 լիմիտ
Chase-ի պրեմիում վարկային քարտ $35,000 լիմիտով։ Սա 740+ score ունեցողների մակարդակն է։ Հաստատվել է ավտովարկին զուգահեռ. բանկերը մաքուր հաշվետվություն տեսան և իրենք սկսեցին տրամադրել։
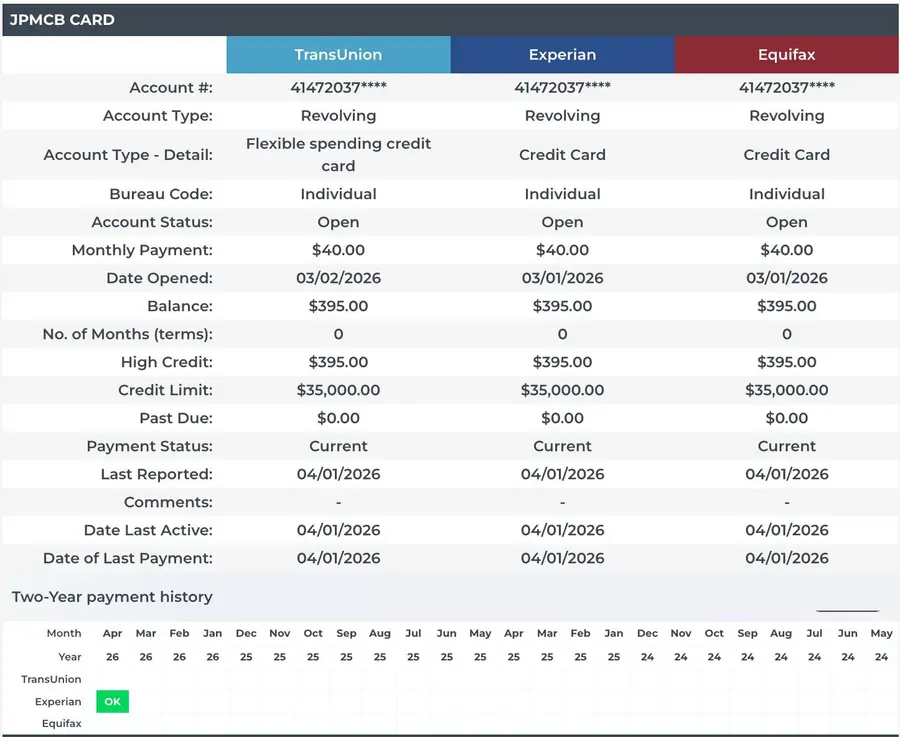
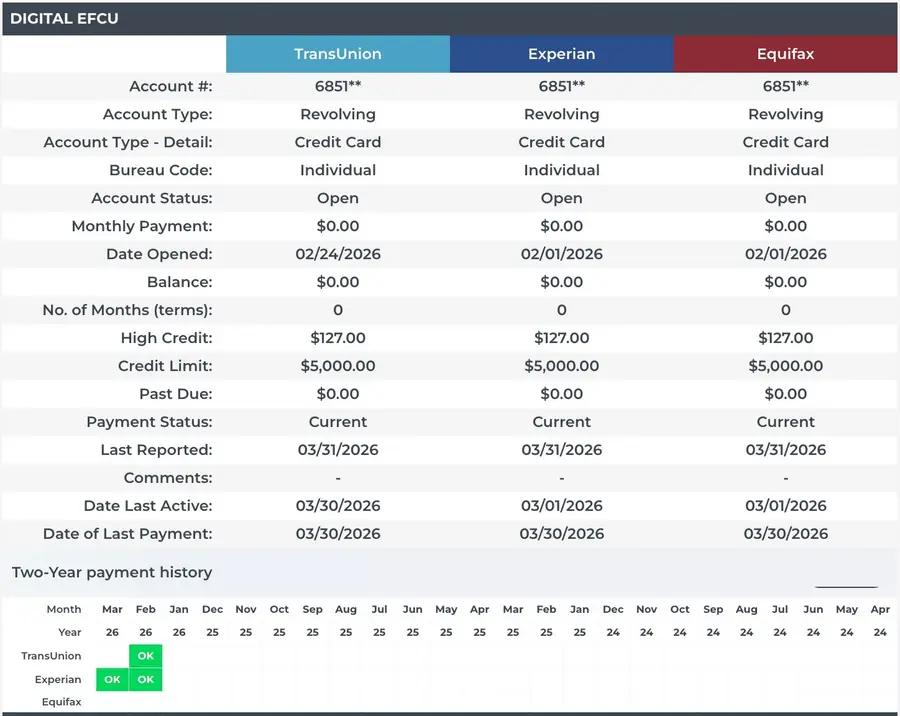
- Digital EFCU. $5,000 լիմիտ
Լրացուցիչ վարկային քարտ Digital Federal Credit Union-ից $5,000 լիմիտով credit mix-ի և ընդհանուր utilization-ի նվազեցման համար։
Ինչ է սա նշանակում քեզ համար
Այս հաճախորդը Excalibur Credit Solutions-ին դիմել է նույն խնդիրներով, որոնք դու, հավանաբար, հիմա տեսնում ես քո հաշվետվությունում՝ charge-offs, late payments, բանկերի մերժումներ։ 3,5 ամսում (3 ամիս պրոֆիլի մաքրման + 2 շաբաթ հաստատման) նրա կյանքը փոխվեց. հեռացվեց ամբողջ բացասականը, բարձրացվեց score-ը, և մերժումների փոխարեն՝ 2022 թվականի Mercedes GLE 63 S AMG և լուրջ լիմիտներով քարտեր։
Սա մոգություն չէ և մարքեթինգ չէ։ Սա համակարգային աշխատանք է. բացասականի վիճարկում FCRA-ի համաձայն, inquiries-ների հեռացում, գրագետ credit boost և նպատակային դիմում ճիշտ բանկերին ճիշտ պահին։ Ինքնուրույն սա չես կրկնի. պետք է փորձ, համակարգի հասկացողություն և անհրաժեշտ գործիքների հասանելիություն։
ՄԱՍ 04 · Ստուգման չեկ-լիստ
Երբ պատվիրել ես քո 3B հաշվետվությունը, անցիր այս ցանկով, նշիր յուրաքանչյուր կետը.
Ինչ ստուգել հաշվետվությունում
Համեմատել երեք FICO score-երը. գտնել, որտեղ 50+ միավորի բացն է
Ստուգել Personal Information-ը. կան ուրիշի հասցեներ/գործատուներ
Գտնել բոլոր hard inquiries-ները. նշել այն, որտեղ չես դիմել
Ստուգել յուրաքանչյուր հաշիվ. բոլո՞րն են իրոք քոնը
Գտնել բոլոր late payments-ները. գրել ամսաթվերը և գումարները
Գտնել բոլոր collections-ները. գրել սկզբնական պարտատիրոջը
Ստուգել charge-offs-ները. համեմատել ամսաթվերը late payments-ի հետ
Հաշվել utilization rate-ը (մնացորդ / լիմիտ) քարտերով
Ստուգել Public Records-ը. սնանկություններ, դատական որոշումներ
Ստուգել հաշիվների բացման ամսաթվերը. կան այնպիսիք, որ չես բացել