Ո՞ր լեզվով է ձեզ ավելի հարմար կարդալ և շփվել մեզ հետ։
Գիտելիքների բազաանվճար · հայերեն · գրում են մենեջերները
Հոդվածներ ԱՄՆ վարկի մասին նրանցից, ովքեր ամեն օր վեճեր վարում են բյուրոների հետ
Ինչպես կարդալ հաշվետվությունը, ինչը կարելի է վիճարկել, ինչպես ստանալ քարտ, ավտովարկ, հիփոթեք և բիզնես ֆինանսավորում։ Առանց ջրի և առանց խոստումների. միայն այն, ինչ գործում է օրենքով։
Սկսեք սրանից
Ինչպես կարդալ վարկային հաշվետվությունը 20 րոպեում
Ինչ է նշանակում հաշվետվության յուրաքանչյուր բլոկը, որտեղ են թաքնվում սխալները և որ հինգ բանն առաջին հերթին ստուգել։ Նույն չեկ-լիստը ստանում են Excalibur Credit University-ի սպասման ցուցակի մասնակիցները։
Ուղեցույցներ, որոնք թիմը գրել է հաճախորդների համար. վարկային հաշվետվության վերլուծություն, քարտեր և pre-approval, բանկեր հաշվի համար, Amex, Robinhood, SSN-ի պաշտպանություն։ Ամեն ինչ հիմնված է մեր փորձի և հաճախորդների արդյունքների վրա. սա իրավաբանական կամ ֆինանսական խորհրդատվություն չէ, յուրաքանչյուր դեպք անհատական է։ Կարդացեք հենց կայքում
Ինչպես իմանալ դրա մասին նույն օրը և չվճարել ուրիշի պարտքը. SmartCredit, 15 րոպե կարգավորման համար։
2 րոպեՀրահանգ
Ձեր անունով քարտ կամ վարկ բացելու համար խարդախին բավական է Social Security համարը և ծննդյան ամսաթիվը։ Ձեր Social-ը գրեթե անկասկած արդեն եղել է արտահոսքերում։ Ուրիշի պարտքը հաշվետվության մեջ կհայտնվի լուռ, իսկ դուք դրա մասին կիմանաք մեկ տարի անց, երբ զանգի կոլեկտորը։
Մեր հաճախորդի իրական դեպքը
Եկել էր հաշվետվությունը վերլուծելու ավտովարկից առաջ։ Բացում ենք միասին. $11 400-ի կրեդիտային քարտ՝ ձևակերպված այլ նահանգում, Planet Fitness-ի անդամություն՝ մեկ տարվա չվճարման collection-ով, և $24 000-ի բժշկական պարտք բուժման համար, որը նա չի ունեցել։ Ընդամենը $37 000 ուրիշի պարտք, 540 սկոր և բանկի մերժում։ Մարդը երկու տարում ոչ մի նամակ չի ստացել. ամեն ինչ գնում էր խարդախի հասցեին։ Դեռ զբաղվում ենք։
Լուծումը՝ SmartCredit
Երեք բյուրոների մոնիտորինգ. ծանուցում հեռախոսին ուրիշի հայտի օրը, մեկ զանգ բանկ, և պարտք չկա։ Գումարած $1 000 000-ի ապահովագրություն ինքնության գողությունից։ Մոտ $30 ամսական։ Հենց այս հաշվետվությունն ենք խնդրում անվճար վերլուծության համար։
Գրանցում։ Վերևի կոճակը. անուն, հասցե, e-mail, Social, ծննդյան ամսաթիվ, քարտ վճարման համար։
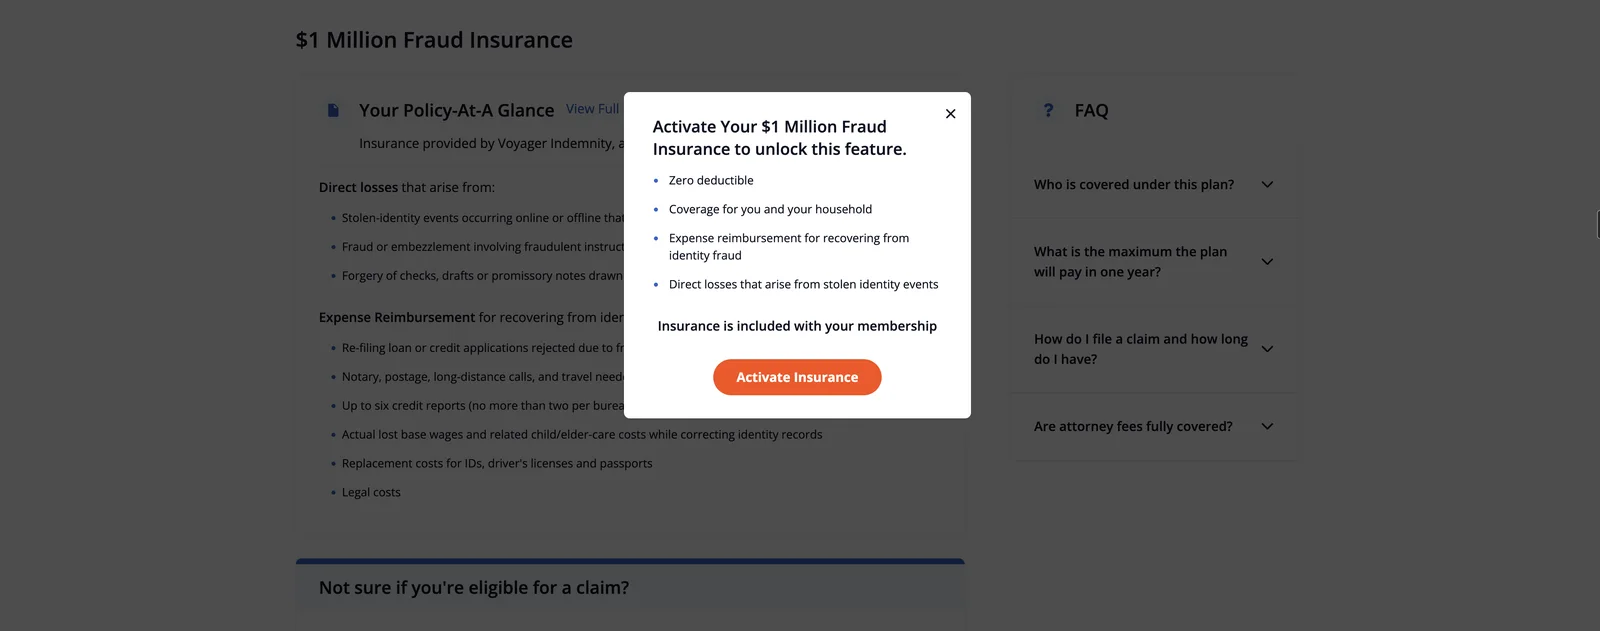
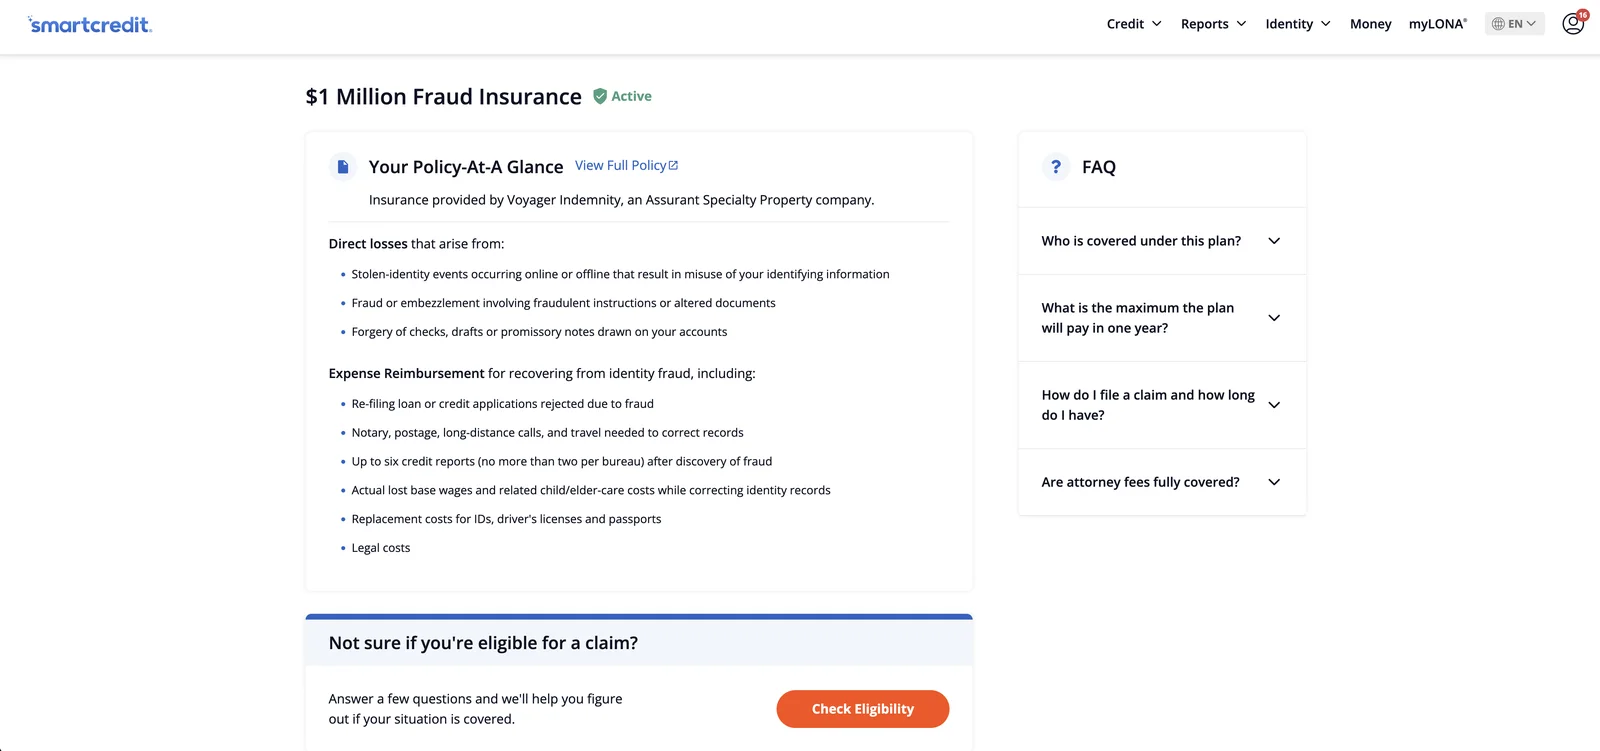
Ապահովագրություն։ Identity մենյուում բացեք $1 Million Fraud Insurance-ը և սեղմեք Activate Insurance. ապահովագրությունը մտնում է բաժանորդագրության մեջ, բայց միանում է կոճակով։ Դրանից հետո կհայտնվի Active կարգավիճակը։
Ծանուցումներ։ Alerts-ում միացրեք push-ը և e-mail-ը։
Հաշվետվությունը մեզ։ Ներբեռնեք երեք բյուրոների հաշվետվությունը և ուղարկեք մենեջերին։ Վերլուծությունն անվճար է։
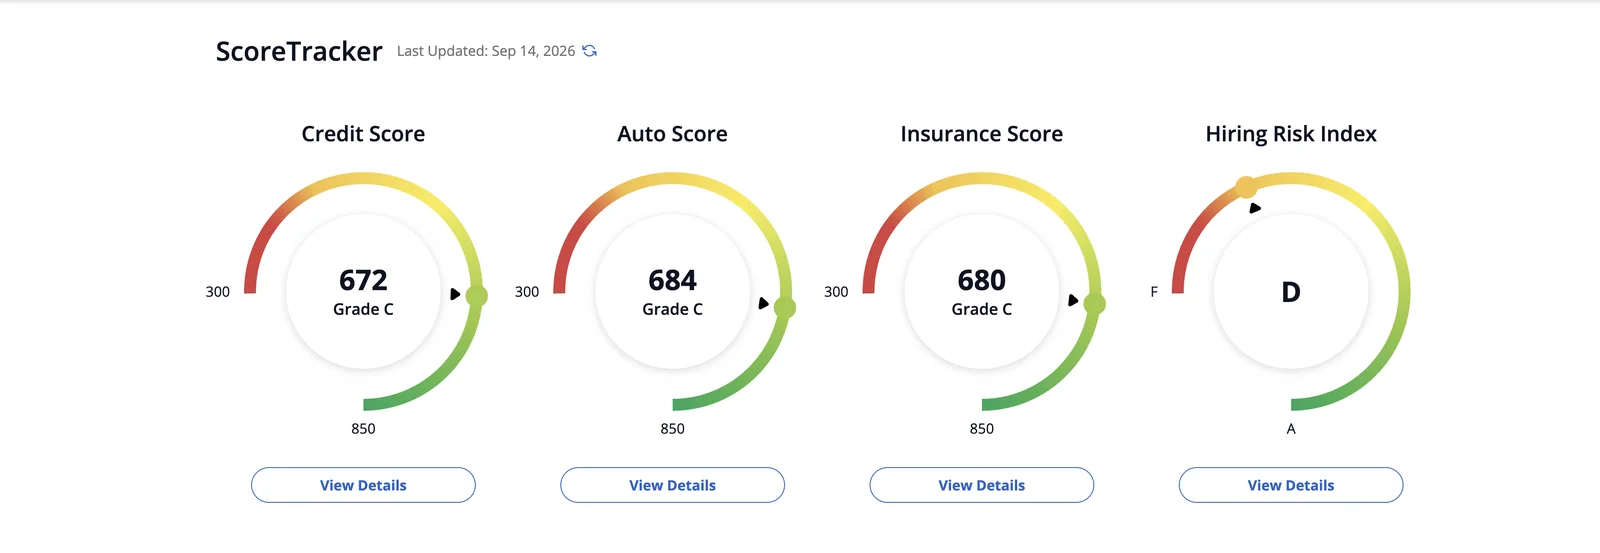
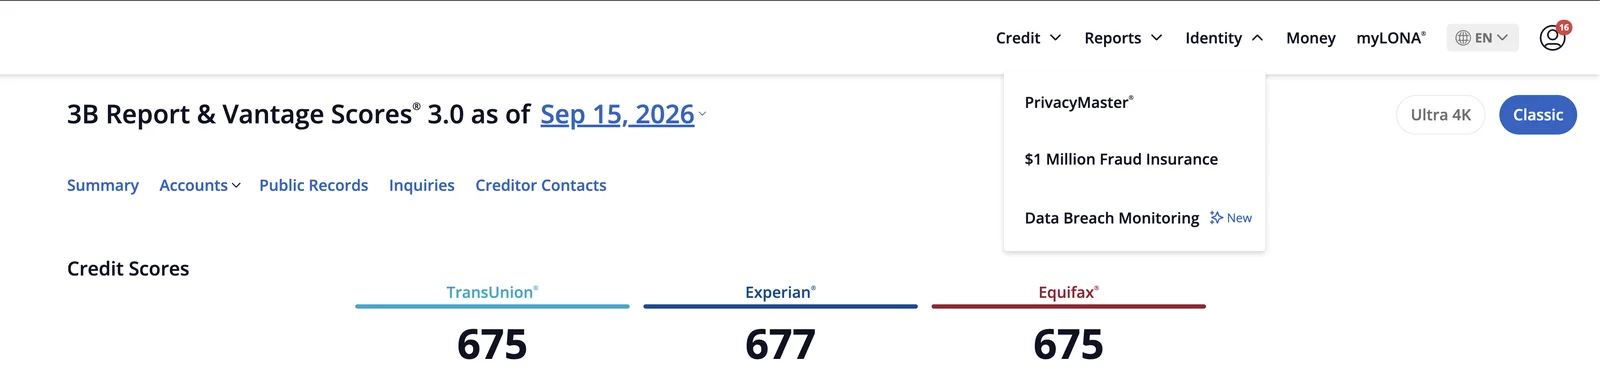
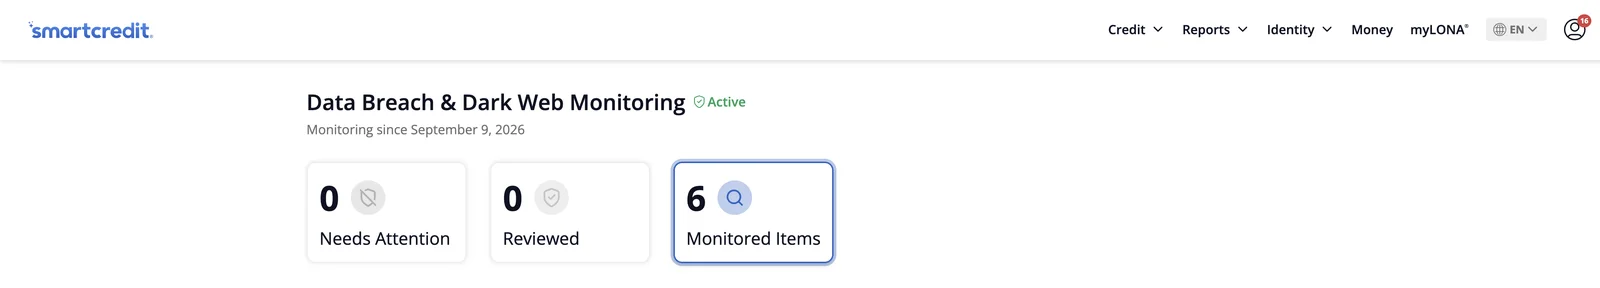
SmartCredit-ի գլխավոր էկրանը. երեք բյուրոների սկորներըIdentity մենյու → $1 Million Fraud InsuranceActivate Insurance կոճակը. ապահովագրությունը միանում է մեկ սեղմումովActive կարգավիճակ. $1 000 000-ի ապահովագրությունն աշխատում էԲոնուս. արտահոսքերի և dark web-ի մոնիտորինգը միացված է
Հաշվետվության յոթ բաժինները իրական օրինակներով. ինչ է նշանակում յուրաքանչյուր բլոկը, որտեղ են թաքնվում սխալները և բացասականը, հաճախորդի դեպք 459 → 700+։
25 րոպեԱմբողջական ուղեցույց
Բարև։ Եթե այստեղ ես եկել իմ Reels-ից, նշանակում է՝ քեզ արդեն մերժել են քարտ, վարկ կամ հիփոթեք։ Կամ չես հասկանում, թե ինչու score-ը չի աճում։ Այս ուղեցույցում ես քո վարկային հաշվետվությունը կբացեմ դարակներով. կարդալուց հետո դու կկարողանաս ինքդ բացել քո հաշվետվությունը և հասկանալ, թե ինչն է սխալ։
ՄԱՍ 01 · Երեք բյուրո։ Ինչու երեք
ԱՄՆ-ում քո վարկային պատմությանը հետևում են երեք մասնավոր ընկերություններ։ Նրանք մրցակիցներ են. յուրաքանչյուրը տվյալներն ինքն է հավաքում և վաճառում բանկերին։ Նրանք միասնական բազա չունեն։ Այդ պատճառով քո հաշվետվությունը մի բյուրոյում կարող է բոլորովին այլ տեսք ունենալ, քան մյուսում, և դա նորմալ է։
Experian
Տվյալների ծավալով ամենամեծը։ Գլխավոր գրասենյակը Դուբլինում, Իռլանդիա
Equifax
Ամենահինը, հիմնադրվել է 1899-ին
2017-ին վերապրել է ամենամեծ արտահոսքը՝ 147 մլն մարդ
TransUnion
Երեքից ամենաերիտասարդը
Հաճախ օգտագործվում է բնակարանների և բջջային օպերատորների համար
Ինչո՞ւ են տվյալները տարբեր։ Օրենքը բանկերին չի պարտավորեցնում հաղորդել բոլոր երեք բյուրոներին։ Մի բանկ տվյալներն ուղարկում է միայն Experian-ին, մյուսը՝ Equifax-ին և TransUnion-ին, երրորդը՝ բոլոր երեքին։ Հետևաբար Capital One-ը կարող է տեսնել քո $5,000 պարտքը TransUnion-ում, իսկ Equifax-ում այդ գրառումն ընդհանրապես չկա։
Ո՞ր բյուրոն ինչի համար են օգտագործում.
Հիփոթեք. բանկը քաշում է բոլոր երեքը (mortgage tri-merge), վերցնում է միջին score-ը
Ավտովարկ. ավելի հաճախ Experian (FICO Auto Score)
Վարկային քարտեր. պատահական, յուրաքանչյուր բանկ իր նախապատվություններն ունի
Բնակարանի վարձակալություն. սովորաբար TransUnion
Բջջային կապ / ինտերնետ. Equifax կամ TransUnion
3B հաշվետվություն = երբ բոլոր երեք բյուրոները միանգամից պատվիրում ես։ Սա ամբողջական պատկեր է տալիս։ Եթե միայն մեկը քաշես, կարող ես բաց թողնել բացասականը, որը մեկ այլ բյուրոյում է նստած։
Ինսայդ Excalibur Credit Solutions-ից
Չշփոթես FICO-ն և VantageScore-ը. սրանք երկու տարբեր ընկերություններ են՝ իրենց բանաձևերով։ FICO-ն ստեղծվել է 1989-ին, VantageScore-ը գործարկվել է միայն 2006-ին՝ որպես երեք բյուրոների համատեղ նախագիծ։ Երկուսն էլ 300–850 միջակայքում են, բայց հաշվում են տարբեր կերպ. FICO-ն ավելի մեծ կշիռ է տալիս credit utilization-ին, VantageScore-ը՝ payment history-ին։ Երկու score-երի միջև 20–50 միավոր տարբերությունը նորմալ է համարվում, նրանցից ոչ մեկը «չի ստում»։ Կարևորը. բանկերի 90%-ն օգտագործում է FICO, հատկապես հիփոթեքի և ավտոյի համար։ Credit Karma-ն ցույց է տալիս VantageScore. սա «խաբեություն» չէ, պարզապես այլ մոդել է։ Ուզում ես տեսնել այն, ինչ տեսնում է բանկը՝ պատվիրիր 3B հաշվետվություն FICO score-երով (IdentityIQ, MyScoreIQ, MyFICO)։
ՄԱՍ 02 · Որտեղ պատվիրել քո 3B հաշվետվությունը
Ես աշխատում եմ երեք ստուգված ծառայությունների հետ։ Բոլոր երեքը տալիս են ամբողջական 3B հաշվետվություն + FICO scores սկզբում փոքր վճարով։
SmartCredit
7-day trial · հետո $29.99/ամիս
Ցույց է տալիս VantageScore 3.0։ Հարմար է disputes-ի համար. Action Buttons-ները հենց dashboard-ում են։ Լավ է հաշվետվության կառուցվածքը վերլուծելու համար։
Հիմնականը, որ պետք է գիտենալ. SmartCredit-ը և IdentityIQ-ը ցույց են տալիս VantageScore, իսկ MyScoreIQ-ը միակն է, որ իրական FICO scores է տալիս։ Սա կարևոր է, որովհետև բանկերի 90%-ը վարկային որոշումների համար FICO է օգտագործում։ Ուզում ես տեսնել իրական score-ը, որը բանկը կտեսնի՝ վերցրու MyScoreIQ։ Եթե պետք է միայն հաշվետվության կառուցվածքի վերլուծություն (negative items, inquiries, accounts), հարմար է SmartCredit-ը կամ IdentityIQ-ը, նրանց ինտերֆեյսը հարմար է։ Իդեալական սցենար. միանալ երկու ծառայության, օրինակ MyScoreIQ-ին score-երի համար և IdentityIQ-ին հաշվետվության վերլուծության համար։
Արա սա հենց հիմա, առանց հետաձգելու
Բացիր վերևի հղումներից մեկը, ձևակերպիր trial և պատվիրիր քո 3B հաշվետվությունը։ Սա 5 րոպե է։ Հետո ուղեցույցը կարդա բաց հաշվետվությանդ հետ զուգահեռ. այդպես քո խնդիրները կտեսնես կենդանի, ոչ թե տեսականորեն։ Ուղեցույցի ընթացքում մենք վերլուծում ենք իրական օրինակներ, և դու կհամեմատես քո հաշվետվության հետ։ Սա 10 անգամ ավելի արդյունավետ է, քան պարզապես կարդալը։
Ինչ ես ստանում բաժանորդագրության համար
Խարդախությունից ապահովագրություն մինչև $1,000,000. եթե քո անունով վարկ ձևակերպեն, փոխառություն վերցնեն կամ փող գողանան, ապահովագրողը ծածկում է իրավաբանները, փաստաթղթերի վերականգնումը և identity-ի վերականգնման անձնական ծախսերը
Ծանուցումներ ցանկացած ակտիվության մասին. ամեն անգամ, երբ ինչ-որ մեկը hard inquiry է անում, նոր հաշիվ բացում, հասցե փոխում կամ քո անունով գործարք անում, քեզ ակնթարթորեն push/email է գալիս
Dark Web մոնիտորինգ. ծառայությունը սկանավորում է ինտերնետի մութ կողմը և հաքերների ֆորումները։ Եթե քո SSN-ը, email-ը, քարտի համարը, գաղտնաբառերը հայտնվում են արտահոսքերում, դու առաջինն ես իմանում և հասցնում ես արձագանքել
Բոլոր 3 բյուրոների մոնիտորինգ 24/7. վարկային հաշվետվության ցանկացած փոփոխություն (նոր հաշիվներ, late payments, collections) գալիս է ծանուցումով, պետք չէ ամեն անգամ մուտք գործել և ձեռքով ստուգել
SSN-tracking. քո Social Security Number-ի օգտագործման հետևում ԱՄՆ հանրային տվյալների բազաներում
FICO Score Simulator. ցույց է տալիս, թե ինչ կլինի score-ի հետ, եթե պարտք մարես, քարտ փակես կամ նոր վարկ վերցնես։ Նախքան անելը։
ՄԱՍ 03 · Վերլուծում ենք հաշվետվությունը բաժիններով
Երբ բացես քո 3B հաշվետվությունը, կտեսնես յոթ հիմնական բաժին։ Յուրաքանչյուրը կվերլուծենք IdentityIQ-ի իրական հաշվետվության օրինակով։
3.1 Customer Statement & Fraud Alerts
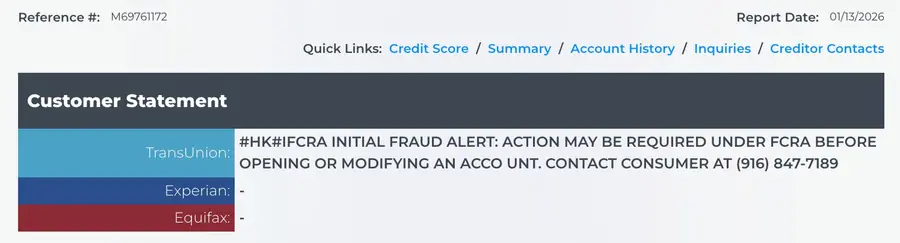
Այս բաժնից սկսվում է քո հաշվետվությունը, և այն բաց է թողնում մարդկանց 99%-ը։ Իզուր։ Այստեղ պահվում են հայտարարությունները և ալերտները, որոնք դու կամ այլ մարդ ավելացրել է հաշվետվությանը։ Ամենահաճախ և ամենավտանգավոր տեսակը FCRA Fraud Alert-ն է։
Customer Statement & Fraud Alerts բաժին
Ի՞նչ ես տեսնում վերևի օրինակում։ Հաճախորդի մոտ TransUnion-ում Initial Fraud Alert է դրված։ Սա հատուկ նախազգուշացում է, որը բանկին պարտադրում է ցանկացած նոր վարկ հաստատելուց առաջ ԶԱՄԳԱՀԱՐԵԼ մարդուն։ Experian-ում և Equifax-ում դատարկ է (գծիկ), նշանակում է՝ ալերտը դրված է միայն մեկ բյուրոյում։
Երբ է սա օգտակար.
Քեզ թալանել են կամ SSN-ը գողացել. դնում ես Fraud Alert, և խաբեբան չի կարողանա վարկ բացել առանց քեզ զանգելու
Հայտնվել ես արտահոսքում (Equifax 2017, T-Mobile, AT&T և այլն). կանխարգելիչ պաշտպանություն
Կորցրել ես փաստաթղթերը կամ դրամապանակը գողացել են
Երբ սա ԽՆԴԻՐ է.
Ինչ-որ մեկը քո հաշվետվության վրա Fraud Alert է դրել քո իմացությունից դուրս (հաճախ է լինում bank fraud-ից հետո)
Ինքդ ես դրել այն մի քանի տարի առաջ և մոռացել. հիմա բանկերը զանգում են հին համարին և չեն կարողանում կապվել → մերժում
Ալերտը դրված է միայն մեկ բյուրոյում (ինչպես օրինակում). բանկը, որը քաշում է այդ բյուրոն, կդանդաղեցնի կամ կմերժի վարկը
Ինչ փնտրել այս բաժնում
Ցանկացած տեքստ, որը դու ինքդ չես ավելացրել։ Եթե Customer Statement-ում ինչ-որ բան գրված է՝ հիշիր, դու՞ ես դա արել։ Եթե ոչ՝ դա կամ բյուրոյի սխալ է, կամ ուրիշի ձեռքերը քո հաշվետվությունում։ Կարևոր է նաև ստուգել ալերտի հեռախոսահամարը. եթե այն հին է կամ ընդհանրապես քոնը չէ, բանկը վարկը հաստատելիս չի կարողանա քեզ զանգահարել, և դու անբացատրելի մերժումներ ես ստանալու։ Շատերն ամիսներով չեն հասկանում, թե ինչու են իրենց մերժում, իսկ պատճառը հենց այստեղ է։
Ինսայդ Excalibur Credit Solutions-ից
Այս բաժնում կարող են լինել գրառումների մի քանի տեսակներ, և յուրաքանչյուրը վարկի վրա տարբեր կերպ է ազդում.
Initial Fraud Alert. գործում է 1 տարի։ Բանկը պարտավոր է քեզ զանգահարել նոր վարկ բացելուց առաջ։
Extended Fraud Alert. գործում է 7 տարի, դրվում է միայն իրական identity theft-ի զոհերին։
Active Duty Alert. զինվորականների համար, որոնք գործուղման մեջ են։
Credit Freeze (սառեցում). ամբողջովին բլոկավորում է հաշվետվությունը։ Ոչ մի բանկ չի կարող այն քաշել։ Սա պաշտպանության ամենախիստ ձևն է։
Consumer Statement. քո անձնական հայտարարությունը հաշվետվությանը (օրինակ "վիճարկում եմ XYZ հաշիվը"), այն տեսնում են բոլոր բանկերը։
Այդպիսի յուրաքանչյուր գրառում ազդում է վարկի հաստատման վրա։ Եթե Freeze ունես՝ ոչ մի հայտ չի անցնի, բանկը կտեսնի «no record»։ Եթե Fraud Alert է դրված՝ հայտը կդիտարկվի երկար կամ լրացուցիչ ստուգումներով։ Շատերը նույնիսկ չեն կասկածում, որ իրենց մոտ ինչ-որ բան դրված է. ալերտները կարող են մնացած լինել անցած տարիներից, ավտոմատ դրվել տվյալների արտահոսքերից հետո կամ սխալմամբ հայտնվել։
3.2 Personal Information
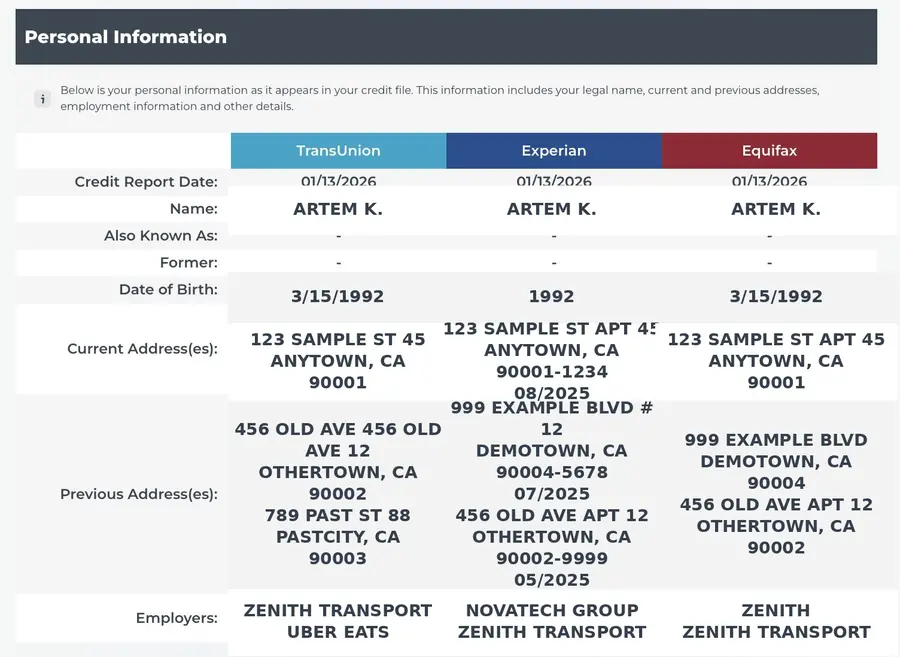
Այստեղ քո անձնական տվյալներն են՝ անուն, ծննդյան ամսաթիվ, ընթացիկ և նախկին հասցեներ, գործատուներ։ Ամենաթերագնահատված բաժինը։ Մարդկանց 70%-ը նույնիսկ չի նայում դրան, և իզուր. հենց այստեղ են ամենից հաճախ թաքնվում սխալները և identity theft-ի հետքերը։
Personal Information բաժին. երեք բյուրո կողք կողքի
Ինչին ուշադրություն դարձնել
1. Անուն և Also Known As։ Եթե բյուրոներից մեկում անունը սխալ է գրված, կամ կա ուրիշի «Also Known As»՝ սա լուրջ կարմիր դրոշ է։ Բանկերը ստուգում են անունը և կարող են մերժել կամ լրացուցիչ փաստաթղթեր պահանջել։ Ուրիշի անունը Also Known As-ում կարող է լինել identity theft-ի հետք կամ ազգանվանակցի հետ շփոթություն. այդպիսի գրառումները պետք է հեռացնել։
2. Հասցեներ, որտեղ երբեք չես ապրել։ Հասցեն, որը չես կարող բացատրել, այս բաժնի ամենավտանգավոր գտածոն է։ Դա կարող է լինել identity theft-ի մնացորդ (խաբեբան իր հասցեով վարկ է բացել քո անունով) կամ բյուրոյի սխալ։ Բանկը տեսնում է «տարօրինակ» հասցե → ռիսկի դրոշ է բարձրացնում → մերժում կամ բարձր տոկոսադրույք։
3. Կրկնվող գրառումներ։ Նույն գործատուն կամ հասցեն գրված է երկու անգամ (ինչպես "ZENITH" և "ZENITH TRANSPORT" Equifax-ում վերևում). սա score-ի համար կրիտիկական չէ, բայց աղտոտում է հաշվետվությունը։ Ցանկալի է մաքրել, որ պրոֆիլը կոկիկ տեսք ունենա։
4. Uber, DoorDash, Lyft, Instacart տիպի գործատուներ։ Սա մեծ որոգայթ է ներգաղթյալների համար։ Շատերը gig-economy-ում լրացուցիչ աշխատում են և չեն մտածում, որ այդ գործատուները մնում են հաշվետվության մեջ։ Երբ դիմում ես ավտոլիզինգի, բանկը գործատուների մեջ տեսնում է «Uber Eats» և մտածում. «այս մարդը մեքենան օգտագործելու է առաքման/տաքսիի համար»։ Լիզինգային ծրագրերը դա արգելում են, և քեզ կամ մերժում են, կամ առաջարկում կոմերցիոն ծրագիր՝ շատ ավելի բարձր տոկոսով։ Նույնը հիփոթեքի հետ. հավելվածների միջոցով 1099 եկամուտը բանկերն անկայուն են համարում։
Մարդկանց մեծ մասը չգիտի, թե ինչ է իր Personal Information-ում։ Իսկ հենց այս բաժնից բանկը սկսում է ստուգումը, և այնտեղ գրվածից է կախված քո՝ որպես հաճախորդի մասին առաջին տպավորությունը։
3.3 Credit Score
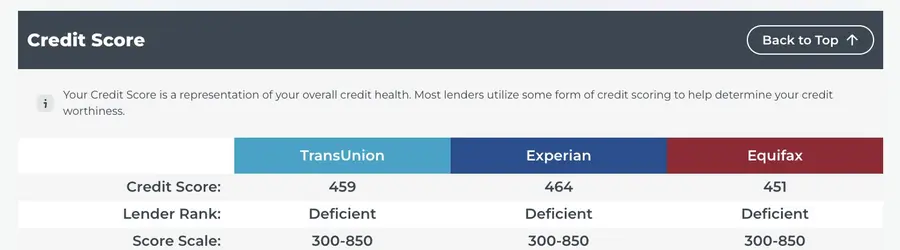
Հաշվետվության ամենա«սթրեսային» բաժինը. այստեղ տեսնում ես երեք բյուրոների քո երեք score-ը։ Սա առաջին բանն է, որին բանկը նայում է քո հայտը գնահատելիս։
Credit Score բաժին
Վերևի օրինակում հաճախորդն ունի երեք ցածր score՝ TransUnion 459, Experian 464, Equifax 451։ Բոլոր երեքը նշված են «Deficient», սա նշանակում է, որ բանկերի և վարկային քարտերի մեծ մասի համար մարդը գործնականում գոյություն չունի։ Ցանկացած վարկի հայտը գրեթե միշտ կավարտվի մերժումով կամ խելահեղ տոկոսով ծրագրի առաջարկով։
FICO Score Ranges. ինչ են նշանակում թվերը.
300-579 Poor / Deficient. մերժումներ գրեթե ամենուր
580-669 Fair. կհաստատեն բարձր տոկոսադրույքով և ցածր լիմիտով
1. Բյուրոների միջև տարբերությունը։ Վերևի օրինակում Experian-ի (464) և Equifax-ի (451) տարբերությունը միայն 13 միավոր է, սա նորմալ է։ Բայց եթե բյուրոների միջև տարբերությունը 50+ միավոր է, նշանակում է՝ բյուրոներից մեկում բացասական գրառում է, որը մյուսներում չկա։ Օրինակ, late payment-ը հայտնվել է միայն TransUnion-ում, կամ collection-ը՝ միայն Equifax-ում։ Սա աշխատանքի առաջին հանգույցն է. պետք է խորանալ և գտնել, թե ինչն է սխալ։
2. «Deficient» / «Poor» կարգավիճակ։ Սա 580-ից ցածր կատեգորիան է՝ ամենացավոտը։ Այս score-ով բանկերը ֆիզիկապես չեն կարող հաստատել պրոդուկտների մեծ մասը. հիփոթեք, ավտոլիզինգ, պրեմիում քարտեր՝ ամեն ինչ փակ է։ Հասանելի են միայն secured քարտերը (ավանդի դիմաց քարտեր) և subprime վարկերը տարեկան 24%+ տոկոսով։
3. Հենց ո՞ր score-ին է նայում բանկը։ Հաշվետվության թիվը վերջնական դատավճիռ չէ։ Յուրաքանչյուր բանկ օգտագործում է իր FICO մոդելը. ավտոյի համար՝ FICO Auto Score (250–900), հիփոթեքի համար՝ FICO 2/4/5, քարտերի համար՝ FICO 8 կամ 9։ Նույն մարդը կարող է ունենալ FICO 8 = 680 և FICO Auto Score = 720։ Հետևաբար IdentityIQ-ի score-ը ուղենիշ է, իսկ վարկի կոնկրետ տեսակի իրական պատկերը բանկն ինքը կտեսնի։
Ինսայդ Excalibur Credit Solutions-ից
Score-ը հետևանք է, ոչ թե պատճառ։ Տեսնել ցածր score և փորձել ուղիղ «բարձրացնել score-ը»՝ հակառակ ուղղությամբ աշխատանք է։ Score-ը բարձրանում է ավտոմատ, երբ մաքրվում է հաշվետվությունը. հեռացվում են late payments-ները, collections-ները, ավելորդ inquiries-ները, հարթվում է utilization-ը։ Հետևաբար հիմնական ուշադրությունը պետք է լինի ոչ թե թվի, այլ այն բանի վրա, ինչը այն ձևավորում է՝ ներքևի բաժինները (Accounts, Inquiries, Collections)։
3.4 Risk Factors
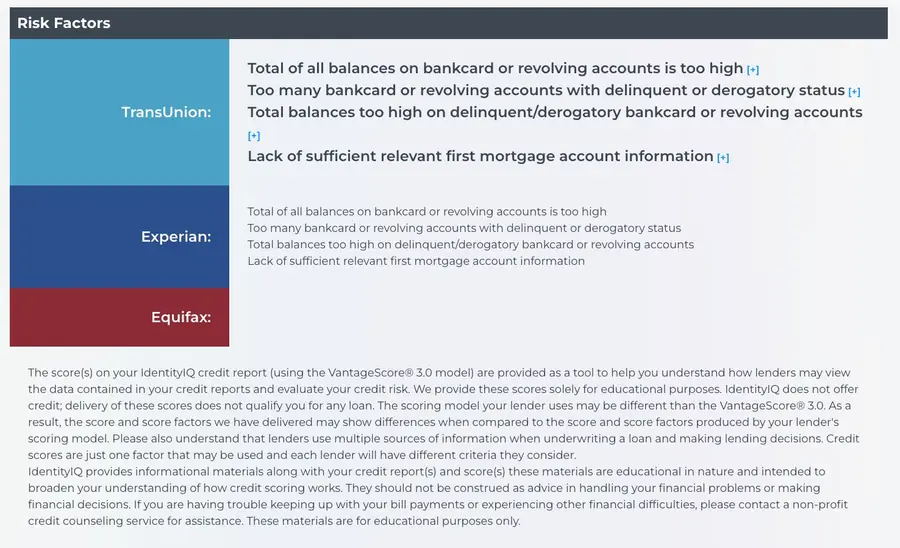
Այս բաժինը ցույց է տալիս, թե ինչու քո score-ը հենց այդպիսին է, ոչ թե ավելի բարձր։ Բյուրոն վերլուծում է քո հաշվետվությունը և տալիս է score-ը ներքև քաշող գործոնների ցանկ։ Ըստ էության, սա պատրաստի ճանապարհային քարտեզ է, թե ինչն առաջին հերթին ուղղել։
Risk Factors բաժին
Վերևի օրինակում հաճախորդի TransUnion-ը և Experian-ը նույն խնդիրները ցույց են տալիս.
"Total of all balances on bankcard or revolving accounts is too high". վարկային քարտերի ընդհանուր պարտքը չափազանց բարձր է
"Too many bankcard or revolving accounts with delinquent or derogatory status". չափազանց շատ քարտեր ուշացումներով կամ բացասական կարգավիճակով
"Total balances too high on delinquent/derogatory bankcard or revolving accounts". մեծ մնացորդներ հենց խնդրահարույց քարտերի վրա
"Lack of sufficient relevant first mortgage account information". հաշվետվությունում հիփոթեք չկա (բանկերը սիրում են վարկի տեսակների միքս)
Ինչին ուշադրություն դարձնել
1. Յուրաքանչյուր Risk Factor score-ի կոնկրետ խնդիր է։ Բյուրոն դա հենց այնպես չի գրում. այն ուղիղ նշում է, թե հենց ինչն է խանգարում score-ի աճին։ Եթե առաջին տողում «balances too high» է, նշանակում է՝ քո utilization-ը 30%-ից բարձր է և պետք է իջեցնել։ Եթե «delinquent or derogatory status»՝ կան հաշիվներ late payments-ով կամ charge-offs-ով, որոնք պետք է մաքրել։
2. Համեմատիր factors-ը բյուրոների միջև։ Եթե TransUnion-ում 4 գործոն է, իսկ Equifax-ում միայն 1, նշանակում է TransUnion-ում ավելի շատ բացասական է նստած։ Սա հաճախ է լինում, երբ պարտատերը հաղորդում է միայն մեկ բյուրոյին։
3. "Lack of sufficient first mortgage account information". սա նորմալ է, եթե հիփոթեք չունես։ Սա կրիտիկական գործոն չէ, բայց score-ը 800+ չի հասնի առանց հիփոթեքի կամ auto loan-ի պատմության մեջ։
4. Եթե ունես VantageScore (ոչ թե FICO)։ Ներքևի սքրինշոթում IdentityIQ-ը զգուշացնում է, որ ցույց է տալիս VantageScore 3.0։ Սա ուսուցողական մոդել է, բանկերն ավելի հաճախ օգտագործում են FICO։ FICO-ի score-ը և գործոնները կարող են տարբերվել։
Ինսայդ Excalibur Credit Solutions-ից
Risk Factors-ը հաշվետվության ամենաարժեքավոր մասն է ռազմավարություն կառուցելու համար։ Շատերն ամիսներ են ծախսում՝ փորձելով «բարձրացնել score-ը», չհասկանալով, թե հենց ինչն է այն քաշում ներքև։ Իսկ պատասխանը միշտ այստեղ է. բյուրոն ինքը գրում է քո ախտորոշումը։ Փորձառու մասնագետն այս ցանկով 5 րոպեում կազմում է գործողությունների պլան. ինչ մաքրել, ինչ հերթականությամբ, ինչ էֆեկտ սպասել։
3.5 Summary
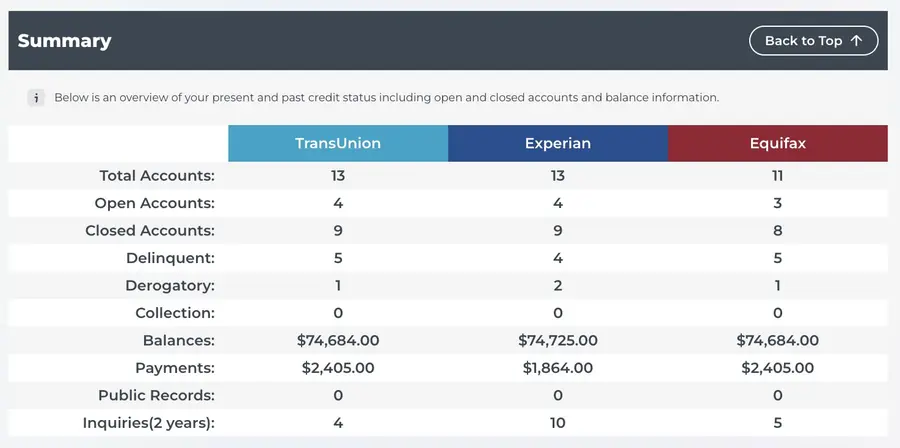
Այստեղ քո հաշվետվության ընդհանուր վիճակագրությունն է թվերով։ Առաջին հայացքից տեսանելի է մասշտաբը. քանի հաշիվ ունես, որքան պարտք, քանի ուշացում, քանի inquiries վերջին 2 տարում։
Summary բաժին
Վերևի օրինակում հաճախորդն ունի.
13 հաշիվ TransUnion-ում և Experian-ում, բայց միայն 11 Equifax-ում. 2 հաշվի անհամապատասխանություն
4 բաց, 9 փակ. մեծ մասն արդեն ակտիվ չէ
5 Delinquent + 1 Derogatory TransUnion-ում. սա շատ բացասական է
$74,684 ընդհանուր մնացորդ. լուրջ պարտք
10 Inquiries Experian-ում ընդդեմ 4-ի TransUnion-ում. բանկերն ակտիվորեն ստուգում էին հենց Experian-ը
Ինչին ուշադրություն դարձնել
1. Հաշիվների քանակի անհամապատասխանություն բյուրոների միջև։ Վերևի օրինակում TransUnion-ը և Experian-ը տեսնում են 13 հաշիվ, իսկ Equifax-ը՝ միայն 11։ Սա նշանակում է՝ 2 պարտատեր Equifax-ին չեն հաղորդում։ Կրիտիկական չէ, բայց հետաքրքիր է. օրինակ, եթե ունես դրական հաշիվներ, որոնք մի բյուրոյում չկան, քո score-ն այնտեղ ավելի ցածր կլինի։
2. Delinquent vs Derogatory։ Delinquent-ը ուշացում է, որը դեռ կարելի է ուղղել։ Derogatory-ն արդեն լուրջ բացասական է (charge-off, collection, bankruptcy)։ Օրինակում 5 delinquent + 1 derogatory նշանակում է, որ 1 հաշիվ արդեն «կորել» է. բանկը պարտքը դուրս է գրել։
3. Inquiries-ների հարաբերակցությունը բյուրոների միջև։ 10 inquiries Experian-ում ընդդեմ 4-ի TransUnion-ում նշանակում է, որ մարդը դիմել է բանկերի, որոնք հիմնականում Experian-ն էին ստուգում։ Յուրաքանչյուր inquiry score-ը նվազեցնում է 2–5 միավորով և հաշվետվությունում ապրում է 2 տարի։
Ինսայդ Excalibur Credit Solutions-ից
Summary-ը քո հաշվետվությունն է մեկ պատկերում։ Երբ առաջին անգամ նայում եմ ինչ-որ մեկի հաշվետվությանը, սկսում եմ հենց այս էջից։ Թվերով արդեն հասկանում եմ ռազմավարությունը. շատ inquiries → 6 ամսվա դադար։ Բարձր մնացորդ → utilization-ը նվազեցնելու պլան։ Մի քանի delinquent → վճարումների կարգապահություն։ Եվ միայն հետո խորանում եմ մանրամասների մեջ։
3.6 Account History (Tradelines)
Հաշվետվության ամենամեծ բաժինը։ Այստեղ քո յուրաքանչյուր հաշիվն է՝ բաց, փակ, charge-off, ավտովարկեր, հիփոթեք, վարկային քարտեր՝ բոլոր մանրամասներով. լիմիտ, մնացորդ, վճարումների պատմություն ամիսներով 2 տարվա համար։
Կվերլուծենք 5 տիպիկ սցենար, որոնք կտեսնես քո հաշվետվությունում.
Օրինակ 1. Լավ հաշիվ (Current)
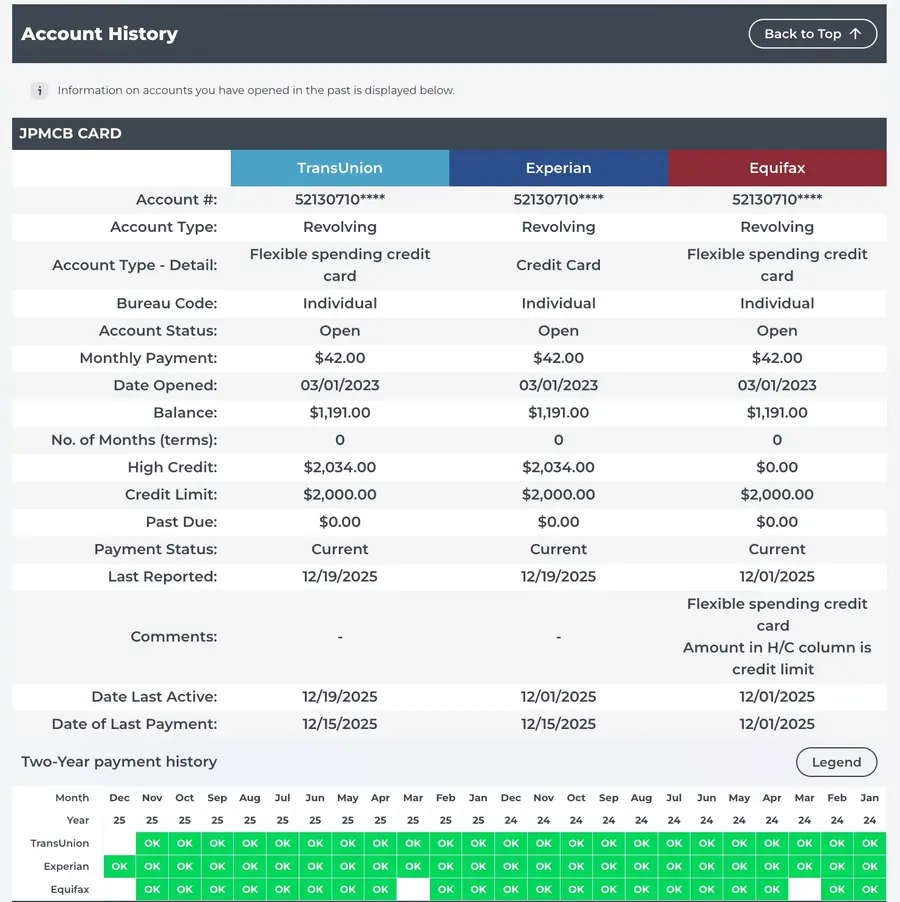
Օրինակ 1. լավ հաշիվ (JPMCB Card)
JPMCB Card՝ բաց revolving քարտ $1,191 մնացորդով $2,000 լիմիտի դեպքում։ Payment Status: Current, վճարումների պատմությունը՝ անընդմեջ կանաչ "OK"։ Սա օրինակելի հաշիվ է։ ԲԱՑ. utilization-ն այստեղ 60% է ($1191/$2000), սա շատ է, իդեալական է պահել 30%-ից ցածր։
Օրինակ 2. Վատ հաշիվ (Late 120 Days)
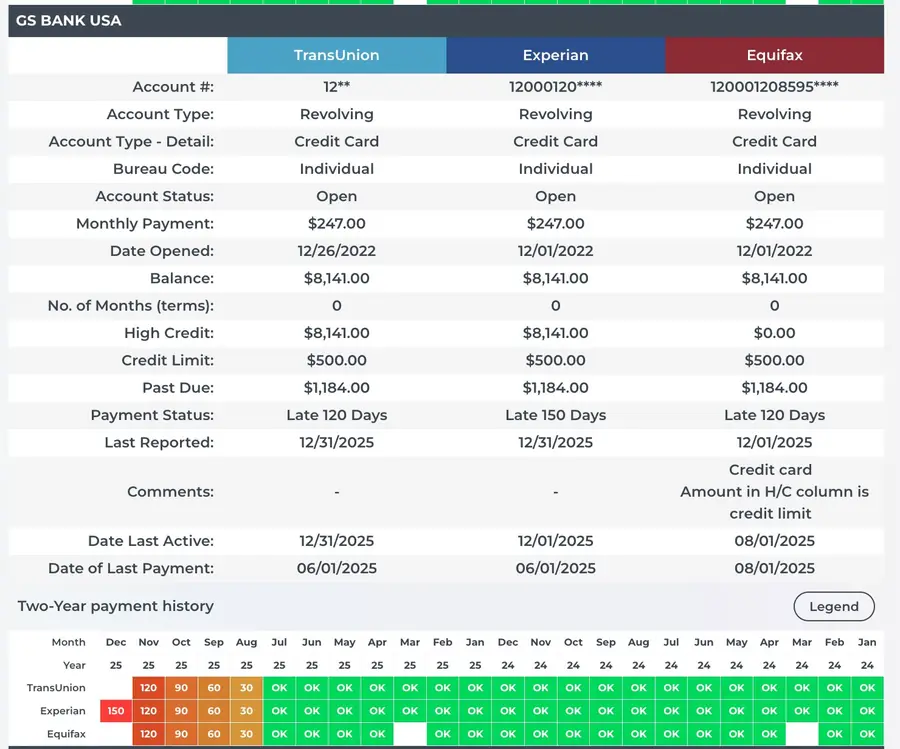
Օրինակ 2. 120 օր ուշացումներ (GS Bank USA)
GS Bank USA՝ քարտ միայն $500 լիմիտով, բայց մնացորդն արդեն $8,141 է (16 անգամ գերազանցում՝ դա տույժեր և տոկոսներ են)։ Late 120/150 Days։ Վճարումների պատմություն. օգոստոսից OK էին, հետո 30 → 60 → 90 → 120 → 150 (Experian)։ Սա «կես տարի առաջ դադարեց վճարել» դասական պատկերն է։ Մինուս 100+ միավոր։
Օրինակ 3. Tradeline ծառայություն (աղբ, որը պետք է հեռացնել)
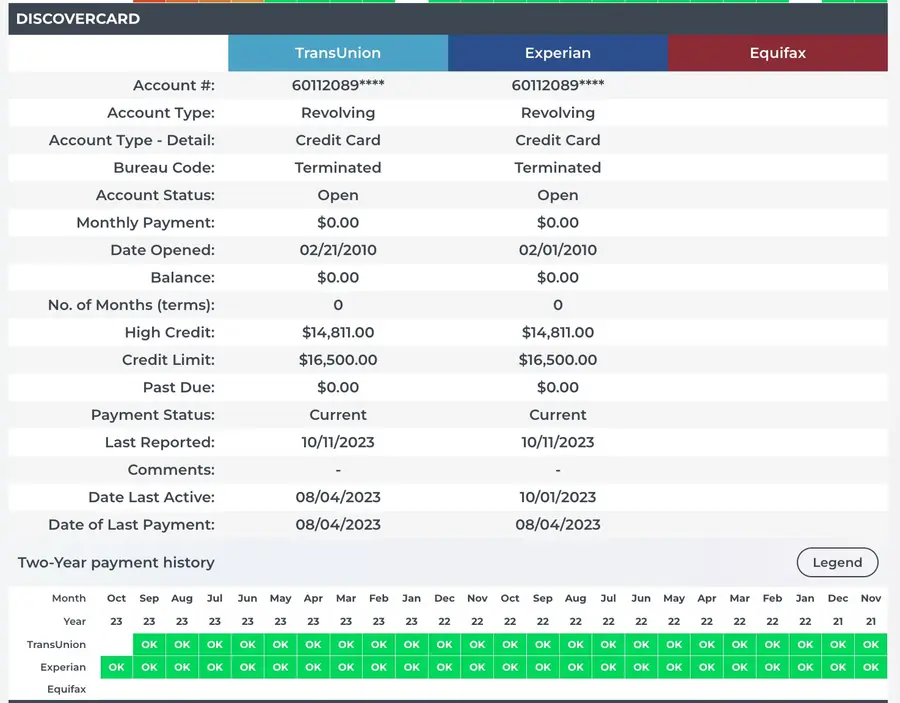
Օրինակ 3. հին Discover հաշիվ
Առաջին հայացքից հիանալի քարտ է. բացվել է 2010-ին, լիմիտը $16,500, վճարումների կատարյալ պատմություն։ Բայց ուշադիր նայիր. Bureau Code: Terminated, բացի այդ, այս գրառումը կա միայն TransUnion-ում և Experian-ում, իսկ Equifax-ում ընդհանրապես չկա։ Սա քո իրական քարտը չէ. սա tradeline ծառայություն է՝ Credit Boost, Boost Credit, Self կամ Kikoff տիպի։ Այդպիսի ծառայությունները քեզ ավելացնում են որպես authorized user լավ պատմությամբ հին քարտի։ Երբ ծառայության համար վճարելը դադարում է, գրառումը նշվում է Terminated և մնում է հաշվետվությունում որպես աղբ։ Շատերը մտածում են՝ «դե լավ, լիմիտը մեծ է, պատմությունը երկար, թող մնա»։ Սա սխալ է։ Terminated գրառումը բանկերը տեսնում են, և պրոֆիլի համար դրանից օգուտ արդեն չկա։ Այդպիսի գրառումներն ավելի լավ է վիճարկել, որ հաշվետվությունը մաքուր և արդիական տեսք ունենա։
Օրինակ 4. Auto Lease (Installment) (Installment)
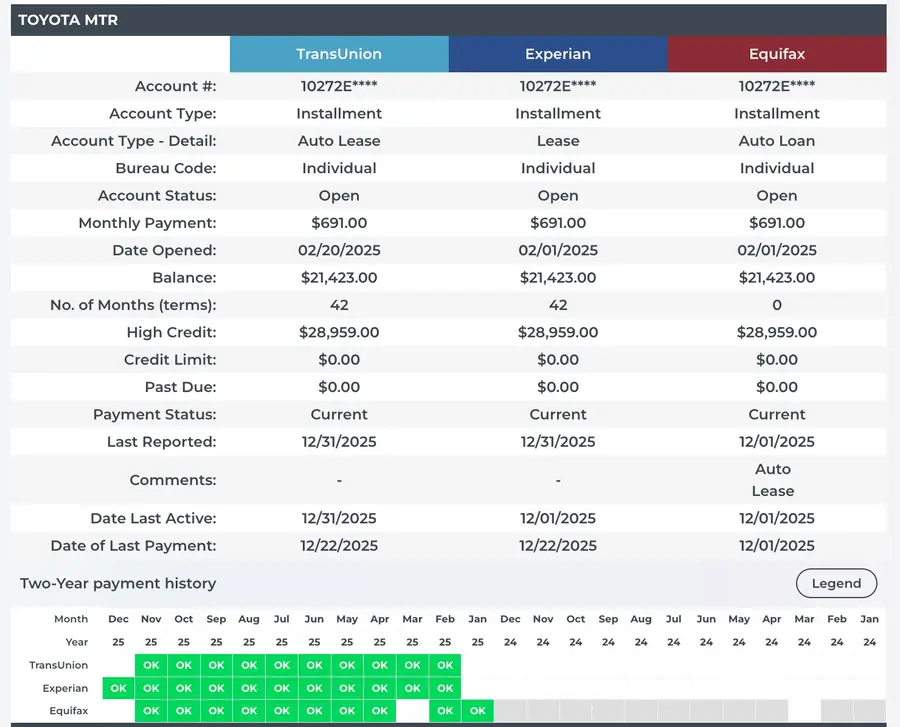
Օրինակ 4. Toyota Motor ավտոլիզինգ
Toyota Motor՝ ավտոլիզինգ, բացված 2025-ի փետրվարին, մնացորդ $21,423՝ 42 ամսով, ամսական վճար $691։ Account Type: Installment (ի տարբերություն քարտերի Revolving-ի)։ Current, բոլոր վճարումները OK։ Installment հաշիվներն օգնում են ստեղծել credit mix. բանկերը սիրում են տեսնել վարկի տարբեր տեսակներ (քարտեր + ավտո + հիփոթեք)։
Օրինակ 5. Charge-off / Collection / Collection (ամենախիստը)
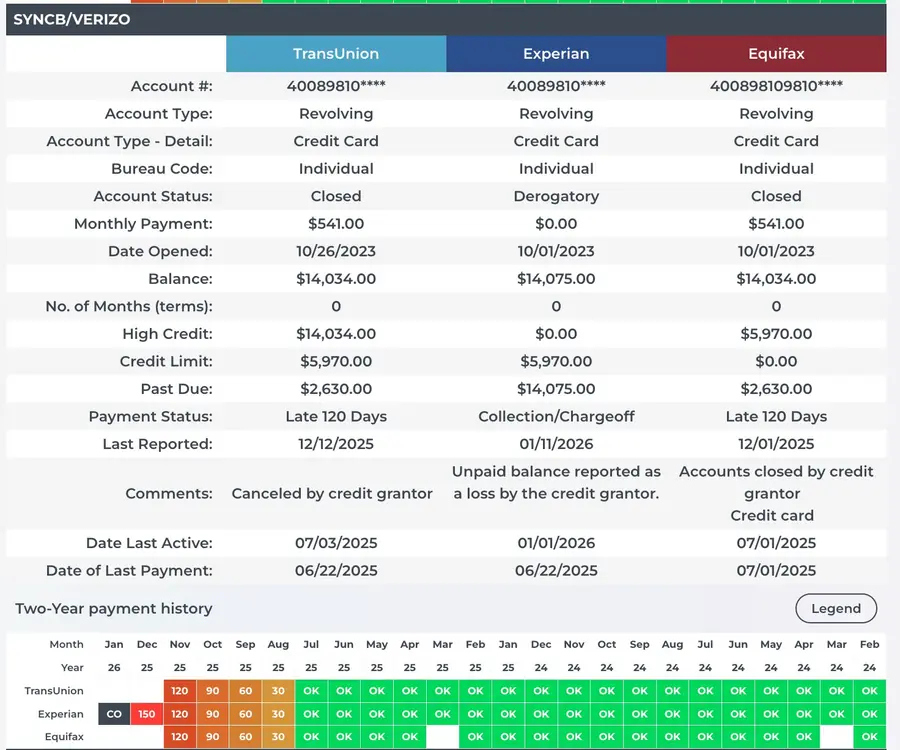
Օրինակ 5. charge-off SYNCB / Verizon
SYNCB/Verizon՝ Synchrony Bank/Verizon քարտ, բացված 2023-ի հոկտեմբերին։ Մնացորդ $14,034՝ $5,970 լիմիտի դեպքում։ Status: Closed/Derogatory, Collection/Chargeoff։ Պատմություն. ամեն ինչ OK էր, հետո սուր 30 → 60 → 90 → 120 → CO (Charge-off)։ Մեկնաբանություն. «Unpaid balance reported as a loss by the credit grantor»։ Սա նշանակում է, որ բանկը պարտքը դուրս է գրել որպես վնաս։ Մինուս 100–150 միավոր և հետք հաշվետվությունում 7 տարով։
Ինչին ուշադրություն դարձնել
1. Payment Status-ը հիմնական դաշտն է։ Current = ամեն ինչ լավ է։ Late 30/60/90/120/150՝ աճող ուշացում, որքան շատ օր, այնքան ուժեղ մինուս score-ին։ Charge-off / Collection՝ բանկը պարտքը դուրս է գրել։
2. Two-Year payment history (քառակուսիներ)։ Կանաչ OK = լավ։ Դեղին/նարնջագույն/կարմիր թվեր = ուշացումներ։ Սև CO = charge-off։ Մոխրագույն քառակուսիներ = բյուրոն այդ ամսվա տվյալներ չի ստացել (սա վատ չէ)։
3. Անհամապատասխանություններ բյուրոների միջև։ Հաճախ նույն հաշիվը երեք բյուրոներում տարբեր տեսք ունի. օրինակ, GS Bank USA-ն ցույց է տալիս Late 120 TU/EQ-ում, բայց Late 150 Experian-ում։ Սա նշանակում է, որ Experian-ը ավելի թարմ տվյալներ է ստացել։
4. Tradeline ծառայություններ և authorized user։ Եթե հաշվետվությունում ունես օրինակ 3-ի տիպի հաշիվ (հին, կատարյալ, Terminated նշումով, միայն մեկ-երկու բյուրոյում)՝ ամենայն հավանականությամբ դա tradeline ծառայության հետք է, որի համար դադարել են վճարել։ Այդպիսի terminated գրառումները պետք է մաքրել, իսկ ակտիվ authorized user գիծը, հակառակը, աշխատում է պրոֆիլի օգտին։ Իսկապես քո հին քարտերը (որոնք ինքդ ես բացել և օգտագործել), հակառակը, մի փակիր. դրանք պահում են քո Average Age of Accounts-ը։
5. Utilization (լիմիտի օգտագործում)։ Հաշվարկվում է այսպես. balance / credit limit × 100%։ Իդեալական է պահել 10%-ից ցածր, նորմալ է մինչև 30%։ JPMCB-ում 60%-ից բարձր է, սա արդեն նվազեցնում է score-ը։
Ինսայդ Excalibur Credit Solutions-ից
Account History-ը հաշվետվության սիրտն է։ Այստեղ է քո score-ի 65%-ը (35% Payment History + 30% Amounts Owed)։ Մեկ charge-off, ինչպես SYNCB/Verizon-ի դեպքում, կարող է score-ը սպանել 100+ միավորով և փակել մուտքը բանկերի մեծ մասին։ Մյուս կողմից, մեկ իրական հին մաքուր քարտ (քո սեփականը, ոչ tradeline ծառայություն) կարող է քեզ պահել Good կատեգորիայում, նույնիսկ երբ մնացածն այնքան էլ չէ։ Այստեղ յուրաքանչյուր հաշիվ կամ ակտիվ է, կամ պասիվ քո վարկային պատմության համար։
3.7 Inquiries
Ամեն անգամ, երբ վարկի ես դիմում, բանկը hard inquiry է անում՝ հարցում բյուրոյին։ Այս հարցումները հաշվետվությունում մնում են 2 տարի և յուրաքանչյուրը score-ը նվազեցնում է 2–5 միավորով։
Inquiries բաժին
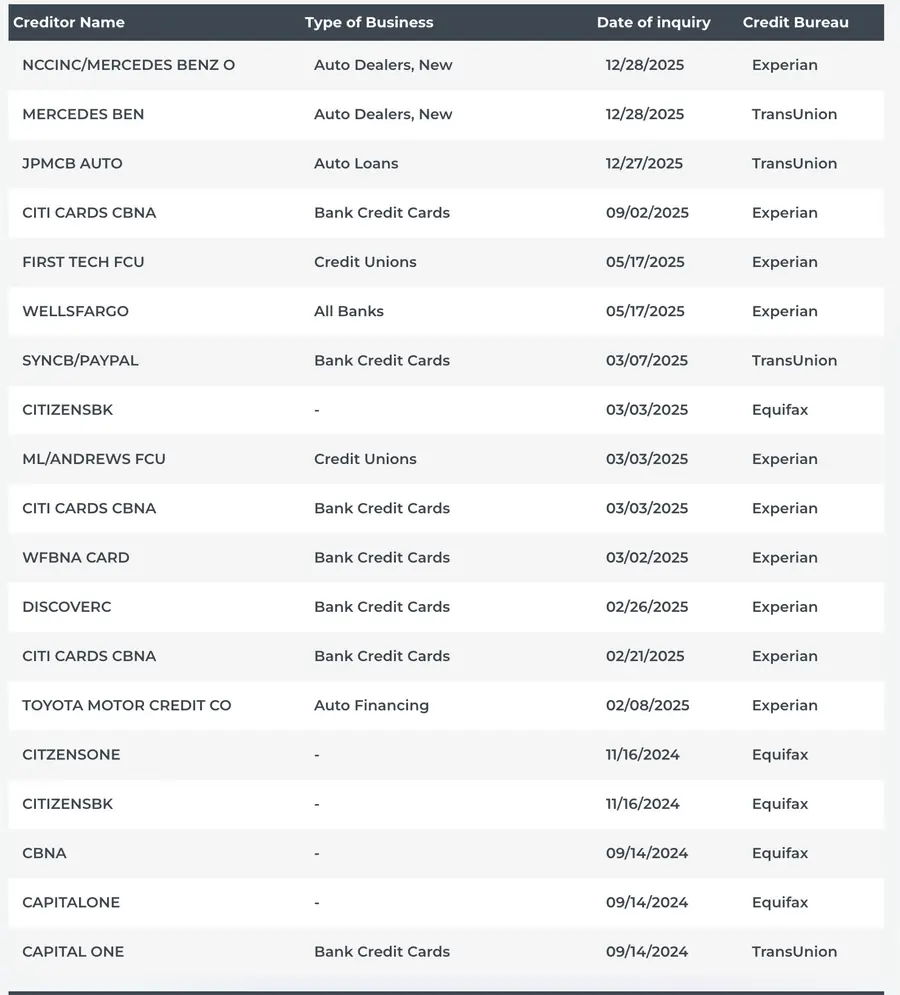
Վերևի օրինակում տեսանելի է inquiries-ներով գերբեռնված հաշվետվության դասական պատկերը.
2025-ի դեկտեմբեր. NCCINC/MERCEDES BENZ + MERCEDES BEN + JPMCB AUTO՝ երեք inquiry անընդմեջ, մարդն ակնհայտորեն դիմել էր Mercedes գնելու
2025-ի փետրվար-մարտ. CITI CARDS (3 անգամ) + DISCOVER + WFBNA + SYNCB/PAYPAL՝ քարտերի հայտերի շարք
2025-ի մայիս. FIRST TECH FCU + WELLSFARGO մեկ օրում. դիմել է վարկային միության և բանկի միաժամանակ
Ինչին ուշադրություն դարձնել
1. Inquiries-ների խտություն։ Եթե 6 ամսում ունես 5+ hard inquiries՝ սա կարմիր դրոշ է բանկերի համար։ Նրանք մտածում են. «այս մարդը շտապ փող է փնտրում, ինչ-որ բան այն չէ»։ Եվ մերժում են, նույնիսկ եթե score-ը նորմալ է։ Վերևի օրինակում հաճախորդն ունի inquiry-ների մի ամբողջ շարք անընդմեջ. սա ֆինանսական խնդիրների ազդանշան է։
2. Կրկնվող inquiries։ Տեսնո՞ւմ ես "CITI CARDS CBNA" երեք անգամ՝ 09/02, 03/03 և 02/21։ Սա նշանակում է, որ մարդը 3 անգամ դիմել է Citi-ին (կամ 1 անգամ, իսկ Citi-ն նրան մի քանի անգամ ստուգել է)։ Յուրաքանչյուր ստուգում = -2–5 միավոր։
3. Auto Inquiries-ը հատուկ դեպք է։ Երբ դիմում ես ավտոսրահում, դիլերը հաճախ քո վարկը «շոփինգ» է անում միանգամից 5–10 բանկում, և յուրաքանչյուրը hard inquiry է անում։ FICO-ի կանոնով 14–45 օրվա ընթացքում բոլոր ավտո inquiry-ները հաշվվում են որպես մեկ։ Բայց շատ ներգաղթյալներ դա չգիտեն և համաձայնում են տասը ստուգման անընդմեջ։
4. Inquiries միայն մեկ բյուրոյում։ Օրինակում 12 inquiries Experian-ում, 4 TransUnion-ում, 5 Equifax-ում։ Սա նշանակում է, որ բանկերն ավելի հաճախ ստուգում են Experian-ը, և հենց այնտեղ այս հաճախորդի ամենացածր score-ն ավելի երկար կվերականգնվի։
5. Hard vs Soft։ Այս բաժնում միայն hard-երն են՝ այն, որ ինքդ ես նախաձեռնել հայտ տալով։ Soft inquiries-ները (նախահաստատված առաջարկներ, score-ի քո սեփական ստուգումները) score-ի վրա ՉԵՆ ազդում և սովորաբար այս բաժնում չեն ցուցադրվում։
Ինսայդ Excalibur Credit Solutions-ից
Ներգաղթյալների ամենատարածված սխալը. «քարտ չստացա, կփորձեմ ևս մեկ բանկում։ Էլի չստացա՝ կփորձեմ երրորդում»։ Հինգերորդ մերժման ժամանակ score-ն արդեն մինուս 25 միավոր է inquiries-ներից, բացի այդ, բանկերը տեսնում են մերժումների շարք և կանգ՝ մերժում են ավտոմատ։ Չարժե դիմել «բախտի հույսով»։ Սկզբում ստուգիր հաշվետվությունդ, հասկացիր, թե ինչն է սխալ, ուղղիր, հետո դիմիր մեկ խնամքով ընտրված բանկի՝ քո պրոֆիլին համապատասխան։
ԿԱՐԵՎՈՐ Է ԳԻՏԵՆԱԼ · Այս ամենը կարելի է վիճարկել
Հիմա, երբ բաժինները հասկացել ես և իրական օրինակներ տեսել, հիմնական հարցն է. կարելի՞ է սրա հետ ինչ-որ բան անել։ Պատասխանը կարճ է. այո, և բացասականի մեծ մասը կարելի է ամբողջովին հեռացնել։
Ինչ կարելի է վիճարկել հաշվետվությունում
Late payments (30/60/90/120 օր ուշացումներ). նույնիսկ եթե իրականում եղել են
Charge-offs. բանկի դուրս գրած պարտքեր
Collections. կոլեկտորներին վաճառված պարտքեր
Hard inquiries, որոնցից հետո հաշիվ ՉԵՍ բացել. բանկը քեզ ստուգել է, մերժել, իսկ score-ի մինուսը մնացել է 2 տարի
Terminated կարգավիճակով tradeline ծառայություններ (Credit Boost, Self, Kikoff և նմանատիպ)
Կրկնվող հաշիվներ. երբ նույն պարտքը գրված է երկու անգամ
Անճշգրիտ հասցեներ, անուններ, գործատուներ Personal Information-ում
Public Records. դատական որոշումներ, հարկային գրավներ
Հին fraud alerts, որոնց մասին մոռացել ես և որոնք խանգարում են հաստատումներին
Bankruptcy. որոշ դեպքերում
Սա գործում է FCRA (Fair Credit Reporting Act) ֆեդերալ օրենքով. այն պարտավորեցնում է բյուրոներին հեռացնել ցանկացած տեղեկություն, որը պարտատերը չի կարող ամբողջովին հաստատել փաստաթղթերով։ Գործնականում բյուրոն հեռացնում է վիճարկվող բացասականի 30–60%-ը պարզապես այն պատճառով, որ պարտատերերը հաճախ փաստաթղթերի ամբողջական փաթեթ չունեն կամ ժամանակին չեն պատասխանում։
Միայն կարևոր է հասկանալ
Սա մոգություն չէ և ինքն իրեն չի անհետանում։ Յուրաքանչյուր հաշիվ վիճարկվում է առանձին. պետք է ճիշտ ձևակերպել պատճառը, նամակներ ուղարկել բոլոր երեք բյուրոներին, սպասել պատասխանի, մերժման դեպքում ներկայացնել կրկնակի վիճարկում այլ հիմքով, օգտագործել FDCPA-ն կոլեկտորների դեմ, debt validation՝ սկզբնական պարտատիրոջ դեմ և այլն։ Մեկ մարդ դրա վրա կարող է ծախսել 6–12 ամիս և արդյունք չստանալ։ Պրոֆեսիոնալը նույնն անում է 2–4 ամսում, որովհետև գիտի, թե հենց որ բառերն են գործում, ինչ բյուրոկրատական բացեր օգտագործել և ինչ հերթականությամբ դիմել յուրաքանչյուր բյուրոյի։
Ինսայդ Excalibur Credit Solutions-ից
Ամենաթերագնահատված կետը՝ hard inquiries առանց բացված հաշվի։ Դիմել ես քարտի → մերժել են → score-ը մինուս 2 տարով։ Մարդկանց մեծ մասը նույնիսկ չի կասկածում, որ այդ inquiries-ները կարելի է հեռացնել։ FCRA-ի համաձայն, եթե դու գրավոր թույլտվություն չես տվել հենց այդ ստուգման համար, կամ եթե ստուգման արդյունքը հաշվի բացման չի հանգեցրել, inquiry-ն կարելի է վիճարկել որպես «չհաստատված»։ Յուրաքանչյուր հեռացված inquiry = +2–5 միավոր։ 12 inquiries ունեցող հաճախորդի դեպքում սա հեշտությամբ տալիս է +30–50 միավոր միայն այս բաժնի մաքրման հաշվին։
ԻՐԱԿԱՆ ԴԵՊՀ · Ինչ էր և ինչ դարձավ
Հիշո՞ւմ ես Մաս 3-ի սքրինշոթները, որտեղ վերլուծում էինք հաշվետվություն $14,034 charge-off-ով (SYNCB/Verizon), Late 120/150 Days-ով (GS Bank), delinquent հաշիվների կույտով և $74,684 ընդհանուր պարտքով։ Սա Excalibur Credit Solutions-ի իրական հաճախորդ է։ Ահա, թե ինչ ստացվեց. 3 ամիս պրոֆիլի մաքրման և պատրաստման + 2 շաբաթ հաստատման և մեքենայի տրամադրման.
Սկզբնական score
459 / 464 / 451
Deficient բոլոր 3 բյուրոներում
3,5 ամիս անց
700+
Good կատեգորիա
Ինչ է արվել
Հաշվետվությունից հեռացվել է ամբողջ բացասականը (charge-off, late payments, collections)
Ավելորդ hard inquiries-ները մաքրված են
Արվել է credit boost. ավելացվել են որակյալ tradelines
Ֆինանսավորվել է 2022 թ. Mercedes-Benz GLE 63 S AMG
Բացվել է 2 նոր վարկային քարտ $35,000 և $5,000 լիմիտներով
Mercedes-Benz GLE 63 S AMG (2022). ֆինանսավորում
Ավտովարկ $77,000՝ 72 ամսով, ամսական վճար $1,328, կարգավիճակ Current։ Հաշվետվության վրա 3 ամիս աշխատելուց հետո հաճախորդը դիմեց բանկ և ~2 շաբաթ անց հաստատում ստացավ ու դիլերային կենտրոնից դուրս եկավ մեքենայով։
Հաճախորդի դեպք. Mercedes-Benz GLE 63 S AMG ավտովարկ հաշվետվությունում
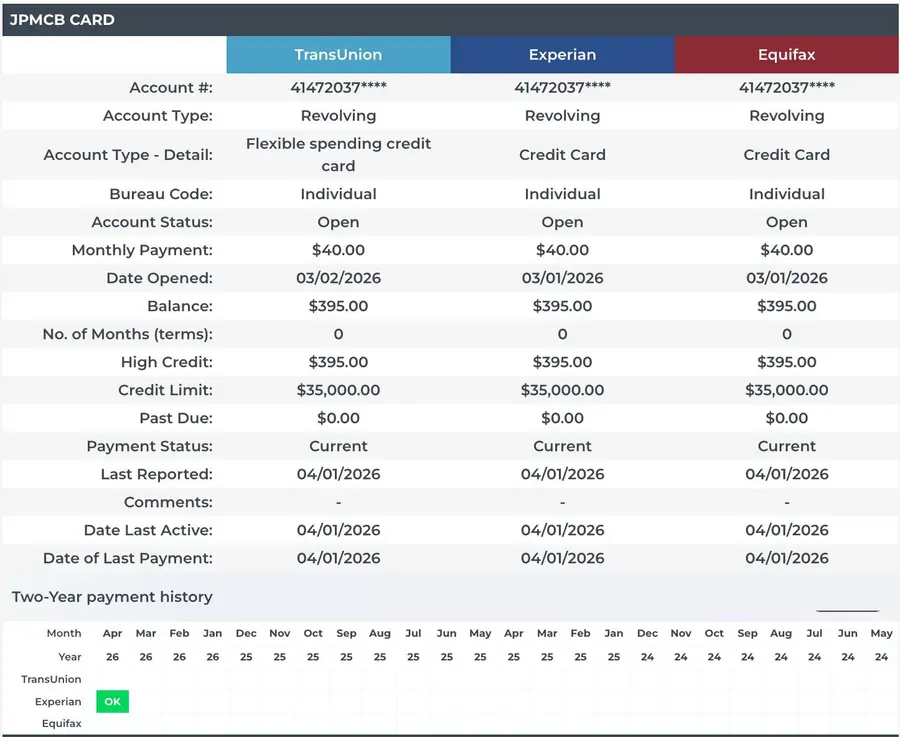
JPMCB Card. $35,000 լիմիտ
Chase-ի պրեմիում վարկային քարտ $35,000 լիմիտով։ Սա 740+ score ունեցողների մակարդակն է։ Հաստատվել է ավտովարկին զուգահեռ. բանկերը մաքուր հաշվետվություն տեսան և իրենք սկսեցին տրամադրել։
Հաճախորդի դեպք. JPMCB քարտ $35 000 լիմիտով
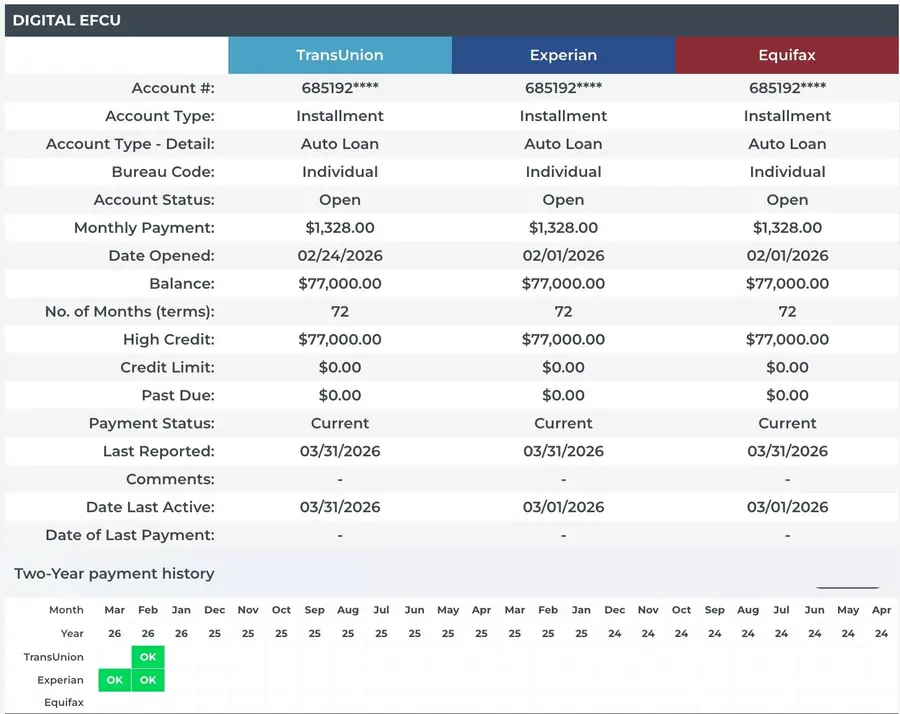
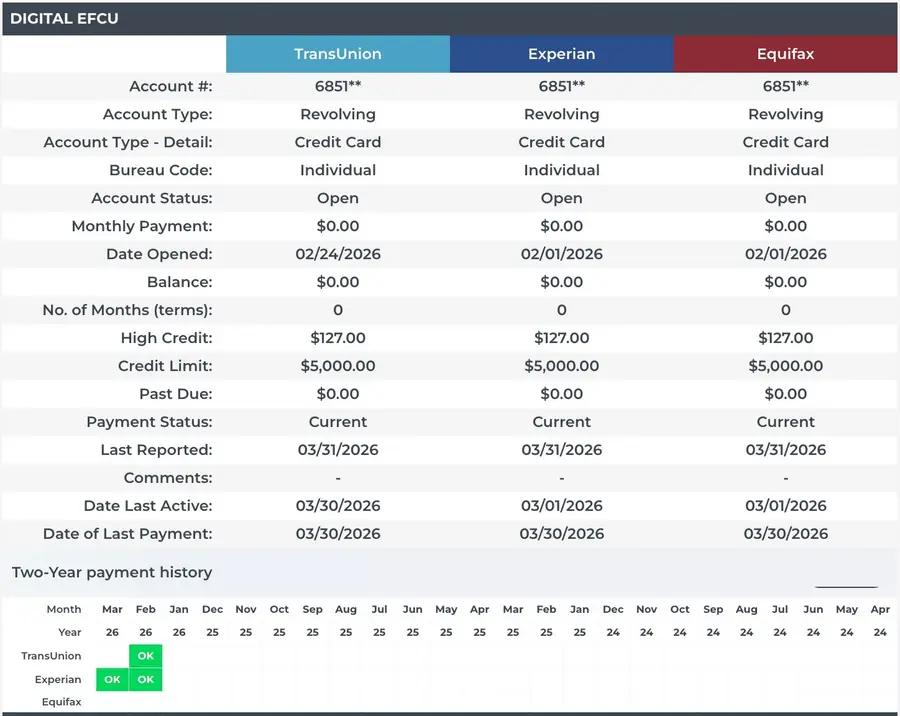
Digital EFCU. $5,000 լիմիտ
Լրացուցիչ վարկային քարտ Digital Federal Credit Union-ից $5,000 լիմիտով credit mix-ի և ընդհանուր utilization-ի նվազեցման համար։
Հաճախորդի դեպք. Digital FCU քարտ
Ինչ է սա նշանակում քեզ համար
Այս հաճախորդը Excalibur Credit Solutions-ին դիմել է նույն խնդիրներով, որոնք դու, հավանաբար, հիմա տեսնում ես քո հաշվետվությունում՝ charge-offs, late payments, բանկերի մերժումներ։ 3,5 ամսում (3 ամիս պրոֆիլի մաքրման + 2 շաբաթ հաստատման) նրա կյանքը փոխվեց. հեռացվեց ամբողջ բացասականը, բարձրացվեց score-ը, և մերժումների փոխարեն՝ 2022 թվականի Mercedes GLE 63 S AMG և լուրջ լիմիտներով քարտեր։
Սա մոգություն չէ և մարքեթինգ չէ։ Սա համակարգային աշխատանք է. բացասականի վիճարկում FCRA-ի համաձայն, inquiries-ների հեռացում, գրագետ credit boost և նպատակային դիմում ճիշտ բանկերին ճիշտ պահին։ Ինքնուրույն սա չես կրկնի. պետք է փորձ, համակարգի հասկացողություն և անհրաժեշտ գործիքների հասանելիություն։
ՄԱՍ 04 · Ստուգման չեկ-լիստ
Երբ պատվիրել ես քո 3B հաշվետվությունը, անցիր այս ցանկով, նշիր յուրաքանչյուր կետը.
Ինչ ստուգել հաշվետվությունում
Համեմատել երեք FICO score-երը. գտնել, որտեղ 50+ միավորի բացն է
Ստուգել Personal Information-ը. կան ուրիշի հասցեներ/գործատուներ
Գտնել բոլոր hard inquiries-ները. նշել այն, որտեղ չես դիմել
Ստուգել յուրաքանչյուր հաշիվ. բոլո՞րն են իրոք քոնը
Գտնել բոլոր late payments-ները. գրել ամսաթվերը և գումարները
Գտնել բոլոր collections-ները. գրել սկզբնական պարտատիրոջը
Ստուգել charge-offs-ները. համեմատել ամսաթվերը late payments-ի հետ
275 քարտ 88 բանկից և 82 վարկային միությունից. որոնք իրական լիմիտներ են տալիս, և որոնք ուտում են միջնորդավճարներով և $300 առաստաղով։
15 րոպեՏեղեկագիր
Ինչն է քարտը դարձնում լավ կամ աղբ
Քարտն արժեքավոր է երեք բանով. իրական վերականգնվող լիմիտ (ոչ թե ձեր սեփական փողը), բարձր առաստաղ, ադեկվատ միջնորդավճարներ և APR։ Եթե քարտը սա տապալում է, այն անօգուտ է, նույնիսկ եթե «հեշտ են հաստատում»։
Լավ
Իրական վարկ, բարձր լիմիտներ ($10k+), նորմալ APR։ Պետք է լավ score։
Միջին
Իրական քարտ համեստ առաստաղով կամ լեգիտիմ «աստիճան», այդ թվում խոշոր բանկերի secured քարտեր, որոնք փոխակերպվում են սովորականի։
Վատ
Ցածր լիմիտ, բարձր fee կամ «builder-խաղալիք» առանց իրական լիմիտի։ Աճի համար անօգուտ է։
Ինչից խուսափել
Chime / Current / Varo-ն վարկային քարտեր չեն, այլ builder գործիքներ (լիմիտ = ձեր սեփական փողը)։ Mission Lane, Credit One, Merrick. չնչին լիմիտ ($300–$1 500) և բարձր միջնորդավճարներ։ First Premier, Total, Surge, Indigo, Milestone, Fortiva. APR մինչև 36% և վճարումներ «օդի համար»։ Ներքևի աղյուսակներում դրանք բոլորը նշված են որպես վատ։
Merrick Double Your Line MastercardSoft-pull. լիմիտի կրկնապատկում 7 վճարումից հետո։ ❗ Առաստաղ ~$1,350։ «Կրկնապատկումը» ըստ կարծիքների հաճախ չի գործում։
43. Destiny MastercardGenesis / Concora. թույլ վարկի համար։ SUBPRIME $300 – $1,000 Ստուգել →Ստուգել →
44. Aspire (Cash Back Mastercard)Առանց ավանդի, լիմիտ մինչև $1,000, մինչև 3% cashback; rebuilding։ SUBPRIME $500 – $1,000 Ստուգել → Բ Ա Ժ Ի Ն 2 Անձնական վարկեր 26 PRIME Թոփ էմիտենտներ, բարձր լիմիտներ, պետք է լավ score։Ստուգել →
Բաժին 2 · Անձնական վարկեր · 26
1. SoFiView Your Rate / soft-pull prequalification։ PRIME $5,000 – $100,000 Ստուգել →Ստուգել →
2. Discover Personal LoansCheck Your Rate։ PRIME $2,500 – $40,000 Ստուգել →Ստուգել →
3. PenFed Credit UnionԷջում ընտրել Check My Rate / Pre-qualify։ PRIME $600 – $50,000 Ստուգել →Ստուգել →
4. First Tech Federal Credit UnionՆախնական ստուգում, հետո լիարժեք հայտ։ PRIME $500 – $50,000 Ստուգել →Ստուգել →
5. Citizens BankCheck rate առանց score-ի վրա ազդելու։ PRIME $5,000 – $50,000 Ստուգել →Ստուգել →
6. TruistPrequalify անձնական վարկերի համար։ PRIME $3,500 – $50,000 Ստուգել →Ստուգել →
7. PNC BankCheck rate. հաճախորդների և նոր դիմորդների համար։ PRIME $1,000 – $35,000 Ստուգել →Ստուգել →
8. Navy Federal Credit UnionՊահանջվում է NFCU անդամություն։ PRIME $250 – $50,000 Ստուգել →Ստուգել →
9. Alliant Credit UnionՊահանջվում է Alliant անդամություն։ PRIME $1,000 – $100,000 Ստուգել →Ստուգել →
10. USAAԱնդամություն. soft-pull rate check։ PRIME $1,000 – $100,000 Ստուգել → ՄԻՆՁ Հասանելի են միջին (fair) վարկի դեպքում։Ստուգել →
Ինչ են սիրում Chase-ը, Amex-ը, Bank of America-ն, Wells Fargo-ն և Citi-ն, ինչպես ճիշտ լրացնել հայտերը և բարձրացնել բարձր լիմիտի շանսը։
6 րոպեՌազմավարություն
Մարդկանց մեծ մասը հայտերը սխալ է լրացնում։ Բանկը նայում է ոչ միայն score-ին. եկամտին, utilization-ին, inquiries-ներին, հաշիվների պատմությանը և նույնիսկ նրան, թե ինչպես է լրացված հայտը։
01Chase
Սիրում են մաքուր վարկային պատմություն և քիչ նոր inquiries։
Ավելի լավ է դիմել, երբ utilization-ը 10–15%-ից ցածր է։
Եթե Chase-ում արդեն checking account ունեք, շանսն ավելի բարձր է։
Նշեք իրական ընդհանուր եկամուտը, ներառյալ business income-ը, եթե կա։
Income-ը մի թերագնահատեք. բանկերը լիմիտը հաճախ տալիս են հենց նշված եկամտից։
Եթե բնակարան եք վարձակալում, monthly housing payment-ը գրեք իրական և կայուն։
Chase-ից առաջ 5–6 հայտ անընդմեջ մի արեք. նրանք շատ ուշադիր նայում են recent accounts-ին։
02American Express
Սիրում են հաճախորդներ, որոնք ակտիվ օգտվում են քարտից և ժամանակին վճարում։
Նույնիսկ եթե սկզբնական լիմիտը միջին է, հետո հաճախ increase են տալիս։
Հայտում կարևոր են կայուն income-ը և նորմալ վճարումների պատմությունը։
Չեն սիրում վճարումների բացթողում նույնիսկ մի քանի օրով։
Եթե առաջին Amex քարտը լավ է վարվել, հաջորդները ստանալը շատ ավելի հեշտ է։
03Bank of America
Շատ են սիրում relationship banking։
Եթե նրանց մոտ checking/savings-ում փող եք պահում, վստահությունն ավելի բարձր է։
Income-ը պետք է տրամաբանական տեսք ունենա ձեր պարտքերի նկատմամբ։
Չեն սիրում վարկային քարտերի չափազանց բարձր բեռնվածություն։
Երբեմն շատ լավ լիմիտներ են տալիս նորմալ cash flow ունեցող հաճախորդներին։
04Wells Fargo
Նայում են debt-to-income ratio-ին և նոր հաշիվների քանակին։
Ավելի լավ է դիմել, երբ շատ recent inquiries չկան։
Job position-ը և income-ը պետք է կայուն տեսք ունենան։
Չեն սիրում, երբ մարդը կարճ ժամանակում շատ քարտեր է բացել։
05Citi
Շատ ուշադիր նայում են inquiries-ներին և նոր հաշիվներին։
Եթե utilization-ը ցածր է, լավ լիմիտի շանսն ավելի բարձր է։
Income-ում նշեք ամբողջական իրական եկամուտը։
Ավելի լավ է չդիմել անմիջապես այլ բանկերից հետո։
Հաճախ լավ լիմիտներ են տալիս ուժեղ FICO-ով և երկար պատմությամբ մարդկանց։
Ինչ գրել հայտերում
Income. Ամբողջական իրական եկամուտ, որը կարող եք բացատրել։
Housing payment. Պատահական թվեր մի գրեք. բանկը նայում է income-ի և rent-ի հարաբերակցությանը։
Job title. Նորմալ կայուն պաշտոն, ոչ թե անորոշ ձևակերպումներ։
Առանց սխալների հասցեում, հեռախոսում և employment information-ում։
Business income-ը նույնպես կարելի է հաշվի առնել, եթե իրական է։
Հայտից առաջ նվազեցրեք utilization-ը։
Սխալներ, որոնց պատճառով լիմիտները կրճատում են
10+ inquiries կարճ ժամանակում
Բարձր utilization
Ուշացումներ
Չափազանց շատ նոր քարտեր
Սխալ income
Միանգամից մի քանի բանկ դիմելը
Հիմնական միտքը
Նույն score-ի դեպքում էլ մի մարդ ստանում է $2 000 լիմիտ, մյուսը՝ $20 000։ Տարբերությունը հաճախ հենց դիմելու ռազմավարության մեջ է։
Որտեղ ներգաղթյալը իրականում կարող է հաշիվ բացել բլոկավորման մինիմալ ռիսկով, սառեցման 5 պատճառ և երկու բանկի կանոնը։
7 րոպեՆերգաղթյալների համար
Հաշիվ բացելը գործի կեսն է։ Հիմնականն այն է, որ այն չփակեն։ Բանկերն ավելի ու ավելի հաճախ հաշիվները սառեցնում են ավտոմատ. արտասահմանից մուտքային փոխանցում, մեծ կանխիկ ավանդ կամ ոչ տիպիկ ակտիվություն, և փողի հասանելիությունը կտրվում է առանց բացատրության։ Ներքևում 5 բանկ, որտեղ ներգաղթյալի համար ավելի հեշտ է հաշիվ բացել և բլոկավորման ռիսկն ավելի ցածր է, ինչպես նաև ինչ անել, որ դրա տակ չընկնել։
1Chase Total Checking
Հսկայական ցանց Կալիֆոռնիայում և միջազգային հաճախորդների հետ բազմամյա փորձ։
Ամենալավը. ամենօրյա հաշիվ և կանխիկ։
Բացում. մասնաճյուղում։
Պլյուս. սովոր են ներգաղթյալներին, բանկոմատներ ամենուր։
2Citibank Checking
Ամենաուժեղը միջազգային փոխանցումներում. ավելի հանգիստ են ընդունում արտասահմանից մուտքային wire-երը։
Ամենալավը. փոխանցումներ արտասահման։
Բացում. մասնաճյուղում։
Պլյուս. գլոբալ ցանց, հարմար է, եթե հարազատներն արտասահմանում են։
3Capital One 360 Checking
Ամբողջովին առցանց, առանց միջնորդավճարների և մինիմալ մնացորդի։ Ավելի քիչ «ձեռքով» սառեցումներ։
Ամենալավը. առցանց «երկրորդ հաշիվ»։
Բացում. առցանց, առանց բացման ավանդի։
Պլյուս. $0 միջնորդավճար և մինիմալ մնացորդ։
4Amex Rewards Checking
Պրեմիում բանկի առցանց հաշիվ. 1% մնացորդի վրա և Membership Rewards միավորներ։ Հասանելի է նրանց, ովքեր արդեն 3 ամսից ավելի Amex քարտ ունեն։
Ամենալավը. եթե արդեն Amex քարտ ունեք։
Բացում. առցանց։
Պլյուս. միավորներ գնումների վրա և 1% մնացորդի վրա։
5Wells Fargo Everyday Checking
Մեծ ցանց, բազմալեզու աջակցություն և հավատարմություն նորեկներին։
Ամենալավը. եթե մոտակայքում մասնաճյուղ կա։
Բացում. մասնաճյուղում, $25 բացման համար։
Պլյուս. մասնաճյուղեր գրեթե յուրաքանչյուր թաղամասում։
Զգույշ. Bank of America
Այն ամենահեշտն է բացվում, այդ պատճառով էլ առաջինը խորհուրդ են տալիս։ Բայց հենց BofA-ն 2025–2026-ին մյուսներից ավելի հաճախ սառեցնում էր ներգաղթյալների հաշիվները՝ կպչելով ներգաղթային կարգավիճակին։ Բացել կարելի է, բայց այնտեղ ամբողջ փողը մի պահեք, միայն որպես երկու հաշիվներից մեկը։
5 պատճառ, որոնց համար հաշիվը սառեցնում են
Մեծ կամ անբացատրելի wire։ Հատկապես արտասահմանից մուտքային՝ առանց փողի հասկանալի աղբյուրի։
Մեծ կանխիկ ավանդ։ Հաշվի սովորական պատմությունից դուրս ընկնող գումար։
Արտասահման փոխանցումներ առանց օրինաչափության։ Անկանոն ուղարկումները համակարգը տեսնում է որպես անոմալիա։
Մինուսի մեջ գնալ։ Երկարատև բացասական մնացորդը փակման հաճախակի պատճառ է։
Պարզ հաշիվ։ Երկար շարժ չկա, բանկը հաշիվը «քնած» է համարում։
Համակարգը բռնում է օրինաչափությունը, ոչ թե մտադրությունը։ Նույնիսկ ազնիվ փողը կասկածելի է թվում, եթե դուրս է գալիս հաշվի սովորական պատկերից։
Ինչպես չընկնել սառեցման տակ
Բանկին նախապես զգուշացրեք մեծ փոխանցման կամ ավանդի մասին։
Հաշվի վրա պահեք հավասար, կանխատեսելի ակտիվություն։
Անձնական և բիզնես ֆինանսները տարանջատեք։
Երկու բանկի կանոնը
Հաշիվներ պահեք առնվազն երկու տարբեր բանկերում։ Մեկը սառեցնեն, դուք առանց փողի չեք մնում. վարձը, աշխատավարձը և արտակարգ ծախսերը շարունակում են գնալ երկրորդից։ Սա ԱՄՆ-ում ներգաղթյալի ֆինանսական անվտանգության հիմքն է։
Հինգ Amex քարտ, points-ի ռազմավարություն, welcome bonus և Amex Offers. ինչպես խնայել հազարավոր դոլարներ ԱՄՆ-ում։
6 րոպեՊրակտիկա
Ինչպես օգտվել Amex քարտերից, հավաքել points, cashback և խնայել հազարավոր դոլարներ ԱՄՆ-ում։ Հինգ քարտ, points-ի ռազմավարություն և Amex Offers։
Amex Gold · ռեստորաններ և մթերք
Հիմնական պլյուսը. շատ points սովորական ամենօրյա գնումների համար։
Ում է հարմար
Հաճախ է ռեստորան գնում
Գնում է մթերք
Պատվիրում է Uber Eats / DoorDash
Սիրում է ճանապարհորդել
Ինչպես ճիշտ օգտվել
Մթերքի և ռեստորանների համար վճարեք այս քարտով
Points-ը փոքր գնումների վրա մի ծախսեք
Կուտակեք points ավիատոմսերի և ճանապարհորդությունների համար
Հետևեք Amex Offers բաժնին
Amex Platinum · պրեմիում ճանապարհորդությունների համար
Կարևոր է. annual fee-ի մի մասը փոխհատուցվում է բոնուսներով։
Ինչ է տալիս
Օդանավակայանների բիզնես սրահների հասանելիություն
Բոնուսներ և զեղչեր հյուրանոցներում
Uber credits և travel benefits
VIP արտոնություններ
Ինչպես ճիշտ օգտվել
Ավիատոմսերը գնեք այս քարտով
Օգտագործեք airport lounges
Ակտիվացրեք բոլոր բոնուսները հավելվածում
Օգտագործեք hotel և travel credits
Blue Cash Everyday · պարզ cashback
Հիմնական պլյուսը. պարզ cashback առանց բարդությունների, լավ սկիզբ credit history-ի համար։
Ում է հարմար
Բենզին և լցակայաններ
Սուպերմարկետներ և մթերք
Առցանց գնումներ
Ինչպես ճիշտ օգտվել
Օգտագործեք ամենօրյա գնումների համար
Միշտ ժամանակին վճարեք
Քարտի վրա մեծ պարտք մի պահեք
Blue Cash Preferred · ավելի շատ cashback
Հիմնական պլյուսը. ընտանիքները տարեկան հարյուրավոր դոլարների cashback են վերադարձնում։
Ում է հարմար
Շատ է ծախսում մթերքի վրա
Հաճախ է մեքենան լցնում
Վճարում է բաժանորդագրությունների համար
Ինչպես ճիշտ օգտվել
Օգտագործեք groceries-ի և gas-ի համար
Միացրեք Amex Offers
Փորձեք մնացորդն ամբողջությամբ փակել
Amex Business · բիզնեսի և self-employed-ի համար
Հիմնական պլյուսը. մեծ լիմիտներ և հսկայական քանակի business points։
Ում է հարմար
Սեփական բիզնես կամ LLC
Աշխատանք սեփական հաշվին
Գովազդի գործարկում
Business expenses
Ինչպես ճիշտ օգտվել
Վճարեք գովազդի և subscriptions-ի համար
Business purchases-ը դրանով անցկացրեք
Travel-ի համար վճարեք այս քարտով
Անձնական և բիզնես ծախսերը տարանջատեք
Ռազմավարություն. ինչպես ստանալ առավելագույն points
Welcome bonus
60 000 – 150 000+ points։ Ամենաշատ points-ը մարդիկ ստանում են հենց welcome bonus-ի համար, առաջին ամիսներին որոշակի գումար ծախսելու համար։
Amex Offers
American Express հավելվածում կա Offers բաժին. զեղչեր և cashback, բոնուսային points, անվճար credits։ Շատերն ընդհանրապես չեն օգտագործում Offers-ը և փող են կորցնում։
Քարտը գործիք է։ Points-ը փող է։
Օգտվեք Amex-ից խելամտորեն. հետևեք Offers-ին, կուտակեք points ճանապարհորդությունների համար և վերցրեք welcome bonus-ը։ Եվ քարտը կսկսի աշխատել ձեզ համար։
Credit Karma-ի, Robinhood հավելվածի և ընկերի հրավերի միջոցով. պահանջներ, քայլ առ քայլ հայտ, soft և hard pull և ինչ անել հաստատումից հետո։
7 րոպեՔայլ առ քայլ
3%
cashback բոլոր գնումների վրա
$0
տարեկան վճար հենց քարտի համար
$50 տարեկան
Robinhood Gold բաժանորդագրություն (ամսական $5)
Robinhood Gold Card-ը Visa Signature վարկային քարտ է Robinhood բրոքերից։ Հիմնական առավելությունը՝ 3% cashback բոլոր կատեգորիաներում առանց սահմանաչափերի և ռոտացիայի և 5% ճանապարհորդությունների համար Robinhood պորտալի միջոցով։ Քարտը հասանելի է միայն Robinhood Gold բաժանորդներին, այդ պատճառով տիրապետման փաստացի արժեքը բաժանորդագրության գինն է։ Քարտի պայմանները փոխվում են, արդիականները ստուգեք հավելվածում դիմելուց առաջ։
Ինչ է պետք հայտից առաջ
Robinhood հաշիվ անցած ինքնության ստուգումով. անուն, SSN, ծննդյան ամսաթիվ, հասցե ԱՄՆ-ում։
Robinhood Gold ակտիվ բաժանորդագրություն։ Առանց դրա քարտը չեն տալիս. բաժանորդագրությունը կարելի է հետո չեղարկել, բայց քարտը կփակվի։
18+ տարիք, կայուն եկամուտ, որը կարելի է հաստատել, և մաքուր վերջին 12 ամիս առանց ուշացումների։
Score-ի ուղենիշ. հաստատումներն ամենից հաճախ գնում են FICO 700+-ից ցածր utilization-ով և առանց թարմ hard inquiries-ների։
Անձնական տվյալների համընկնում երեք բյուրոներում. ուրիշի հասցեն կամ անվան սխալը մերժման հաճախակի պատճառ է։
Քարտը բացելու երեք եղանակ
Սկզբում ստուգեք առաջարկը Credit Karma-ում. եթե այն կա, սա ամենաարագ ուղին է։ Եթե առաջարկ չկա՝ պաշտոնական ուղին Robinhood հավելվածի միջոցով կամ գործող քարտի կրողի հրավերով։
Ուղի 1 · Credit Karma-ի միջոցով
Բացեք Credit Karma-ն և գնացեք Credit Cards բաժին (կամ For You)։
Գտեք Robinhood Gold Card առաջարկը։ Եթե այն ցանկում չկա՝ այս ուղին ձեզ հիմա հասանելի չէ, անցեք ուղի 2-ին։
Նայեք Approval Odds-ը։ Սա Credit Karma-ի կանխատեսումն է, ոչ թե բանկի խոստումը. Good և Very Good նշանակում են լավ շանսեր, Fair՝ ավելի լավ է սկզբում կարգի բերել հաշվետվությունը։
Սեղմեք Continue / Apply։ Ձեզ կուղղորդեն Robinhood. մուտք գործեք հաշիվ կամ ստեղծեք այն։
Միացրեք Robinhood Gold-ը, եթե բաժանորդագրություն դեռ չունեք։
Լրացրեք հայտը. անուն, SSN, ծննդյան ամսաթիվ, հասցե, եկամուտ։ Սկզբում գնում է soft pull՝ ձեզ կցուցադրեն նախնական որոշումը և լիմիտը։
Ընդունեք Cardholder Agreement-ը։ Միայն դրանից հետո արվում է hard pull-ը և կայացվում է վերջնական որոշումը։
Ինչ հիշել
Credit Karma-ի առաջարկը հաստատում չի երաշխավորում։ Approval Odds-ը կանխատեսում է, ոչ թե խոստում։ Եթե առաջարկ չկա, շրջանցող ուղիներ մի փնտրեք՝ գնացեք Robinhood հավելվածի միջոցով։
Սեղմեք Join Waitlist։ Քարտը տրվում է հրավերներով. հերթը տևում է մի քանի օրից մի քանի շաբաթ։
Սպասեք invitation-ին — կգա push ծանուցում և նամակ էլ. փոստին։
Լրացրեք հայտը. անուն, SSN, ծննդյան ամսաթիվ, հասցե, տարեկան եկամուտ, զբաղվածություն։ Soft pull-ը կցուցադրի նախնական որոշումը և լիմիտը։
Ընդունեք Cardholder Agreement-ը — դրանից հետո արվում է hard pull-ը և գալիս է վերջնական որոշումը։ Virtual card-ը հավելվածում հայտնվում է անմիջապես, ֆիզիկական քարտը փոստով գալիս է 7–10 օրում։
Ուղի 3 · Ընկերի հրավերով
Gold Card-ի կրողը ձեզ invite է ուղարկում իր հավելվածից (քարտի բաժին → Invite / Refer)։
Բացեք հրավերի հղումը և մուտք գործեք Robinhood կամ ստեղծեք հաշիվ։
Միացրեք Gold-ը և լրացրեք նույն հայտը։ Հրավերը հանում է waitlist-ի սպասումը, բայց բանկի որոշման վրա չի ազդում։
Soft pull և hard pull
Soft pull — նախնական ստուգում. score-ի վրա չի ազդում, տեսանելի է միայն ձեզ, ցույց է տալիս նախնական որոշումը և լիմիտը։
Hard pull — պաշտոնական հարցում Cardholder Agreement-ն ընդունելիս. պարտատերերին տեսանելի է երկու տարի, կարող է ժամանակավորապես մի քանի միավորով նվազեցնել score-ը։ Robinhood-ը մեկ հայտի համար մեկ hard pull է անում։
Հաստատումից հետո
Ավելացրեք virtual card-ը Apple Pay-ում կամ Google Pay-ում և օգտվեք քարտից մինչև ֆիզիկականի գալը։
Միացրեք AutoPay-ը Statement Balance-ի վրա. վճարեք ամբողջությամբ և տոկոսներ մի գերավճարեք։
Utilization-ը պահեք ցածր. վճարեք քաղվածքի ամսաթվից առաջ, որ բյուրոներին փոքր մնացորդ գնա։
Cashback-ը գալիս է Robinhood բրոքերային հաշվին. այն կարելի է հանել, ներդնել կամ ծախսել։
Մի փակեք Gold բաժանորդագրությունը, քանի դեռ օգտվում եք քարտից. առանց Gold-ի քարտը փակվում է։
Եթե մերժել են
Անմիջապես կրկին մի դիմեք. յուրաքանչյուր հայտ նոր hard pull է։ Պահանջեք մերժման պատճառների նամակը, վերլուծեք երեք բյուրոների հաշվետվությունը և փակեք պատճառները. նվազեցրեք utilization-ը, հեռացրեք ավելորդ հարցումները, ուղղեք անձնական տվյալների սխալները։ Սովորաբար նոր փորձն իմաստ ունի 3–6 ամիս անց։ Ուզում եք, որ հաշվետվությունը նայի մենեջերը՝ ուղարկեք, անվճար կվերլուծենք։
Որքան արժե մեկ հարցումը, ինչու դիլերի տասը հարցումն ուշացումից վատ է, որոնք կարելի է վիճարկել FCRA § 604-ով և ինչպես նորերը չանել։
6 րոպեՎերլուծություն
Ինչ է hard inquiry-ն
Ամեն անգամ, երբ բանկը, դիլերը կամ վարկատուն դիտարկում է ձեր հայտը և բյուրոյից հաշվետվություն է պահանջում, հաշվետվությունում հայտնվում է hard inquiry («կոշտ հարցում») գրառում։ Ի տարբերություն soft inquiry-ի (սեփական ստուգում, pre-approval, մոնիտորինգ), hard inquiry-ն տեսանելի է այլ պարտատերերին և ազդում է score-ի վրա։
Որքան է այն արժե
Մեկ հարցումը սովորաբար հանում է 3–5 FICO միավոր, դադարում է հաշվվել score-ում 12 ամիս անց և անհետանում է հաշվետվությունից 24 ամիս անց։ Խնդիրը մեկ հարցումը չէ, այլ դրանց քանակը։
Ինչու դրանց պատճառով մերժում են կամ փոքր լիմիտներ տալիս
Կես տարում հինգ և ավելի հարցում բանկը կարդում է որպես «մարդը շտապ փող է փնտրում». պարտատիրոջ համար սա ռիսկ է։
Ավտոդիլերները հաճախ մեկ հայտ են ուղարկում 8–12 բանկ. սրահ մեկ այցելությունը վերածվում է տասնյակ հարցումների։
Բանկերի սկորինգային մոդելները հարցումները հաշվում են FICO-ից առանձին. նույնիսկ 720 score-ի դեպքում հայտը կարող են մերժել կամ հաստատել մինիմալ լիմիտով։
Նոր հարցումները «ուտում են» թարմ քարտերի էֆեկտը. բանկը տեսնում է, որ նոր եք հաշիվ բացել և նորից փող եք խնդրում։
Օրինակ պրակտիկայից
Գլենդեյլից Դավիթ Ա.-ն երեք ամսում ունեցել է դիլերների տասը հարցում, 530 score և ավտովարկի երկու մերժում։ Առանց գրավոր համաձայնության հարցումները վիճարկելուց հետո Equifax-ը հեռացրեց դրանք, score-ը բարձրացավ 24 միավորով, հետո հերթը հասավ collection-ին և charge-off-ին, իսկ 140 օր անց բանկը հաստատեց ավտովարկ 2025 թ. Mercedes-Benz E63-ի համար։
Որ հարցումները կարելի է վիճարկել
FCRA § 604-ի համաձայն պարտատերն իրավունք ունի հաշվետվություն պահանջել միայն «թույլատրելի նպատակով» (permissible purpose)՝ ձեր հայտ, ձեր գրավոր համաձայնություն, գործող հաշիվ։ Եթե համաձայնություն չի եղել, հարցումը վիճարկվում է. բյուրոն աղբյուրից հաստատում է պահանջում, և առանց փաստաթղթի գրառումը հեռացվում է։ Հարցումը, որին դուք ինքներդ եք համաձայնություն տվել, վիճարկել չի կարելի, և մենք դա չենք խոստանում։
Ինչպես նորերը չանել
Ավտովարկից առաջ pre-approval ստացեք մեկ-երկու բանկում, ոչ թե «բոլորում, ուր դիլերն ուղարկի»։
Ավտովարկի կամ հիփոթեքի հայտերը տվեք մեկ 14-օրյա պատուհանում. FICO-ն դրանք հաշվում է մեկ հարցում։
Օգտագործեք pre-approval soft pull-ով. բանկերի ցանկը «Որտեղ ստանալ pre-approval» հոդվածում է։
Հաշվետվությունը ստուգեք ամիսը մեկ մոնիտորինգի միջոցով. ուրիշի հարցումը տվյալների գողության առաջին նշանն է։
Վստահ չեք, թե հարցումներից որոնք են օրինական։ Ուղարկեք հաշվետվությունը. անվճար կվերլուծենք 24 ժամվա ընթացքում աշխատանքային ժամերին։
Փոքր, միջին և մեծ դեպքերի միջին ժամկետները մեր փորձով, առաջին արդյունքները և ինչը կարելի է արագացնել։
5 րոպեՎերլուծություն
Ինչու «մեկ շաբաթում» չի լինում
Յուրաքանչյուր վիճարկվող գրառումը բյուրոն ստուգում է աղբյուրի մոտ՝ բանկի, կոլեկտորի կամ դիլերի, և սպասում է նրա պատասխանին։ Մենք վեճերն ուղարկում ենք միանգամից բոլոր բյուրոներին, որտեղ գրառումը կա, և յուրաքանչյուրի հետ նամակագրություն ենք վարում։ Այդ պատճառով առաջին փոփոխությունները տեսանելի են մի քանի շաբաթից, ոչ թե օրից, իսկ ամբողջական դեպքը գնում է փուլերով։
Միջին ժամկետները մեր դեպքերում
Փոքր դեպքեր — երկու-երեք հաշիվ, hard inquiries, տվյալների սխալներ. մեկից երեք ամիս։
Միջին դեպքեր — մի քանի գրառում մի քանի բյուրոյում, collections, charge-off. մեկից վեց ամիս։
Մեծ դեպքեր — շատ գրառումներ, կրկնակի վեճեր, ֆինանսավորման նախապատրաստում. մինչև մեկ տարի։
Սրանք ընկերության միջինացված ժամկետներն են։ Կոնկրետ գրառման արդյունքը կախված է բանկից, պարտքի գումարից, հաշվի տեսակից և նրանից, թե որքան արագ են պատասխանում աղբյուրները. երբեմն ամեն ինչ ավելի արագ է լուծվում, երբեմն գրառումը պետք է կրկին վիճարկել։
Առաջին արդյունքները
Փոքր դեպքերում առաջին հեռացված գրառումները սովորաբար հայտնվում են պատասխանների առաջին փուլից հետո՝ երկուսից վեց շաբաթում։ Ալեքսանդր Մ.-ի չորս գրառումը տևել է 135 օր, Դավիթ Ա.-ի՝ credit boost-ի հետ միասին՝ 140։
Ինչ կարելի է անել արագ
Արագ գործում է այն, ինչ վեճ չի պահանջում. քարտերի utilization-ի նվազեցում (էֆեկտը մեկ հաշվետու ցիկլում), credit boost authorized user գծերի միջոցով (նույնպես մեկ ցիկլ), հասցեի և անվան գրության ուղղում։ Այդ պատճառով մեր դեպքերում «արագ» քայլերը գնում են վեճերին զուգահեռ։
Ուզում եք հասկանալ ձեր հաշվետվության իրական ժամկետը։ Ուղարկեք այն. անվճար կվերլուծենք 24 ժամվա ընթացքում աշխատանքային ժամերին։
Հաշվետվության հինգ բլոկ, որտեղ թաքնվում են սխալները, և ինչ ստուգել առաջին հերթին։
6 րոպեՍկսնակների համար
Յուրաքանչյուր բյուրոյի հաշվետվությունը բաղկացած է նույն բլոկներից, և սխալները ամենից հաճախ ապրում են դրանցից երեքում։
Personal information. Անուն, հասցեներ, SSN, գործատուներ։ Ուրիշի անունը կամ հասցեն ֆայլերի խառնման (mixed file) նշան է։
Accounts (tradelines). Յուրաքանչյուր հաշիվ. բացման ամսաթիվ, լիմիտ, մնացորդ, վճարումների պատմություն ամիսներով։ Նայեք «30/60/90 late»-ին և «charge-off» կարգավիճակին։
Collections. Կոլեկտորներին հանձնված պարտքեր։ Ստուգեք, ձե՞րն է այդ պարտքը և երկու անգամ հաշվված չէ՞. սկզբնական պարտատիրոջ և կոլեկտորի մոտ։
Inquiries. Hard inquiries-ները մնում են երկու տարի։ Յուրաքանչյուրը, որին համաձայնություն չեք տվել, կարելի է վիճարկել։
Public records. Սնանկություններ։ 7-րդ գլուխը հանվում է 10 տարի անց, 13-րդը՝ 7։
Ինչ ստուգել առաջին հերթին. ուշացումների ամսաթվերը (7 տարուց հին չպետք է ցուցադրվեն), collections-ների գումարները, հաշիվների կրկնությունները, ուրիշի հասցեները և վերջին 24 ամսվա հարցումները։
Երեք բյուրոների հաշվետվությունները տարբերվում են. պարտատերը կարող էր ոչ բոլորին տվյալներ փոխանցել։ Ստուգեք բոլոր երեքը։
Հաշվետվությունը ձևակերպում եք մոնիտորինգի համակարգում մի քանի րոպեում. ինչ նայել այնտեղ և ինչպես պահել։
4 րոպեՍկսնակների համար
Երեք բյուրոների՝ Experian-ի, Equifax-ի և TransUnion-ի հաշվետվությունն ամենահարմարն է ստանալ մոնիտորինգի համակարգի միջոցով. SmartCredit, IdentityIQ կամ MyScoreIQ։ Փորձնական մուտքն արժե մոտ $1, հաշվետվությունը պատրաստ է գրանցումից անմիջապես հետո։
Ծառայությունը բոլոր երեք հաշվետվությունները ցույց է տալիս մեկ պատուհանում և թարմացնում է ամեն ամիս, իսկ մոնիտորինգը զգուշացնում է նոր հարցումների և հաշիվների մասին։
Գրանցման համար պետք են անուն, հասցե, ծննդյան ամսաթիվ և SSN. ինքնության ստուգումն առցանց մի քանի րոպեում է անցնում։
Հաշվետվությունները պահեք PDF-ով ամսաթվով. դրանք պետք կգան որպես «առաջ» և «հետո» ապացույց։
Եթե credit freeze է դրված, հաշվետվությունը միևնույն է կտրվի, իսկ պարտատիրոջ ստուգման համար պետք կլինի ժամանակավորապես հանել սառեցումը։
SmartCredit-ը և IdentityIQ-ը ցույց են տալիս VantageScore, MyScoreIQ-ը՝ FICO։ Բանկերն ավելի հաճախ նայում են FICO-ին, այդ պատճառով տարբեր ծառայություններում թվերը կարող են տարբերվել։
Secured card, pledge loan, credit builder, authorized user. որտեղից սկսել և ինչ հերթականությամբ, որ մեկ տարի անց իրական քարտեր լինեն։
6 րոպեՍկսնակների համար
Առանց պատմության բանկերը չեն տեսնում, թե ինչպես եք վճարում, այդ պատճառով առաջին պրոդուկտները կառուցվում են ավանդի, ուրիշի պատմության կամ փոքր վարկի վրա, որը ինքներդ ձեզ եք վերադարձնում։ Առաջին տարվա նպատակը երեք-չորս հաշիվ է, որոնք ամեն ամիս հաղորդվում են բյուրոներին առանց մեկ ուշացման։
Secured card. Դուք $200–500 ավանդ եք մուծում, այն դառնում է լիմիտ։ 6–12 ամիս կոկիկ վճարումներից հետո շատ բանկեր ավանդը վերադարձնում են և քարտը սովորականի են փոխակերպում։ Ընտրեք քարտ առանց տարեկան վճարի և բոլոր երեք բյուրոներին հաղորդմամբ։
Pledge loan (share secured loan). Վարկ վարկային միությունում ձեր սեփական ավանդի դիմաց. դնում եք, օրինակ, $500 խնայողական հաշվին, միությունն այդ $500-ը վարկ է տալիս 6–12 ամսով, իսկ դուք մարում եք ժամանակացույցով։ Վճարումները հաղորդվում են որպես installment վարկ, փողը մնում է ձերը, միության համար ռիսկ չկա, այդ պատճառով հաստատում են գրեթե բոլորին։ Navy Federal-ը, PenFed-ը և բազմաթիվ տեղական միություններ այդպիսի վարկ են տալիս տարեկան 2–4%-ով։
Credit builder loan. Նման սխեմա, բայց հակառակը. բանկը կամ ծառայությունը վարկի գումարը պահում է հաշվին, դուք վճարումներ եք կատարում, և ժամկետի վերջում փողն եք ստանում։ Հայտնվում է installment պատմություն և փոքր խնայողություններ։
Authorized user. Հին մաքուր հաշվով մերձավոր մարդը ձեզ ավելացնում է որպես օգտվող, հաշվի պատմությունը հայտնվում է ձեր հաշվետվությունում։ Կարևոր է. հաշիվը պետք է լինի հին, ցածր utilization-ով և առանց ուշացումների։ Այդպիսի գիծ կարելի է միացնել նաև մեր միջոցով՝ սա credit boost-ն է։
Store card կամ ավանդով քարտ ձեր սեփական բանկում։ Խանութների քարտերը և տարածաշրջանային բանկերը, որտեղ արդեն checking հաշիվ ունեք, ավելի հեշտ են հաստատում։ Լիմիտը փոքր կլինի, բայց պատմությունը կսկսվի։
Վարձ և կոմունալ վճարումներ։ Rent reporting ծառայությունները բյուրոներին փոխանցում են ձեր վարձը, իսկ Experian Boost-ը՝ հեռախոսը և բաժանորդագրությունները։ Սա վարկ չէ, բայց պլյուս է պատմությանը, քանի դեռ այն քիչ է։
Գործողությունների հերթականություն։ Secured card կամ pledge loan առաջին ամսում, երեք ամիս անց՝ երկրորդ պրոդուկտ, վեց ամիս անց՝ սովորական քարտի հայտ։ Մեկ հայտ միաժամանակ. յուրաքանչյուրը hard inquiry է, իսկ մերժումների շարքը միայն վատացնում է պատկերը։
Վճարեք ամբողջությամբ քաղվածքի ամսաթվից առաջ, որ բյուրոներին ցածր մնացորդ գնա, և երբեք մի բաց թողեք մինիմալ վճարը։ Այդպիսի պատմության 6–12 ամսից հետո $1 000–3 000 լիմիտով առաջին իրական քարտերը դառնում են իրականություն։
Ինչպես է հաշվարկվում օգտագործված լիմիտի բաժինը, երբ է այն ֆիքսվում և առանց նոր քարտերի նվազեցնելու երեք եղանակ։
4 րոպեՍկսնակների համար
Utilization-ը մնացորդն է՝ բաժանած լիմիտի վրա, յուրաքանչյուր քարտի և բոլորի համար միասին։ Այն մտնում է «amounts owed» գործոնների խմբի մեջ, իսկ դա FICO միավորի մոտ 30%-ն է, և ի տարբերություն ուշացումների փոխվում է ամեն ամիս։
Քարտից կարելի է օգտվել որքան ուզում եք. թեկուզ օրը տասը անգամ ծախսել և լիցքավորել։ Բյուրոներին գնում է միայն statement-ի ձևավորման ամսաթվի մնացորդը, ոչ թե ձեր շրջանառությունը։ Վճարել եք քաղվածքից մեկ-երկու օր առաջ՝ հաղորդվել է ցածր մնացորդ։
Կանոն. statement-ի ամսաթվին քարտի վրա պետք է մնա լիմիտի ոչ ավելի, քան 30%-ը, ավելի լավ է 10%-ից պակաս։ Մնացորդը մարեք քաղվածքից հետո մինչև due date, որ տոկոսներ չվճարեք։
Ուղենիշ. 30%-ից ցածր նորմալ է, 10%-ից ցածր գերազանց, 0% բոլոր քարտերին ավելի վատ է, քան 1–3% մեկի վրա։
Մեկ լցված քարտը փչացնում է պատկերը նույնիսկ ցածր ընդհանուր utilization-ի դեպքում։
Նվազեցնելու երեք եղանակ. վճարել ամսական երկու անգամ. բանկից լիմիտի բարձրացում խնդրել (հստակեցրեք, hard inquiry կլինի՞). զրոյական մնացորդով հին քարտերը չփակել, դրանք պահում են ընդհանուր լիմիտը։
Ալեքսանդրի դեպքում utilization-ի նվազեցումը 84%-ից 12% դարձավ վերջին քայլը հիփոթեքի հաստատումից առաջ։
Ինչու է դիլերը ձեր հայտն ուղարկում տասը բանկ և ինչպես գալ պատրաստի հաստատումով։
5 րոպեՄիջին մակարդակ
Դիլերի ֆինանսական բաժինը վաստակում է տոկոսադրույքների տարբերությունից, այդ պատճառով հայտը միանգամից մի քանի բանկ է ուղարկում։ Յուրաքանչյուրը հարցում է անում։ Ալեքսանդրի դեպքում չորս այդպիսի հարցում գնացել է առանց նրա գրավոր համաձայնության և վիճարկվել է։
Ստացեք pre-approval ձեր բանկում կամ վարկային միությունում այցելությունից առաջ։ Սա մեկ հարցում է և հասկանալի տոկոսադրույք։
Ավտովարկի բոլոր հարցումները 14-օրյա պատուհանում (FICO-ի նոր մոդելներում մինչև 45) հաշվվում են որպես մեկ։ Փնտրտուքը ամիսների վրա մի ձգեք։
Դիլերին ստուգման համաձայնություն տվեք գրավոր և միայն այն բանկերի համար, որոնք ինքներդ եք նշում։
Քննարկեք մեքենայի գինը, ոչ թե «ամսական որքան». երկար ժամկետը թաքցնում է գերավճարը։
Եթե հարցումներն արդեն հայտնվել են առանց համաձայնության, դրանք կարելի է վիճարկել. բյուրոն աղբյուրից թույլտվություն (permissible purpose) կպահանջի FCRA § 604-ով։
Միավորը պատկերի միայն մի մասն է։ Վերլուծում ենք չորս բան, որոնց պատճառով մերժում են լավ վարկանիշի դեպքում։
7 րոպեՄիջին մակարդակ
Անդերրայթերը գնահատում է ոչ միայն միավորը, այլ վճարելու կարողությունը և կայունությունը։ Երեք բանկ Ալեքսանդրին մերժեցին ոչ թե 560 թվի պատճառով, այլ դրա հետևում կանգնածի պատճառով։
DTI (debt-to-income). Պարտքերի բոլոր ամսական վճարումները գումարած ապագա հիփոթեքը՝ բաժանած մինչհարկային եկամտի վրա։ Ծրագրերի մեծ մասի ուղենիշը մինչև 43% է, հարմարավետ՝ մինչև 36%։
Պահուստներ։ Քանի ամսվա վճարում կմնա հաշիվներում գործարքից հետո։ Երկու ամիսը մինիմում է, վեցը համոզիչ է թվում։
Պատմության տարիք և խորություն։ Հաշիվների միջին տարիք և առնվազն 3 ակտիվ tradelines 12–24 ամսում։ Գործարքից առաջ նոր քարտերը նվազեցնում են միջին տարիքը։
Թարմ բացասական գրառումներ։ Վերջին 12 ամսվա ուշացումն ավելի կշիռ ունի, քան հինը։ Collections-ները հաճախ պահանջում են փակել գործարքից առաջ։
Հայտից 6 ամիս առաջ. հաշիվներ չբացել և չփակել, նվազեցնել utilization-ը, վիճարկել անճշգրիտ գրառումները, հավաքել 2 ամսվա քաղվածքներ։
Հիփոթեքային միավորը FICO 2, 4 և 5-ն է երեք բյուրոներով, վերցվում է երեքից միջինը։ Այն կարող է տարբերվել բանկի հավելվածի միավորից։
Երբ հիփոթեքային բրոքերը կարող է արագացնել հաշվետվության թարմացումը և ինչ է դրա համար պետք։
4 րոպեԱռաջադեմ
Սովորաբար հաշիվների փոփոխությունները բյուրո են հասնում ամիսը մեկ։ Rapid rescore-ը ծառայություն է, որը հասանելի է միայն հիփոթեքային վարկատուի միջոցով. բյուրոն տվյալները թարմացնում է 3–7 օրում փաստաթղթերով։
Հարմար է, երբ արդեն մարել եք մնացորդը կամ գրառման հեռացման նամակ եք ստացել, բայց հաշվետվությունը դեռ չի թարմացվել։
Պետք են փաստաթղթեր պարտատիրոջից. զրոյական մնացորդի նամակ, հեռացման հաստատում, ուղղված քաղվածք։
Ինքնուրույն պատվիրել չի կարելի։ Ծառայությունը վճարում է պարտատերը, օրենքով նա իրավունք չունի դրա արժեքը ձեզ վրա գցել։
Rapid rescore-ը գրառումներ չի վիճարկում և ճշգրիտ տեղեկություն չի հեռացնում. այն միայն արագացնում է արդեն տեղի ունեցած փոփոխությունների արտացոլումը։
Սկզբում վեճ և մարում, հետո rescore։ Հակառակ հերթականությամբ արագացնելու բան չի լինի։
Ինչպես է ընկերությունը ստանում սեփական վարկային պատմություն և ինչու առաջին հաշիվները բացվում են առանց անձնական երաշխիքի։
6 րոպեՄիջին մակարդակ
Բիզնեսն ունի իր պատմությունը Dun & Bradstreet-ում, Experian Business-ում և Equifax Business-ում։ Այն ձեր անձնական հաշվետվությունից կախված չէ, եթե առաջին օրվանից ճիշտ կառուցել։
Հիմք։ LLC կամ կորպորացիա, EIN IRS-ից, բիզնես հասցե և հեռախոս, հաշվարկային հաշիվ ընկերության անունով։ Ամեն ինչ պետք է համընկնի բոլոր փաստաթղթերում։
DUNS համար։ Անվճար Dun & Bradstreet-ի կայքում։ Առանց դրա PAYDEX-ը՝ հիմնական բիզնես միավորը, չի հայտնվի։
Net-30 հաշիվներ։ Մատակարարներ, որոնք հաղորդում են բիզնես բյուրոներին. գնում եք ընկերության անունով, վճարում եք 30 օրվա ընթացքում։ Կես տարում երեքից հինգ այդպիսի հաշիվ պատմություն է ստեղծում։
Բիզնես քարտ։ Շատ բանկեր այն հաղորդում են միայն բիզնես բյուրոներին, այդ պատճառով մնացորդը չի ճնշում անձնական utilization-ի վրա։
Բիզնես քարտերի անձնական երաշխիքը սկզբում նորմ է։ Առանձին պատմությունը պատասխանատվությունից չի ազատում, բայց ժամանակի հետ բացում է լիմիտներ առանց դրա։
Քայլերի հերթականությունն առաջին բիզնես քարտից մինչև բանկային գիծ և ինչ են բանկերը խնդրում ցույց տալ։
5 րոպեՄիջին մակարդակ
Բանկերը նայում են երեք բանի. ընկերության տարիքը, հաշվարկային հաշվի շրջանառությունը և սեփականատիրոջ անձնական վարկը։ Պրոդուկտների հերթականությունը հարմարվում է դրան։
0–6 ամիս։ Անձնական երաշխիքով բիզնես քարտ և net-30 մատակարարներ։ Շրջանառությունը պահեք ընկերության հաշվին, ոչ թե անձնականին։
6–12 ամիս։ Երկրորդ քարտ, լիմիտների բարձրացում, առաջին գիծ վարկային միությունում կամ առցանց բանկում։
Մեկ տարի անց։ Բանկային business line of credit. կպահանջեն հարկային հայտարարագիր, 3–6 ամսվա քաղվածքներ, երբեմն բիզնես-պլան։ SBA ծրագրերը գնում են գործընկեր բանկերի միջոցով և պահանջում են մաքուր անձնական պատմություն։
Ինչն է փչացնում հայտը. անձնական ուշացումներ վերջին տարում, utilization 50%-ից բարձր, ընկերության հաշվի զրոյական շրջանառություն, փաստաթղթերում հասցեների անհամապատասխանություն։
Սեփականատիրոջ անձնական հաշվետվությունը գրեթե միշտ ստուգում են։ Սկզբում այն կարգի բերեք, հետո դիմեք գծի։
Ոչինչ չգտնվեցՓորձեք այլ բառ, օրինակ «inquiry», «collection» կամ «DTI», կամ հանեք թեմայի ֆիլտրը։
Եթե ուզում եք ավելի խորը
Ձեր հաշվետվության վերլուծություն 1–3 օրում
Մենեջերը կնշի վիճարկելու արժանի գրառումները և կառաջարկի գործողությունների հերթականություն։ Անվճար։
Ուսուցման ծրագիր. վարկային պատմությունը սեփական ձեռքերով, քարտեր, ավտո, հիփոթեք, բիզնես։ Սկիզբը նոյեմբերի 15-ին։
Շուտով
Թողնել հայտ
Ուղարկեք հաշվետվությունը կամ կարճ նկարագրեք խնդիրը։ Կպատասխանենք 24 ժամվա ընթացքում աշխատանքային ժամերին։ Յուրաքանչյուր մենեջեր խոսում է ռուսերեն, անգլերեն և ուկրաիներեն կամ հայերեն. շուտով կավելանան նոր լեզուներ։
Երեք բյուրոների հաշվետվության անվճար վերլուծություն