Кредиттик скор эмнелерден турат: 5 фактор жөнөкөй тил менен
Кредиттик скор банк өзү ойлоп тапкан кокус сандай сезилет. Кредиттик скор эмнелерден турарын талдап көрөлү — ошондо айлыгы сизден аз кошунаңыздын скору эмне үчүн сиздикинен жогору болушу мүмкүн экени түшүнүктүү болот.
Кыскача
- FICO кредиттик скору беш бөлүктөн турат: төлөм тарыхы — 35%, карыздар жана лимитти колдонуу — 30%, тарыхтын узактыгы — 15%, жаңы кредиттер — 10%, кредиттердин түрлөрү — 10%.
- Киреше, банк эсебиндеги акча, дебеттик карталар, жаш, улут жана иммиграциялык статус скордун формуласына кирбейт.
- Өз кредиттик скоруңузду текшерүү — жумшак сурам, ал упайларга эч кандай таасир этпейт.
- Эң тез өзгөргөнү — лимитти колдонуу, башкача айтканда карталардагы лимиттин канча бөлүгү колдонулуп жатканы. Скордун популярдуу версиялары бюрого берилген акыркы балансты гана көрөт.
- FICO пайыздары — орточо көрсөткүч: бир гана картасы бар жаңы баштаган адамда жана 20 жылдык тарыхы бар адамда факторлордун чыныгы салмагы ар башка.
Кредиттик скор эмнелерден турат: беш бөлүктөн турган формула
Кредиттик скор (credit score) — формула эсептеген 300–850 аралыгындагы сан. Банк аны карап, сизге карыз берүү керекпи же жокпу, бир секундада чечет. Кредиттик скор деген эмне жана ал банкка эмне үчүн керек экени тууралуу бизде өзүнчө макала бар. Кредиттик скор эмнелерден турары — сыр эмес. АКШдагы эң кеңири тараган модель FICO өзүнүн беш бөлүгүн ачык айтат.
Эсептөө үчүн маалыматты формула кредиттик отчёттон (credit report) гана алат. Анда карталарыңыз, кредиттериңиз жана алар боюнча ар бир төлөм жазылган. Мындай отчётторду үч кредиттик бюро (credit bureaus) жүргүзөт: Experian, Equifax жана TransUnion. Отчётто эмне жок болсо, формула аны эсептебейт.
FICO кредиттик скору эмнелерден турат
- Төлөм тарыхы35%
- Карыздар жана лимитти колдонуу30%
- Кредиттик тарыхтын узактыгы15%
- Жаңы кредиттер жана өтүнмөлөр10%
- Кредиттердин түрлөрү10%
Бул пайыздар — орточо көрсөткүч. FICO сизди профили окшош адамдар менен салыштырат. Ошондуктан жаңы баштаган адамда жана тажрыйбалуу карыз алуучуда салмактар бир аз ар башка. VantageScore моделинин салмактары өзүнчө — эки модель эмне үчүн ар башка сан берерин FICO жана VantageScore тууралуу макалада талдайбыз.
Төлөм тарыхы (35%): эмне кечиккен төлөм деп эсептелет, эмне эсептелбейт
Бул — формуланын эң салмактуу бөлүгү. Анын бир гана суроосу бар: убагында төлөйсүзбү? Бардык эсептер текшерилет: кредиттик карталар, автокредит, ипотека, студенттик жана жеке кредиттер.
- Бюро үчүн кечиккен төлөм — 30 күн жана андан көп кечиккен төлөм. 5–10 күн кечиксеңиз, банк айып пул (late fee) алат, бирок бул адатта отчётко түшпөйт.
- Минималдуу төлөм убагында жасалган төлөм катары эсептелет. Бул бөлүк үчүн бүт сумманы төлөп салуу милдеттүү эмес.
- Минимумдан аз төлөсөңүз — банк үчүн бул да кечиккен төлөм. 30 күндүн ичинде калганын төлөбөсөңүз, ал отчётко түшөт.
- Канчалык кечиккениңиз маанилүү: 30, 60, 90 же 120+ күн. Канчалык көп кечиксеңиз, ошончолук начар.
- Качан болгону да маанилүү: үч жыл мурунку кечиккен төлөмдүн салмагы былтыркыга караганда аз.
- Бул жерге коллекшндер (collection — карыз коллекторлорго өткөрүлгөн), чардж-оффтор (charge-off — банк карызды кайтарылбас деп эсептен чыгарган) жана банкроттуктар да кирет.
Мындай жазуулар түбөлүк эмес: кадимки терс жазуу биринчи кечиккен төлөмдөн кийин эң көп дегенде 7 жылда отчёттон жок болот. Банкроттук — түрүнө жараша 7 же 10 жылда. Жазуу канчалык эски болсо, анын салмагы ошончолук аз.
Тигранда: үч жыл бою бир да кечиккен төлөм жок. Бул бөлүк толугу менен жайында, жана бул анын колундагы эң баалуу нерсе.
Карыздар жана лимитти колдонуу (30%): эмне үчүн карыздын өзү эмес, лимиттин пайызы маанилүү
Формуланы карыздын суммасы гана эмес, лимиттериңиз канчалык толгону кызыктырат. Карталар үчүн муну лимитти колдонуу (utilization) деп аташат: лимит $2 000, картада $500 — лимитти колдонуу 25%.
- Бардык карталар боюнча жалпы лимитти колдонуу.
- Ар бир картанын лимитин колдонуу өзүнчө: калгандары бош болсо да, лык толгон бир карта жалпы көрүнүштү бузат.
- Жалпысынан канча эсепте карыз бар.
- Кредиттер боюнча канча төлөө калды. Машинага $20 000 алып, $4 000 калса — жакшы белги.
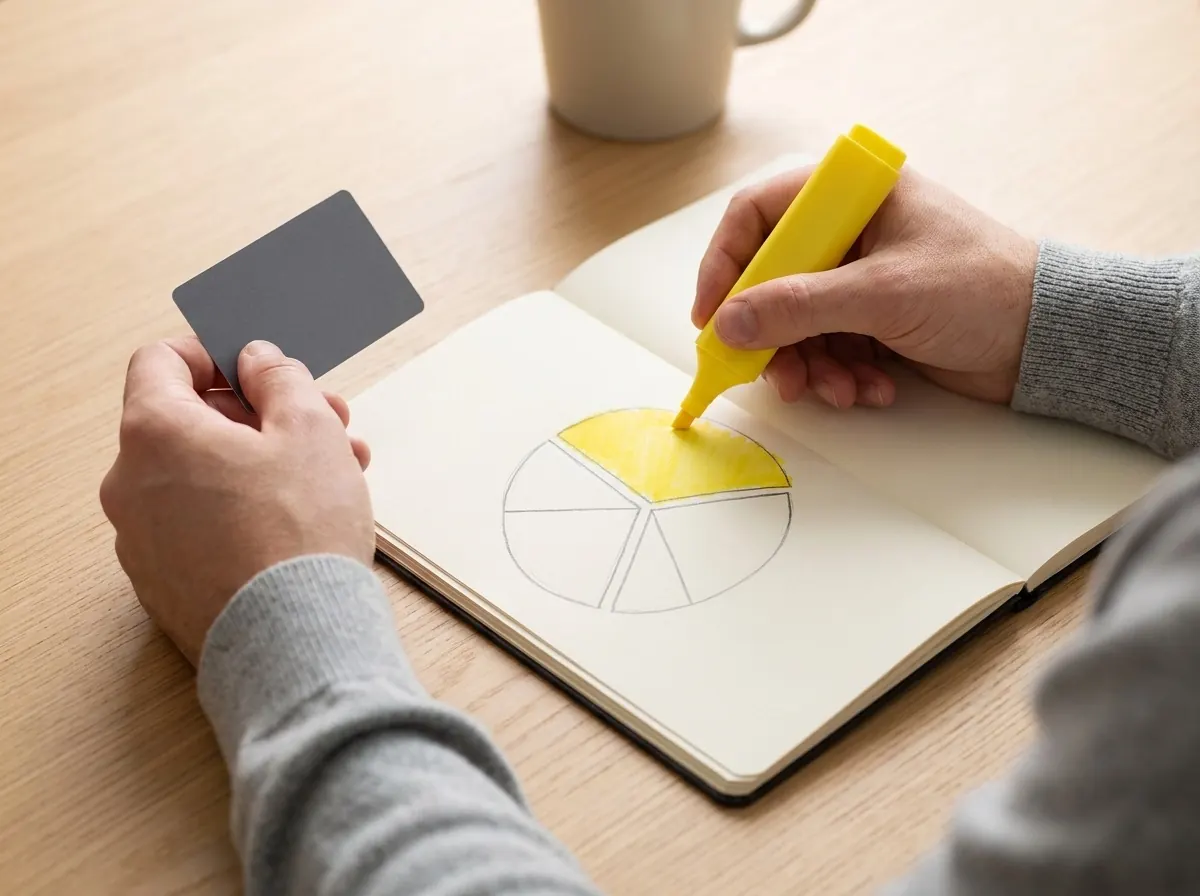
Кайсы көрсөткүч жакшы? 30 пайыздан аз — нормалдуу, 10 пайыздан аз — мыкты. Формула балансты банк аны бюрого берген күнгө карата көрөт. Адатта бул — стейтменттин (statement), башкача айтканда ай сайынкы көчүрмөнүн күнү. Картаны толук төлөсөңүз, бирок көчүрмө чыккандан кийин төлөсөңүз, бюро баары бир жогорку балансты алат.
Excalibur Credit Solutions компаниясына төлөм тарыхы кемчиликсиз, бирок скору өспөгөн адамдар көп кайрылышат. Көбүнчө себеп — лимитине чейин дээрлик толтурулган бир карта.
Тигранда: $2 000 лимиттен $1 700 — бул 85%. Формула үчүн бул «адам кредиттик карта менен жашап жатат» деген белги. Азыр анын скорун эң катуу төмөн тартып жаткан дал ушул бөлүк.
Тарыхтын узактыгы (15%): формула эсептердин жашын кантип аныктайт
Бул бөлүк кредитти канчадан бери колдонуп жатканыңызды карайт. Бул жерде бир нече көрсөткүч бар:
- Эң эски эсептин жашы.
- Эң жаңы эсептин жашы.
- Бардык эсептердин орточо жашы.
- Ар бир эсепти акыркы жолу качан колдонгонуңуз.
Жаңы баштагандарды эң көп таң калтырган нерсе — орточо жаш. Мисалы, сизде бир карта бар, ага 4 жыл болду. Эки жаңысын ачтыңыз — орточо жаш 4 жылдан 1 жыл 4 айга түштү. Ошондуктан эски эсептер ушунчалык баалуу: алар орточо жаштын түшүп кетишине жол бербейт.
Иммигранттар үчүн маанилүү: мекендеги кредиттик тарых бул жерде эсепке алынбайт. Америкалык бюролор үчүн кредиттик стажыңыз АКШдагы биринчи эсептен башталат.
Башка бирөөнүн тарыхынын жашын убактылуу пайдаланса болот — кимдир бирөөнүн эски картасына ыйгарым укуктуу колдонуучу (authorized user) болуп кошулсаңыз. Excalibur компаниясындагы кредит-буст ушундай иштейт: биз кардарларды текшерилген кредиттик линияларга эки отчёттук циклге кошобуз — адатта белгилүү бир өтүнмө үчүн. Линия отчётто турганда (болжол менен эки ай), формула анын жашын жана лимитин көрөт. Андан кийин ал отчёттон чыгат, эффект да жоголот. Туруктуу стажды өзүңүздүн эсептериңиз гана топтойт. Ал эми кечиккен төлөмдөрдү буст өчүрбөйт.
Тигранда: эң эски эсеби — 3 жылдык, ал ошол эле учурда анын жалгыз эсеби. Формула үчүн бул жаш, бирок бош эмес тарых. Эгер эки жаңы картага макулдук беришсе, орточо жаш 3 жылдан 1 жылга түшөт, андан кийин кайра өсө баштайт.
Жаңы кредиттер (10%): өтүнмөлөр жана жакында ачылган эсептер
Бул бөлүк жаңы акчаны канчалык активдүү издеп жатканыңызды карайт. Катары менен берилген көп өтүнмөнү банк акчаңыз тартыш экенинин белгиси катары кабыл алат.
- Жакында канча эсеп ачтыңыз.
- Канча катуу сурам (hard inquiry) болду — өтүнмө бергениңизде банк жасаган тарых текшерүүлөрү.
- Акыркы өтүнмөдөн жана акыркы жаңы эсептен бери канча убакыт өттү.
Катуу сурам отчётто 2 жыл көрүнүп турат, бирок FICO аны биринчи жылы гана эсептейт. Мындай сурамдарды өз отчётуңуздан кайдан издөө керектигин Катуу сурам деген эмне деген макалада көрсөтөбүз.
Тигранда: эки жаңы өтүнмө. Өзүнчө алганда бул кырсык эмес. Бирок толгон картанын жанында алар «дагы кайдан карыз алсам экен деп издеп жүрөт» дегендей көрүнөт.
Кредиттердин түрлөрү (10%): credit mix деген эмне
Адам ар кандай карыз түрлөрүн ийгиликтүү башкарса, формула аны жакшы көрөт — англисче муну credit mix дешет. Негизги түрлөрү экөө:
- Жаңыланып туруучу кредит (revolving) — кредиттик карталар жана кредиттик линиялар. Лимит бар: сарптадыңыз, төлөдүңүз — кайра сарптай берсеңиз болот. Төлөм ар айда ар башка.
- Туруктуу төлөмдүү кредит (installment) — автокредит, ипотека, студенттик же жеке кредит. Сумманы бир жолу алып, график боюнча бирдей бөлүктөр менен кайтарасыз.
Тарыхта экөө тең болсо, банкка сизге ишенүү оңойураак. Бирок ар түрдүүлүк үчүн эле кредит алуунун кереги жок: бул бөлүктүн салмагы болгону 10%, ал эми пайыздар пайдасынан кымбатка турат.
Тигранда: бир карта бар, бир да кредит жок. Бул бөлүк алсыз, бирок салмагы анча чоң эмес. Убакыт өтүп автокредит же башка кредит пайда болсо — ал да жакшырат.
Кредиттик скорго эмне таасир этпейт: киреше, депозиттер, улут, статус
Бул тууралуу уламыштар эң көп. Көптөр чоң айлык же жыйым эсебиндеги $30 000 скорду көтөрөт деп ойлошот. Жок. Формула кредиттик отчётту гана көрөт, ал эми анда айлык да, банк эсептери да жок.
Кредиттик скорго эмне таасир ЭТПЕЙТ
- Киреше, айлык, кызмат орду жана иштеген жер
- Учурдагы жана жыйым эсебиндеги акча, депозиттер
- Дебеттик карта менен жасалган сатып алуулар
- Өз скоруңузду текшерүү
- Жашыңыз, жынысыңыз жана үй-бүлөлүк абалыңыз
- Улутуңуз жана кайсы өлкөдөн келгениңиз
- Иммиграциялык статус
- Кайсы райондо жана штатта жашаганыңыз
Киреше скор үчүн эмес, банктын чечими үчүн маанилүү. Өтүнмөдөгү айлыкка карап банк кандай лимит берерин жана төлөмдү көтөрө аласызбы же жокпу, чечет.
Ижара, жарык, газ, интернет жана телефон — өзүнчө маселе. Батирдин ээси жана коммуналдык кызматтар адатта бул тууралуу бюрого маалымат беришпейт, ошондуктан отчётто алар жок. Аларды атайын сервистер аркылуу кошсо болот — мисалы, Experian Boost аларды Experian отчётуна киргизет. Ошондо аларды айрым скоринг моделдери эсепке алышы мүмкүн, бирок баары эмес. Ал эми банк дал ушул маалыматты эсепке албаган скорду карашы мүмкүн.
Кредиттик скордун кайсы фактору эң тез өзгөрөт?
Формуланын айрым бөлүктөрү бир айда өзгөрөт, башкалары — жылдар бою.
| Фактор | Канчалык тез өзгөрөт | Эмне кылса болот |
|---|---|---|
| Карыздар жана лимитти колдонуу (30%) | Адатта кийинки стейтмент менен | Картадагы карызды көчүрмө күнүнө чейин төлөп салуу, 30 пайыздан төмөн, жакшысы 10 пайыздан төмөн кармоо |
| Жаңы кредиттер (10%) | FICO моделинде өтүнмө 12 айдан кийин эсепке алынбай калат | Катары менен өтүнмө бербөө, айрыкча чоң кредиттин алдында |
| Төлөм тарыхы (35%) | Жай: эски кечиккен төлөмдүн салмагы жылдар бою азаят | Жок дегенде минимумга автотөлөм коюу |
| Тарыхтын узактыгы (15%) | Убакыт өткөн сайын гана | Эски карталарды себепсиз жаппоо |
| Кредиттердин түрлөрү (10%) | Жаңы эсеп түрү пайда болгондо | Жөн гана «болсун» деп кредит албоо |
Эң тез жылганы — лимитти колдонуу. Скордун кеңири тараган версиялары, мисалы FICO 8, бюрого берилген акыркы балансты гана көрөт. Жаңыраак моделдер — FICO 10T жана VantageScore 4.0 — баланс болжол менен эки жылдын ичинде кантип өзгөргөнүн эсепке алат. Бирок аларга да карыз азайганы жагат.
Тигранда план мындай: бюрого $200 ашпаган сумма кетиши үчүн картадагы карызды стейтмент күнүнө чейин төлөп туруу — бул лимиттин 10%. Азырынча жаңы өтүнмө бербөө. Мурункудай эле убагында төлөө. Бул ага канча упай берерин алдын ала айтуу мүмкүн эмес — ар бир профиль ар башкача жооп берет. Бирок толгон карта анын скорун мындан ары төмөн тартпай калат.
Формуланын беш бөлүгүн бүгүн эле кантип көрсө болот:
- Үч бюронун тең отчётун бул сервистердин биринен алыңыз: SmartCredit, IdentityIQ же MyScoreIQ.
- Ар бир картанын лимитин жана балансын жазып алыңыз. Лимитти колдонууну эсептеңиз — жалпысын жана ар бир карта боюнча.
- Эң эски эсептин жашын таап, бардык эсептердин орточо жашын болжолдоп чыгыңыз.
- Акыркы 12 айдагы катуу сурамдарды санаңыз.
- Төлөм тарыхын текшериңиз: анда чындыгында болбогон кечиккен төлөмдөр жокпу. Отчёттордо каталар кездешет.
Отчётту биринчи жолу көрүп жатсаңыз — кредиттик отчётту кантип окуу керек деген нускама жардам берет. Скор көптөн бери төмөн болуп, себеби түшүнүксүз болсо, Кредиттик скоруңуз эмне үчүн төмөн болушу мүмкүн деген макаланы окуп көрүңүз. Excalibur Credit Solutions компаниясындагы талдоодо биз отчётту дал ушундай — беш бөлүк боюнча карап чыгабыз, ошондо алсыз жер дароо көрүнөт.
Көп берилүүчү суроолор
АКШда кредиттик скор эмнелерден турат?
FICO кредиттик скору кредиттик отчёттун беш бөлүгү боюнча эсептелет: төлөм тарыхы (35%), карыздар жана лимитти колдонуу (30%), тарыхтын узактыгы (15%), жаңы кредиттер (10%) жана кредиттердин түрлөрү (10%). Булар орточо салмактар: ар башка профилдерде факторлордун чыныгы маанилүүлүгү бир аз айырмаланат. Киреше жана жыйымдар эсепке кирбейт.
Айлык кредиттик скорго таасир этеби?
Жок. Айлык кредиттик отчётто жок, ошондуктан скордун формуласы аны көрбөйт. Бирок банк өтүнмөдө кирешени сурайт жана ага карап кредитке макулдук берүү керекпи, кандай лимит коюу керек — ошону чечет.
Credit mix деген эмне?
Credit mix — тарыхыңыздагы кредиттердин түрлөрү: лимиттүү карталар (revolving) жана туруктуу төлөмдүү кредиттер (installment), мисалы, автокредит же ипотека. Бул бөлүк FICO скорунун болжол менен 10 пайызын түзөт. Жөн гана түрү көбөйсүн деп кредит алуунун мааниси жок.
Батир ижарасы кредиттик скордо эсепке алынабы?
Демейде жок: батир ээлери адатта төлөмдөр тууралуу бюрого маалымат беришпейт. Ижараны атайын сервистер аркылуу кошсо болот, ошондо ал айрым скоринг моделдеринде эсепке алынышы мүмкүн. Бирок банк бул маалыматты колдонбогон скор версиясын карашы мүмкүн.
Кредиттик скордун кайсы факторун эң тез жакшыртса болот?
Адатта — лимитти колдонууну, башкача айтканда карталардагы лимиттин колдонулган бөлүгүн. Скордун кеңири тараган версиялары банк бюрого жөнөткөн акыркы балансты көрөт. Ошондуктан карызды стейтмент күнүнө чейин азайтсаңыз, бул кийинки айда эле байкалышы мүмкүн. Скор канчага өзгөрөрү ар кимде ар башка.

Беш факторуңузду талдап беребиз
Үч бюронун отчётун акысыз карап чыгып, аны формуланын беш бөлүгүнө ажыратабыз — жогорудагы Тиграндын профилиндей эле. Excalibur Credit Solutions менеджери тарых кайсы жерде таза, карта кайсы жерде толуп калганын жана кайсы жерде жаш жетпей жатканын көрсөтөт. Натыйжада кайсы факторуңуз осал экенин жана эмнеден баштоо керектигин билесиз. Эгер так эмес же эскирген жазуулар табылса, биз аларды бюродо талашабыз. Ката боюнча бюро менен өзүңүз да талашсаңыз болот — буга уруксат бар, акча да талап кылынбайт. Биз болгону бюро менен болгон бүт кат алышууну өзүбүз жүргүзөбүз. Талдоону армянча, украинче, орусча же англисче өтсөңүз болот.
же төмөндө өтүнмө калтырыңыз — иш убактысында 24 сааттын ичинде жооп беребизУшуну да окуңуз
 Кредиттик скорАКШда кредиттик скор деген эмне жана ал эмне үчүн маанилүү: жөнөкөй түшүндүрмө2026-жылдын 2-октябры · 7 мүн. окуу
 Кредиттик скорFICO Score жана VantageScore: айырмасы эмнеде жана эмне үчүн сандарыңыз ар башка2026-жылдын 2-октябры · 8 мүн. окуу
 Кредиттик скорКредиттик скоруңуз эмне үчүн төмөн болушу мүмкүн: топ-5 себеп2026-жылдын 2-октябры · 8 мүн. окуу
Бул материал таанышуу үчүн гана берилген жана юридикалык же финансылык кеңеш болуп саналбайт. Натыйжа ар кимде ар башка. © 2026 Excalibur Credit Solutions Inc.