
Як читати кредитний звіт
Сім розділів звіту на реальних прикладах: що означає кожен блок, де ховаються помилки та негатив, кейс клієнта 459 → 700+.
Привіт! Якщо ти прийшов сюди з моїх Reels — значить, тобі вже відмовили в картці, кредиті чи іпотеці. Або ти не розумієш, чому скор не росте. У цьому гайді я розкладу твій кредитний звіт по поличках — після прочитання ти зможеш сам відкрити свій звіт і зрозуміти, що в ньому не так.
ЧАСТИНА 01 · Три бюро. Чому їх три?
У США твою кредитну історію відстежують три приватні компанії. Вони конкуренти — кожна збирає дані сама і продає їх банкам. У них немає єдиної бази. Тому твій звіт в одному бюро може виглядати зовсім інакше, ніж в іншому — і це нормально.
Experian
Найбільше за обсягом даних. Головний офіс у Дубліні, Ірландія
Equifax
Найстаріше, засноване у 1899
У 2017 пережило найбільший витік — 147 млн осіб
TransUnion
Наймолодше з трьох
Часто використовують для апартаментів і мобільних операторів
Чому дані різні? Закон не зобов'язує банки звітувати в усі три бюро. Один банк надсилає дані лише в Experian, інший — в Equifax і TransUnion, третій — в усі три. Тому Capital One може бачити твій борг $5,000 у TransUnion, а в Equifax цього запису взагалі немає.
Яке бюро використовують для чого:
- Іпотека — банк тягне всі три (mortgage tri-merge), бере середній скор
- Авто-лоан — частіше Experian (FICO Auto Score)
- Кредитні картки — рандомно, у кожного банку свої переваги
- Оренда квартири — зазвичай TransUnion
- Мобільний зв'язок / інтернет — Equifax або TransUnion
3B звіт = коли замовляєш усі три бюро одразу. Це дає повну картину. Якщо тягнути лише одне — можна пропустити негатив, який сидить в іншому бюро.
Не плутай FICO і VantageScore — це дві різні компанії зі своїми формулами. FICO створено в 1989, VantageScore запустили лише у 2006 як спільний проєкт трьох бюро. Обидва йдуть у діапазоні 300-850, але рахують по-різному: FICO більше ваги надає credit utilization, VantageScore — payment history. Різниця між двома скорами у 20-50 пунктів вважається нормою, жоден із них не «бреше». Ключове: 90% банків використовують FICO, особливо для іпотеки та авто. Credit Karma показує VantageScore — це не «обман», просто інша модель. Хочеш бачити те, що бачить банк — замовляй 3B звіт із FICO scores (IdentityIQ, MyScoreIQ, MyFICO).
ЧАСТИНА 02 · Де замовити свій 3B звіт
Я працюю з трьома перевіреними сервісами. Усі три дають повний 3B звіт + FICO scores за невелику плату на старті.
SmartCredit
7-day trial · далі $29.99/міс
Показує VantageScore 3.0. Зручний для disputes — є Action Buttons прямо з дашборда. Добрий для розбору структури звіту.
Відкрити за партнерським посиланням →
IdentityIQ
7-day trial · далі $29.99/міс
Показує VantageScore. Найдетальніший 3B звіт за структурою — найкраща візуалізація collections, public records, personal info.
Відкрити за партнерським посиланням →
MyScoreIQ ★
$1 за 7 днів · далі $34.86/міс
Єдиний із трьох дає справжні FICO Scores від усіх бюро. Те, що реально бачать банки. Маст хев перед подачею на великий кредит.
Відкрити за партнерським посиланням →
Який обрати
Головне, що потрібно знати: SmartCredit і IdentityIQ показують VantageScore, а MyScoreIQ — єдиний, хто дає справжні FICO scores. Це важливо, бо 90% банків використовують FICO для рішень про кредит. Хочеш бачити реальний скор, який побачить банк — бери MyScoreIQ. Якщо потрібен лише розбір структури звіту (negative items, inquiries, accounts) — підійде SmartCredit або IdentityIQ, у них зручний інтерфейс. Ідеальний сценарій: підключитися до двох сервісів — наприклад MyScoreIQ для скорів + IdentityIQ для розбору звіту.
Зроби це прямо зараз, не відкладаючи
Відкрий одне з посилань вище, оформи trial і замов свій 3B звіт. Це займе 5 хвилин. Далі читай гайд паралельно з відкритим своїм звітом — так ти одразу побачиш свої проблеми наживо, а не в теорії. По ходу гайду ми розбираємо реальні приклади, і ти порівнюватимеш із тим, що у твоєму звіті. Це в 10 разів ефективніше, ніж просто читати.
- Що ти отримуєш за підписку
Страховка від фроду до $1,000,000 — якщо на тебе оформлять кредит, візьмуть позику або вкрадуть гроші, страхова покриває юристів, відновлення документів і особисті витрати на відновлення identity
Сповіщення про будь-яку активність — кожного разу, коли хтось робить hard inquiry, відкриває новий акаунт, змінює адресу або проводить операцію на твоє ім'я — тобі миттєво приходить push/email
Dark Web моніторинг — сервіс сканує темну сторону інтернету та форуми хакерів. Якщо твій SSN, email, номер картки, паролі спливають у витоках — ти дізнаєшся першим і встигаєш зреагувати
Моніторинг усіх 3 бюро 24/7 — будь-які зміни в кредитному звіті (нові акаунти, late payments, collections) приходять сповіщенням, не потрібно кожного разу заходити та перевіряти вручну
SSN-трекінг — відстеження використання твого Social Security Number у публічних базах даних США
FICO Score Simulator — показує, що станеться зі скором, якщо ти погасиш борг, закриєш картку або візьмеш новий кредит. До того, як зробити.
ЧАСТИНА 03 · Розбираємо звіт за розділами
Коли ти відкриєш свій 3B звіт, ти побачиш сім основних розділів. Розберемо кожен — на прикладі реального звіту з IdentityIQ.
3.1 Customer Statement & Fraud Alerts
З цього розділу починається твій звіт — і його пропускають 99% людей. А даремно. Тут зберігаються заяви та алерти, які ти або інша людина додав до звіту. Найчастіший і найнебезпечніший тип — FCRA Fraud Alert.
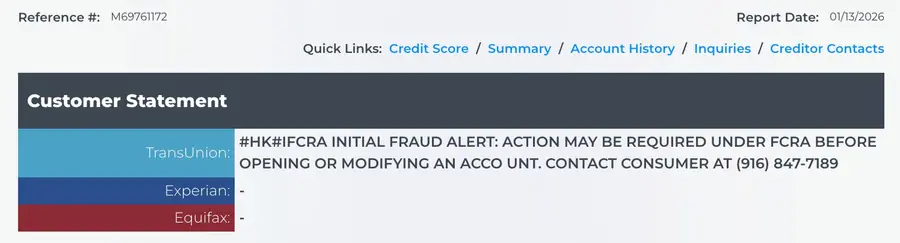
Що ти бачиш на прикладі вище? У клієнта стоїть Initial Fraud Alert на TransUnion. Це спеціальне попередження, яке змушує банк ПЕРЕДЗВОНИТИ людині перед схваленням будь-якого нового кредиту. В Experian та Equifax — порожньо (прочерк), значить, алерт стоїть лише в одному бюро.
Коли це корисно:
- Тебе обікрали або вкрали SSN — ставиш Fraud Alert і шахрай не зможе відкрити кредит без дзвінка тобі
- Засвітився у витоку (Equifax 2017, T-Mobile, AT&T та ін.) — превентивний захист
- Втратив документи або вкрали гаманець
Коли це ПРОБЛЕМА:
- Хтось поставив Fraud Alert на твій звіт без твого відома (часто буває після bank fraud)
- Ти сам поставив його кілька років тому і забув — тепер банки дзвонять на старий номер і не можуть зв'язатися → відмова
- Алерт стоїть лише в одному бюро (як на прикладі) — банк, який тягне це бюро, сповільнить або відмовить у кредиті
Що шукати в цьому розділі
Будь-який текст, якого ти сам не додавав. Якщо в Customer Statement щось написано — згадай, чи ти це зробив. Якщо ні — це або помилка бюро, або чужі руки у твоєму звіті. Також важливо перевірити номер телефону в алерті — якщо він старий або взагалі не твій, банк не зможе до тебе додзвонитися при спробі схвалити кредит, і ти отримуватимеш незрозумілі відмови. Багато хто місяцями не розуміє, чому їм відмовляють — а причина саме тут.
У цьому розділі може бути кілька типів записів, і кожен впливає на кредит по-різному:
- Initial Fraud Alert — діє 1 рік. Банк зобов'язаний передзвонити тобі перед відкриттям нового кредиту.
- Extended Fraud Alert — діє 7 років, ставиться лише жертвам реального identity theft.
- Active Duty Alert — для військових, які у відрядженні.
- Credit Freeze (заморозка) — повністю блокує звіт. Жоден банк не може його тягнути. Це найжорсткіша форма захисту.
- Consumer Statement — твоя особиста заява до звіту (наприклад "оскаржую акаунт XYZ"), її бачать усі банки.
Кожен такий запис впливає на схвалення кредиту. Якщо у тебе стоїть Freeze — жодна заявка не пройде, банк побачить «no record». Якщо стоїть Fraud Alert — заявка розглядатиметься довго або з додатковими перевірками. Багато хто навіть не підозрює, що у них щось стоїть — алерти можуть залишатися з минулих років, ставитися автоматично після витоків даних або з'являтися помилково.
3.2 Personal Information
Тут твої персональні дані — ім'я, дата народження, поточні та попередні адреси, роботодавці. Найбільш недооцінений розділ. 70% людей навіть не дивляться на нього, а даремно — саме тут найчастіше ховаються помилки та сліди identity theft.
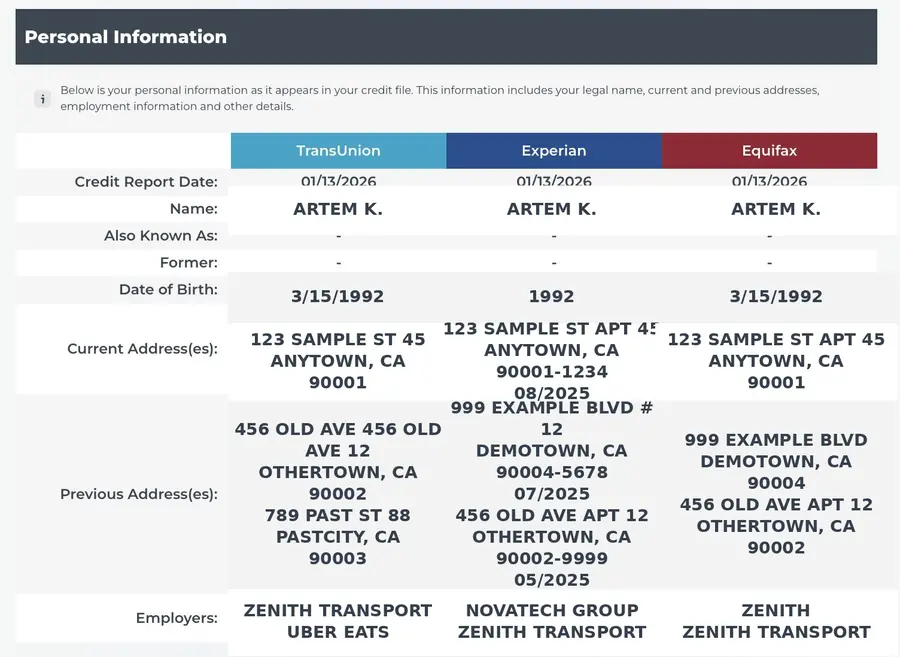
На що звертати увагу
- 1. Ім'я та Also Known As. Якщо в одному з бюро написано ім'я з помилкою, або є чуже «Also Known As» — це серйозний червоний прапорець. Банки звіряють ім'я і можуть відмовити або вимагати додаткові документи. Чуже ім'я в Also Known As може бути слідом identity theft або плутанини з однофамільцем — такі записи потрібно прибирати.
- 2. Адреси, де ти ніколи не жив. Адреса, яку ти не можеш пояснити — це найнебезпечніша знахідка в цьому розділі. Це може бути залишок від identity theft (шахрай відкрив кредит на твоє ім'я за своєю адресою) або помилка бюро. Банк бачить «дивну» адресу — піднімає ризик-прапорець → відмова або підвищена ставка.
- 3. Дублікати записів. Той самий роботодавець або адреса записані двічі (як "ZENITH" і "ZENITH TRANSPORT" в Equifax вище) — це не критично для скору, але засмічує звіт. Бажано вичищати, щоб профіль виглядав охайно.
4. Роботодавці типу Uber, DoorDash, Lyft, Instacart. Це величезний підводний камінь для іммігрантів. Багато хто підробляє в gig-economy і не замислюється, що ці роботодавці залишаються у звіті. Коли подаєшся на авто-лізинг — банк бачить «Uber Eats» у роботодавцях і думає: «ця людина використовуватиме машину для доставки/таксі». Лізингові програми це забороняють, і тобі або відмовляють, або пропонують комерційну програму під набагато більший відсоток. Те саме з іпотекою — 1099 дохід через додатки банки вважають нестабільним.
Більшість людей не знають, що у них у Personal Information. А саме з цього розділу банк починає перевірку — і від того, що там написано, залежить перше враження про тебе як про клієнта.
3.3 Credit Score
Найбільш «стресовий» розділ звіту — тут ти бачиш свої три скори від трьох бюро. Це перше, на що дивиться банк, коли оцінює твою заявку.
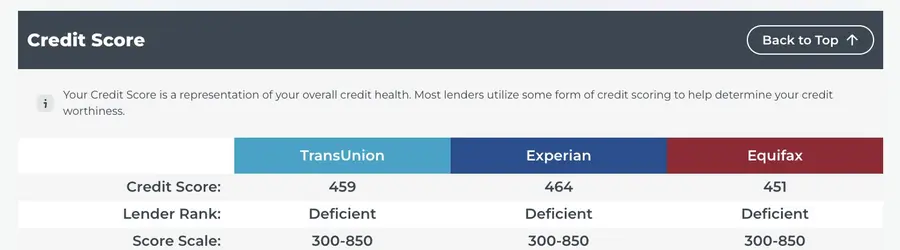
На прикладі вище: у клієнта три низькі скори — TransUnion 459, Experian 464, Equifax 451. Усі три позначені як «Deficient» — це означає, що для більшості банків і кредитних карток людина практично не існує. Подача на будь-який кредит майже завжди закінчиться відмовою або пропозицією програми під шалений відсоток.
FICO Score Ranges — що означають цифри:
- 300-579 Poor / Deficient — відмови практично всюди
- 580-669 Fair — схвалять з високою ставкою та низьким лімітом
- 670-739 Good — стандартні умови
- 740-799 Very Good — найкращі умови
- 800-850 Exceptional — преміум продукти, найнижчі ставки
На що звертати увагу
- 1. Різниця між бюро. На прикладі вище різниця між Experian (464) та Equifax (451) — лише 13 пунктів, це нормально. Але якщо різниця між бюро 50+ пунктів — значить, в одному з бюро сидить негатив, якого немає в інших. Наприклад, late payment потрапив лише в TransUnion, або collection лише в Equifax. Це перша зачіпка для роботи — треба лізти всередину і шукати, що не так.
- 2. Статус «Deficient» / «Poor». Це категорія нижче 580 — найболючіша. На цьому скорі банки фізично не можуть схвалити більшість продуктів: іпотека, авто-лізинг, преміум-картки — усе закрито. Доступні лише secured cards (картки під депозит) і subprime позики під 24%+ річних.
- 3. Який саме скор дивиться банк. Цифра у звіті — це не остаточний вирок. Кожен банк використовує свою FICO модель: для авто — FICO Auto Score (250-900), для іпотеки — FICO 2/4/5, для карток — FICO 8 або 9. Одна й та сама людина може мати FICO 8 = 680 і FICO Auto Score = 720. Тому скор в IdentityIQ — це орієнтир, а реальну картину для конкретного типу кредиту банк побачить сам.
Скор — це наслідок, а не причина. Бачити низький скор і намагатися «підняти скор» безпосередньо — це робота навпаки. Скор підіймається автоматично, коли чиститься звіт: прибираються late payments, collections, зайві inquiries, вирівнюється utilization. Тому головний фокус має бути не на цифрі, а на тому, що її формує — це розділи нижче (Accounts, Inquiries, Collections).
3.4 Risk Factors
Цей розділ показує, чому саме у тебе такий скор, а не вищий. Бюро аналізує твій звіт і видає список факторів, які тягнуть скор униз. По суті — це готова дорожня карта, що лагодити в першу чергу.
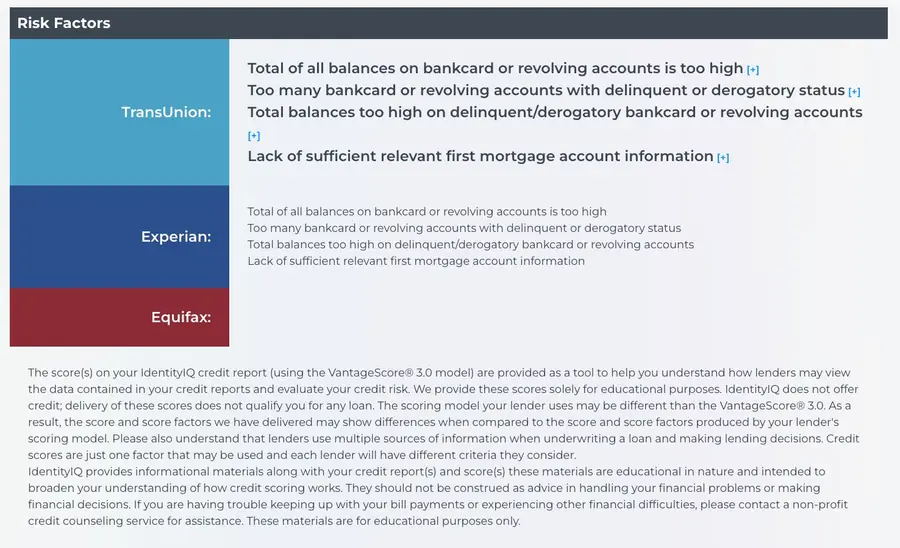
На прикладі вище у клієнта TransUnion і Experian показують однакові проблеми:
- "Total of all balances on bankcard or revolving accounts is too high" — занадто високий загальний борг по кредитних картках
- "Too many bankcard or revolving accounts with delinquent or derogatory status" — забагато карток із простроченнями або негативним статусом
- "Total balances too high on delinquent/derogatory bankcard or revolving accounts" — великі баланси саме на проблемних картках
- "Lack of sufficient relevant first mortgage account information" — немає іпотеки у звіті (банки люблять мікс типів кредиту)
На що звертати увагу
- 1. Кожен Risk Factor — це конкретна проблема зі скором. Бюро не пише це просто так — воно прямо вказує, що саме заважає скору рости. Якщо в першому рядку «balances too high» — значить, у тебе utilization вище 30% і це треба знижувати. Якщо «delinquent or derogatory status» — є акаунти з late payments або charge-offs, які треба чистити.
- 2. Порівняй factors між бюро. Якщо в TransUnion 4 фактори, а в Equifax лише 1 — значить у TransUnion сидить більше негативу. Це часто буває, коли один кредитор звітує лише в одне бюро.
- 3. "Lack of sufficient first mortgage account information" — це нормально, якщо у тебе немає іпотеки. Це не критичний фактор, але скор не досягне 800+ без іпотеки або auto loan в історії.
- 4. Якщо у тебе VantageScore (а не FICO). На скріні внизу IdentityIQ попереджає, що показує VantageScore 3.0. Це освітня модель — банки частіше використовують FICO. Скор і фактори у FICO можуть відрізнятися.
Risk Factors — це найцінніша частина звіту для побудови стратегії. Багато хто витрачає місяці, намагаючись «підняти скор», не розуміючи, що саме його тягне вниз. А відповідь завжди тут — бюро само пише тобі діагноз. Досвідчений спеціаліст за цим списком за 5 хвилин складає план дій: що чистити, в якому порядку, якого ефекту чекати.
3.5 Summary
Тут загальна статистика по твоєму звіту в цифрах. З першого погляду видно масштаб: скільки у тебе акаунтів, скільки боргів, скільки прострочок, скільки inquiries за останні 2 роки.
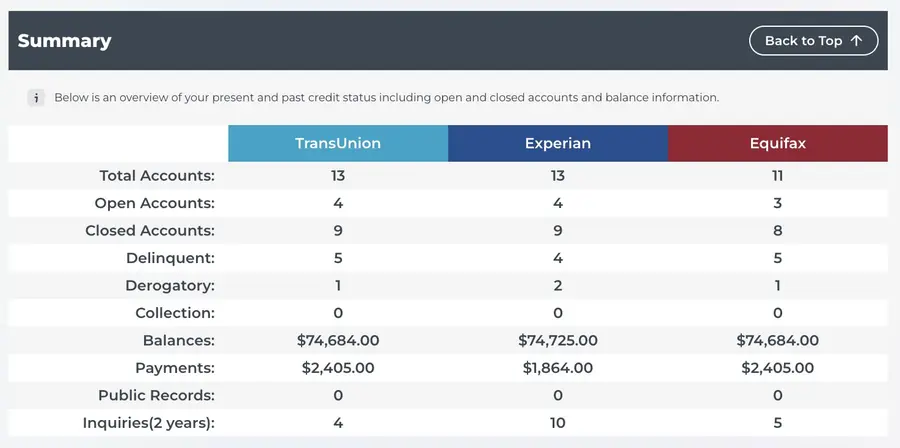
На прикладі вище у клієнта:
- 13 акаунтів у TransUnion і Experian, але лише 11 в Equifax — розходження у 2 акаунти
- 4 відкритих, 9 закритих — більшість уже не активні
- 5 Delinquent + 1 Derogatory у TransUnion — це дуже багато негативу
- $74,684 загальний баланс — серйозний борг
- 10 Inquiries в Experian vs 4 у TransUnion — банки активно перевіряли саме Experian
На що звертати увагу
- 1. Розходження в кількості акаунтів між бюро. На прикладі вище TransUnion і Experian бачать 13 акаунтів, а Equifax — лише 11. Це означає, що 2 кредитори не звітують в Equifax. Не критично, але цікаво — наприклад, якщо у тебе є позитивні акаунти, яких немає в одному бюро, твій скор там буде нижчим.
- 2. Delinquent vs Derogatory. Delinquent — це прострочка, яку ще можна виправити. Derogatory — це вже серйозний негатив (charge-off, collection, bankruptcy). На прикладі 5 delinquent + 1 derogatory означає, що 1 акаунт уже «пропав» — банк списав борг.
- 3. Співвідношення Inquiries між бюро. 10 inquiries в Experian vs 4 у TransUnion — означає, що людина подавалася в банки, які перевіряли переважно Experian. Кожен inquiry знижує скор на 2-5 пунктів і живе 2 роки у звіті.
Summary — це твій звіт в одній картинці. Коли я вперше дивлюся чийсь звіт — я починаю саме з цієї сторінки. За цифрами я вже розумію стратегію: багато inquiries → пауза 6 місяців. Високий баланс → план зниження utilization. Кілька delinquent → дисципліна платежів. І лише потім лізу в деталі.
3.6 Account History (Tradelines)
Найбільший розділ у звіті. Тут кожен твій акаунт — відкриті, закриті, charge-off, авто-лоани, іпотека, кредитні картки — з усіма деталями: ліміт, баланс, історія платежів по місяцях за 2 роки.
Розберемо 5 типових сценаріїв, які ти побачиш у своєму звіті:
- Приклад 1: Хороший акаунт (Current)
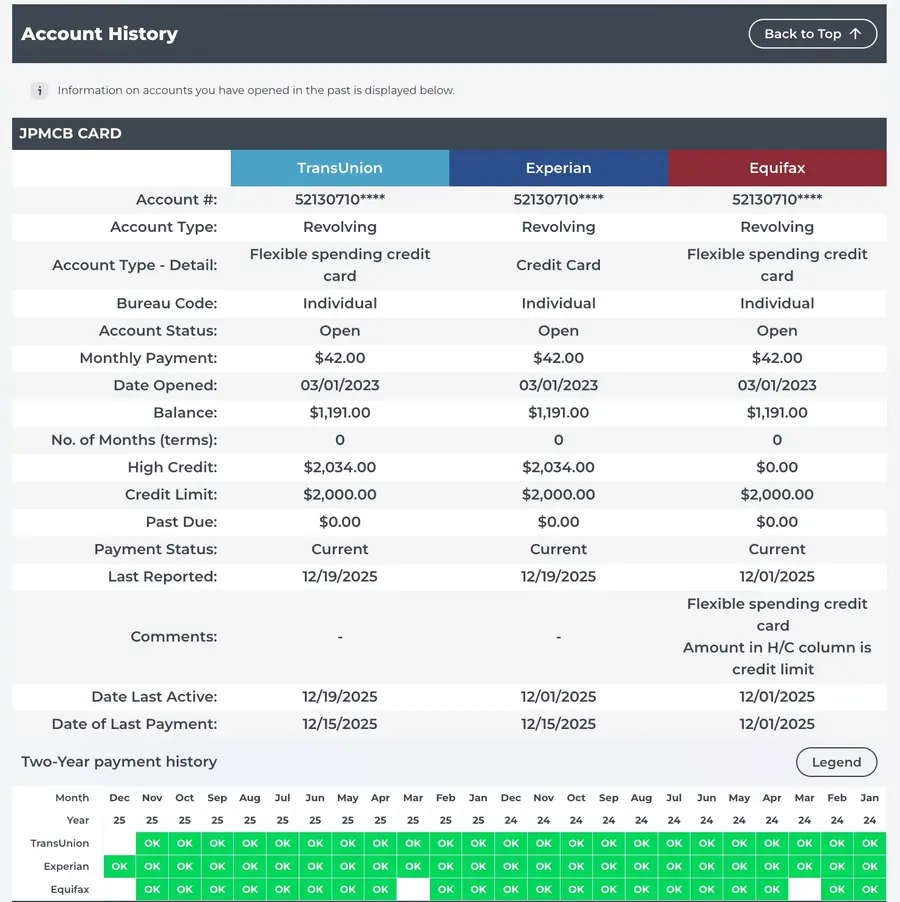
JPMCB Card — відкрита револьверна картка з балансом $1,191 при ліміті $2,000. Payment Status: Current, історія платежів — суцільні зелені "OK". Це зразковий акаунт. АЛЕ: utilization тут 60% ($1191/$2000) — це забагато, ідеально тримати нижче 30%.
- Приклад 2: Поганий акаунт (Late 120 Days)
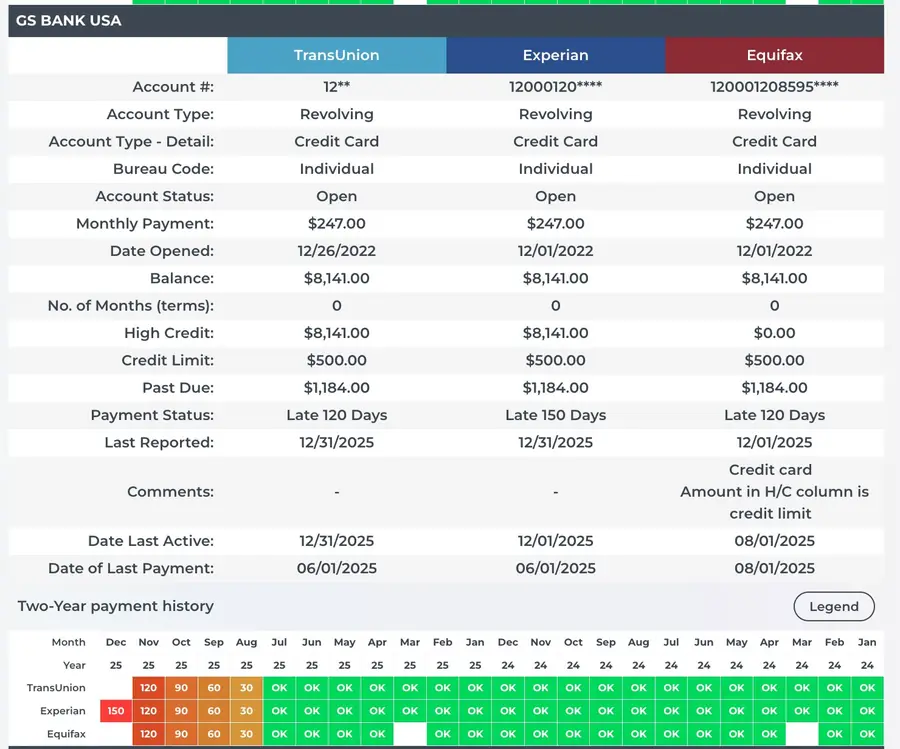
GS Bank USA — картка з лімітом лише $500, але баланс уже $8,141 (перевищення в 16 разів — це пеня та відсотки). Late 120/150 Days. Історія платежів: із серпня були OK, потім 30 → 60 → 90 → 120 → 150 (Experian). Це класична картина «перестав платити півроку тому». Мінус 100+ пунктів скору.
- Приклад 3: Tradeline-сервіс (сміття, яке треба прибирати)
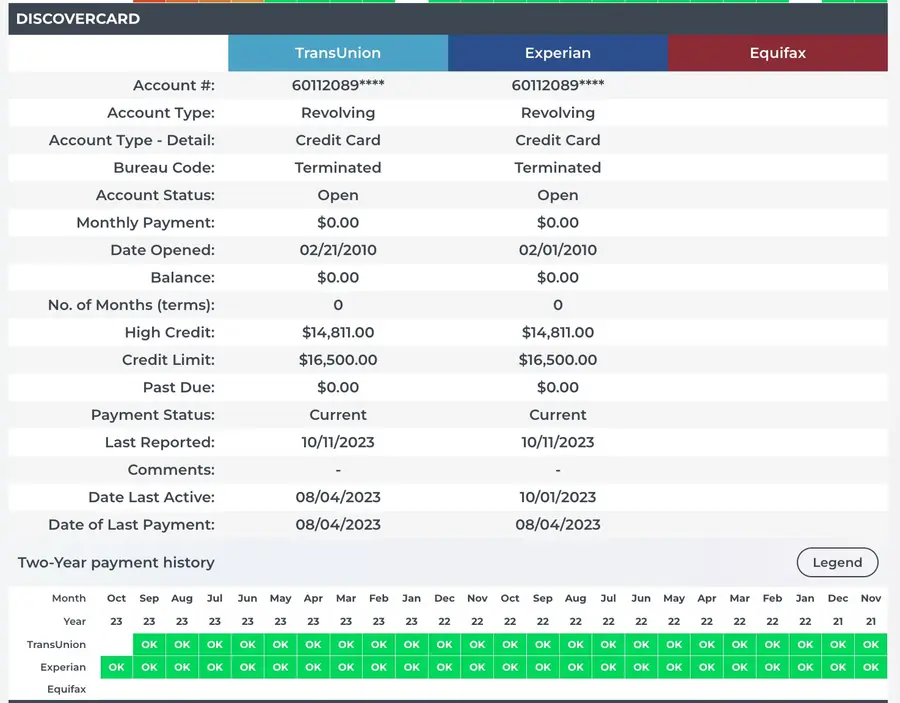
На перший погляд — чудова картка: відкрита у 2010 році, ліміт $16,500, ідеальна історія платежів. Але дивись уважно: Bureau Code: Terminated, плюс цей запис є лише у TransUnion і Experian, а в Equifax його немає взагалі. Це не справжня твоя картка — це tradeline-сервіс типу Credit Boost, Boost Credit, Self або Kikoff. Такі сервіси додають тебе як authorized user до старої картки з хорошою історією. Коли платити за сервіс перестають — запис позначається як Terminated і залишається висіти у звіті як сміття. Багато хто думає «ну і гаразд, ліміт великий, історія довга — нехай буде». Це помилка. Термінований запис банки бачать, і користі для профілю від нього вже немає. Такі записи краще оскаржити, щоб звіт виглядав чистим і актуальним.
- Приклад 4: Auto Lease (Installment) (Installment)
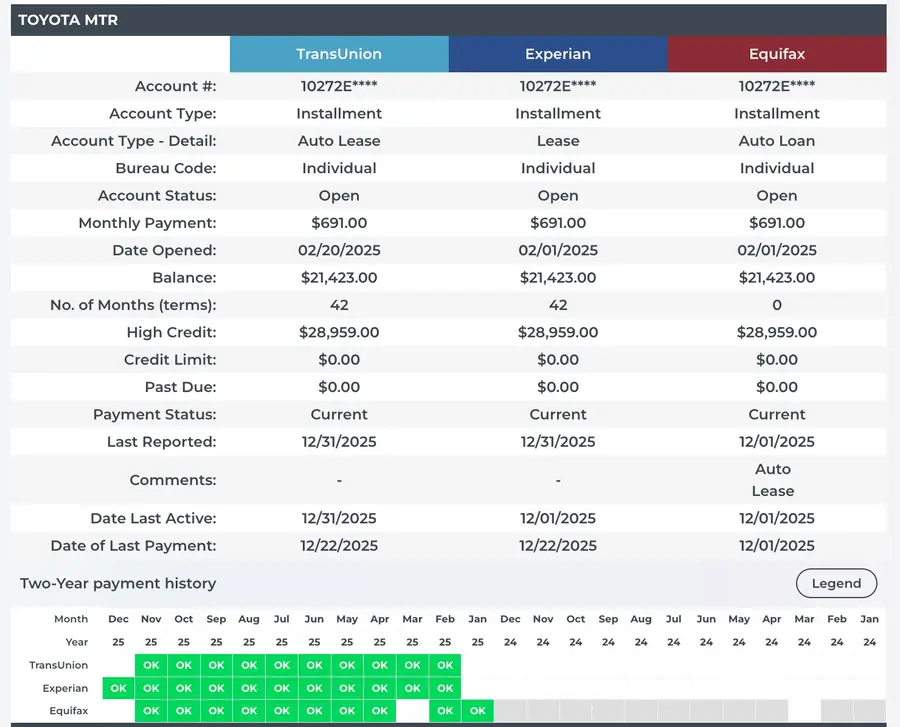
Toyota Motor — авто-лізинг відкрито в лютому 2025, баланс $21,423 на 42 місяці, щомісячний платіж $691. Account Type: Installment (на відміну від Revolving у карток). Current, усі платежі OK. Installment-акаунти допомагають створювати credit mix — банки люблять бачити різні типи кредиту (картки + авто + іпотека).
- Приклад 5: Charge-off / Collection / Collection (найжорсткіший)
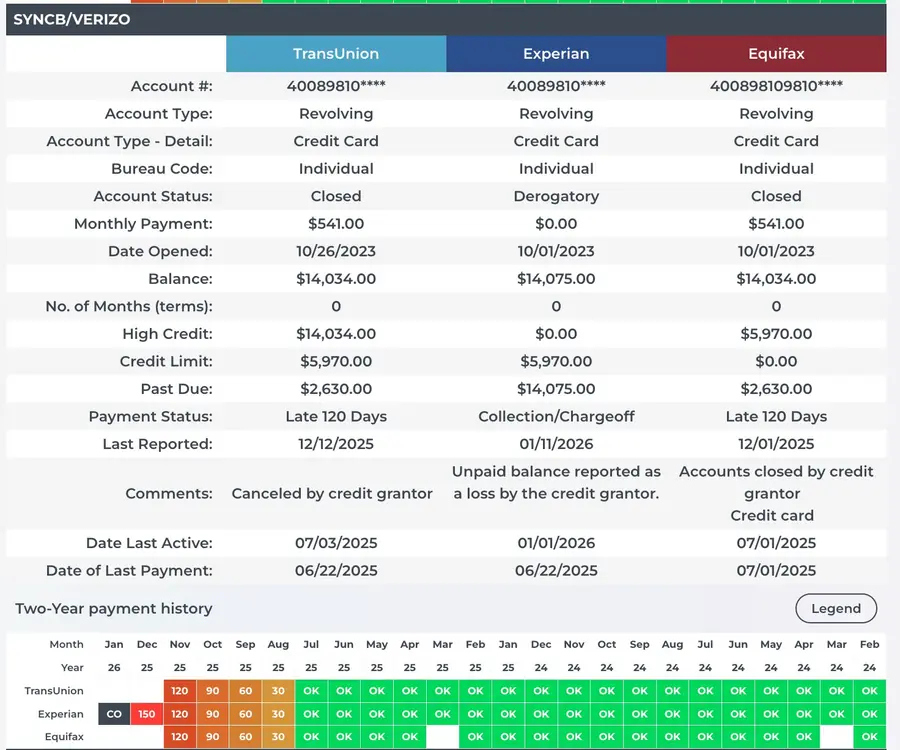
SYNCB/Verizon — картка Synchrony Bank/Verizon, відкрита в жовтні 2023. Баланс $14,034 при ліміті $5,970. Status: Closed/Derogatory, Collection/Chargeoff. Історія: було все OK, потім різко 30 → 60 → 90 → 120 → CO (Charge-off). Коментар: «Unpaid balance reported as a loss by the credit grantor». Це означає, що банк списав борг як збиток. Мінус 100-150 пунктів скору та слід у звіті на 7 років.
На що звертати увагу
- 1. Payment Status — головне поле. Current = усе ок. Late 30/60/90/120/150 — наростаюча прострочка, чим більше днів, тим сильніший мінус скору. Charge-off / Collection — банк списав борг.
- 2. Two-Year payment history (квадрати). Зелені OK = добре. Жовті/помаранчеві/червоні числа = прострочки. Чорний CO = charge-off. Сірі квадрати = бюро не отримало дані за цей місяць (це не погано).
- 3. Розходження між бюро. Часто той самий акаунт по-різному виглядає у трьох бюро — наприклад, GS Bank USA показує Late 120 у TU/EQ, але Late 150 в Experian. Це означає, що Experian отримав свіжіші дані.
4. Tradeline-сервіси та authorized user. Якщо у тебе у звіті є акаунт типу прикладу 3 (старий, ідеальний, з позначкою Terminated, лише в одному-двох бюро) — швидше за все, це слід від tradeline-сервісу, за який перестали платити. Такі терміновані записи потрібно вичищати, а активна лінія authorized user, навпаки, працює на профіль. Реально твої старі картки (які ти сам відкривав і якими користувався) — навпаки, не закривай, вони тримають твій Average Age of Accounts.
- 5. Utilization (використання ліміту). Рахується так: balance / credit limit × 100%. Ідеально тримати нижче 10%, нормально до 30%. У JPMCB вище 60% — це вже знижує скор.
Account History — це серце звіту. Тут сидить 65% твого скору (35% Payment History + 30% Amounts Owed). Один charge-off, як у SYNCB/Verizon, може вбити тобі скор на 100+ пунктів і закрити доступ до більшості банків. З іншого боку, одна реальна стара чиста картка (твоя власна, не tradeline-сервіс) може тримати тебе в категорії Good, навіть коли решта так собі. Кожен акаунт тут — це або актив, або пасив для твоєї кредитної історії.
3.7 Inquiries
Кожного разу, коли ти подаєшся на кредит, банк робить hard inquiry — запит у бюро. Ці запити залишаються у звіті на 2 роки та знижують скор на 2-5 пунктів кожен.
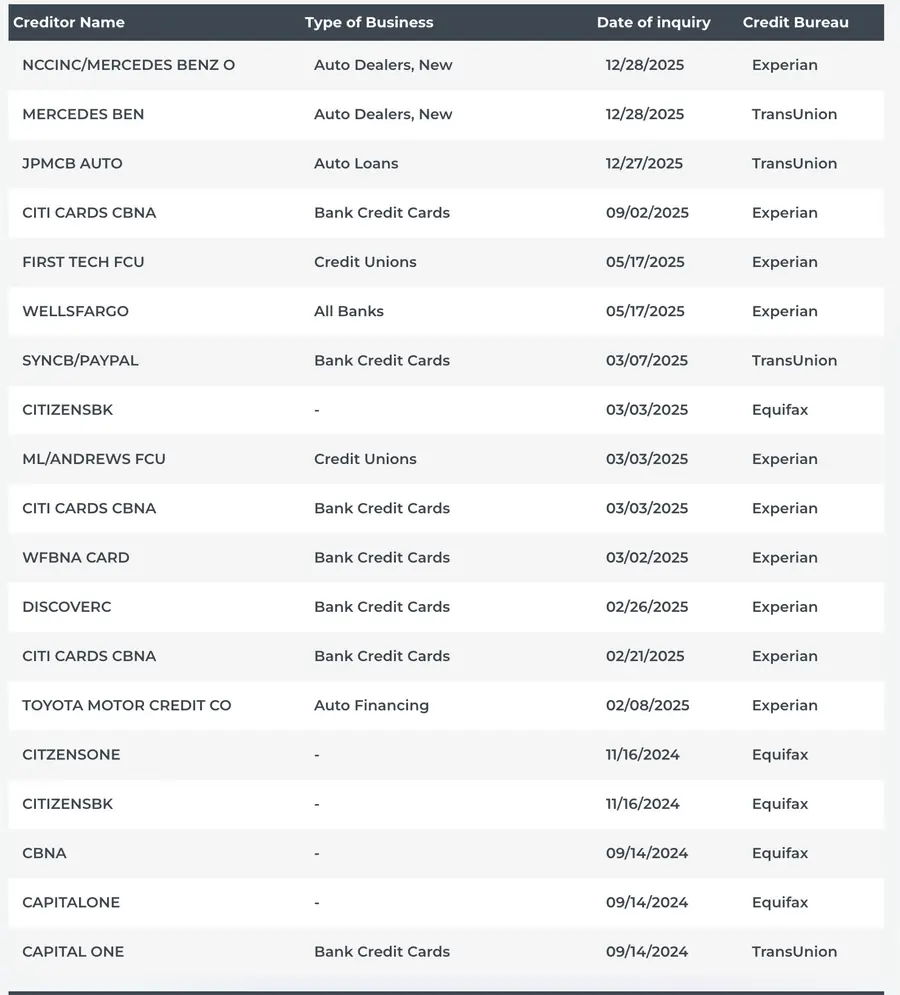
На прикладі вище видно класичну картину перевантаженого inquiries звіту:
- Грудень 2025: NCCINC/MERCEDES BENZ + MERCEDES BEN + JPMCB AUTO — три інквайрі поспіль, людина явно подавалася на купівлю Mercedes
- Лютий-Березень 2025: CITI CARDS (3 рази!) + DISCOVER + WFBNA + SYNCB/PAYPAL — серія заявок на картки
- Травень 2025: FIRST TECH FCU + WELLSFARGO в один день — подавався в кредитний союз і банк одночасно
На що звертати увагу
- 1. Скупченість inquiries. Якщо за 6 місяців у тебе 5+ hard inquiries — це червоний прапорець для банків. Вони думають: «ця людина терміново шукає гроші, щось у неї не так». І відмовляють, навіть якщо скор нормальний. На прикладі вище у клієнта ціла серія інквайрі поспіль — це сигнал про фінансові проблеми.
- 2. Дубльовані inquiries. Бачиш "CITI CARDS CBNA" три рази — 09/02, 03/03 і 02/21? Це означає, що людина 3 рази подавалася на Citi (або 1 раз, а Citi перевірила її кілька разів). Кожна перевірка = -2-5 пунктів.
- 3. Auto Inquiries — особливий випадок. Коли подаєшся в автосалон, дилер часто «шопить» твій кредит по 5-10 банках одразу — кожен робить hard inquiry. За правилом FICO всі авто-інквайрі протягом 14-45 днів рахуються як один. Але багато іммігрантів не знають цього і погоджуються на десять перевірок поспіль.
- 4. Inquiries лише в одному бюро. На прикладі 12 inquiries в Experian, 4 у TransUnion, 5 в Equifax. Це означає, що банки частіше перевіряють Experian — і саме там у цього клієнта найнижчий скор відновлюватиметься довше.
- 5. Hard vs Soft. У цьому розділі лише hard — ті, що ти сам ініціював, подавши заявку. Soft inquiries (передсхвалені пропозиції, твої власні перевірки скору) на скор НЕ впливають і зазвичай не показуються в цьому розділі.
Найчастіша помилка іммігрантів — «я не отримав картку, спробую ще в одному банку. Ще не отримав — спробую в третьому». До п'ятої відмови скор уже мінус 25 пунктів від inquiries, плюс банки бачать серію відмов і стоп — відмовляють автоматом. Не треба подаватися «на удачу». Спочатку перевір свій звіт, зрозумій, що в ньому не так, виправ — потім подавайся в один ретельно обраний банк під свій профіль.
ВАЖЛИВО ЗНАТИ · Це все можна оскаржити
Тепер, коли ти розібрався з розділами та побачив реальні приклади, головне питання — чи можна з цим щось зробити? Відповідь коротка: так, і більшу частину негативу можна прибрати повністю.
Що можна оскаржити у звіті
Late payments (прострочки 30/60/90/120 днів) — навіть якщо вони реально були
Charge-offs — списані банком борги
Collections — борги, продані колекторам
Hard inquiries, після яких ти НЕ відкрив акаунт — банк перевірив тебе, відмовив, а мінус скору залишився на 2 роки
Tradeline-сервіси зі статусом Terminated (Credit Boost, Self, Kikoff і подібні)
Дубльовані акаунти — коли той самий борг записано двічі
Неточні адреси, імена, роботодавці в Personal Information
Public Records — судові рішення, податкові застави
Старі fraud alerts, про які ти забув і які заважають схваленням
Bankruptcy — у деяких випадках
Це працює за федеральним законом FCRA (Fair Credit Reporting Act) — він зобов'язує бюро видаляти будь-яку інформацію, яку кредитор не може повноцінно підтвердити документами. На практиці бюро видаляє 30-60% оскаржуваного негативу просто тому, що у кредиторів часто немає повного пакета документів або вони не відповідають у строк.
- Тільки важливо розуміти
Це не магія і не зникає само. Кожен акаунт оскаржується окремо — потрібно правильно сформулювати причину, надіслати листи в усі три бюро, дочекатися відповіді, при відмові подати повторне оскарження з іншою підставою, використати FDCPA проти колекторів, debt validation проти оригінального кредитора і так далі. Одна людина може витратити на це 6-12 місяців і не отримати результату. Професіонал робить те саме за 2-4 місяці, бо знає, які саме слова спрацьовують, які бюрократичні лазівки використовувати і в якому порядку атакувати кожне бюро.
Найбільш недооцінений момент — hard inquiries без відкритого акаунту. Подав заявку на картку → відмовили → мінус скору на 2 роки. Більшість людей навіть не підозрюють, що ці inquiries можна прибрати. За FCRA, якщо ти не давав письмового дозволу конкретно на цю перевірку, або якщо результат перевірки не призвів до відкриття рахунку — inquiry можна оскаржити як «не підтверджений». Кожен видалений inquiry = +2-5 пунктів скору. У клієнта з 12 inquiries це легко дає +30-50 пунктів лише за рахунок чистки цього розділу.
РЕАЛЬНИЙ КЕЙС · Що було vs що стало
Пам'ятаєш скріни з Частини 3, де ми розбирали звіт із charge-off на $14,034 (SYNCB/Verizon), Late 120/150 Days (GS Bank), купою delinquent акаунтів і загальним боргом $74,684? Це реальний клієнт Excalibur Credit Solutions. Ось що вийшло: 3 місяці на чистку та підготовку профілю + 2 тижні на схвалення та видачу авто:
Стартовий скор
459 / 464 / 451
Deficient в усіх 3 бюро
Через 3,5 місяця
700+
Good категорія
Що було зроблено
- Видалено весь негатив зі звіту (charge-off, late payments, collections)
- Очищено зайві hard inquiries
- Зроблено credit boost — додано якісні tradelines
- Профінансовано Mercedes-Benz GLE 63 S AMG, 2022 року
- Відкрито 2 нові кредитні картки з лімітами $35,000 і $5,000
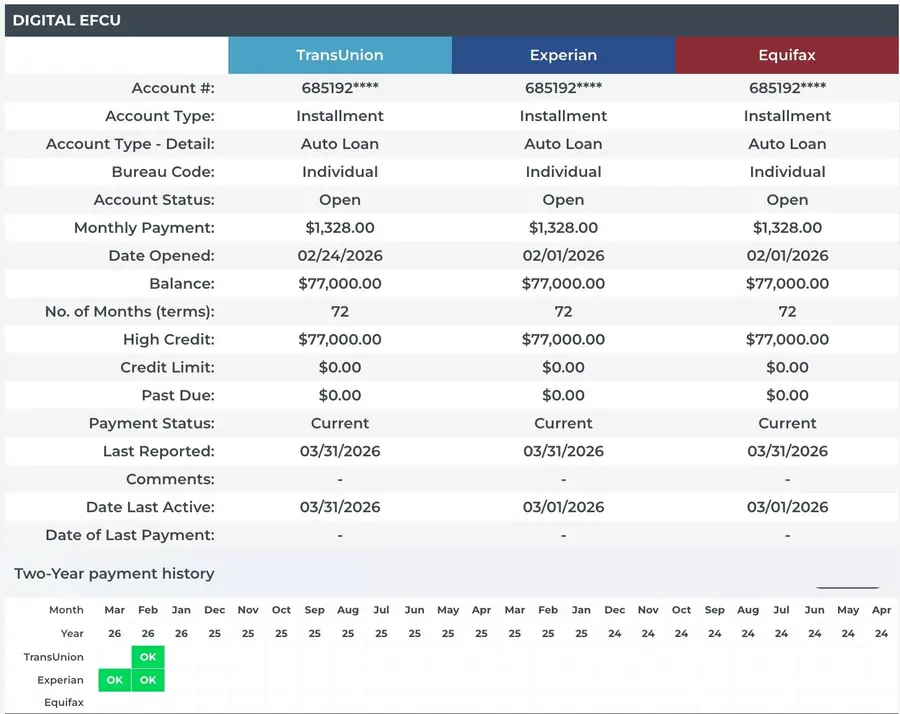
- Mercedes-Benz GLE 63 S AMG (2022) — фінансування
Авто-лоан на $77,000 на 72 місяці, щомісячний платіж $1,328, статус Current. Після 3 місяців роботи над звітом клієнт подався в банк і через ~2 тижні отримав схвалення та виїхав з дилерського центру на машині.
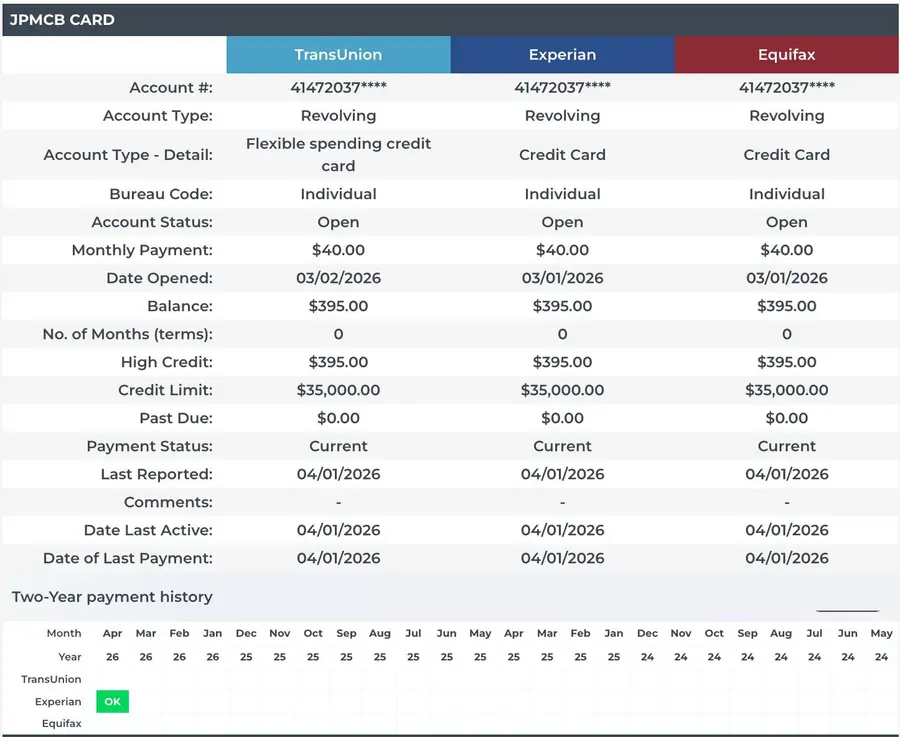
- JPMCB Card — ліміт $35,000
Преміум кредитна картка Chase з лімітом $35,000. Це рівень тих, у кого скор 740+. Схвалена паралельно з авто-лоаном — банки побачили чистий звіт і самі почали видавати.
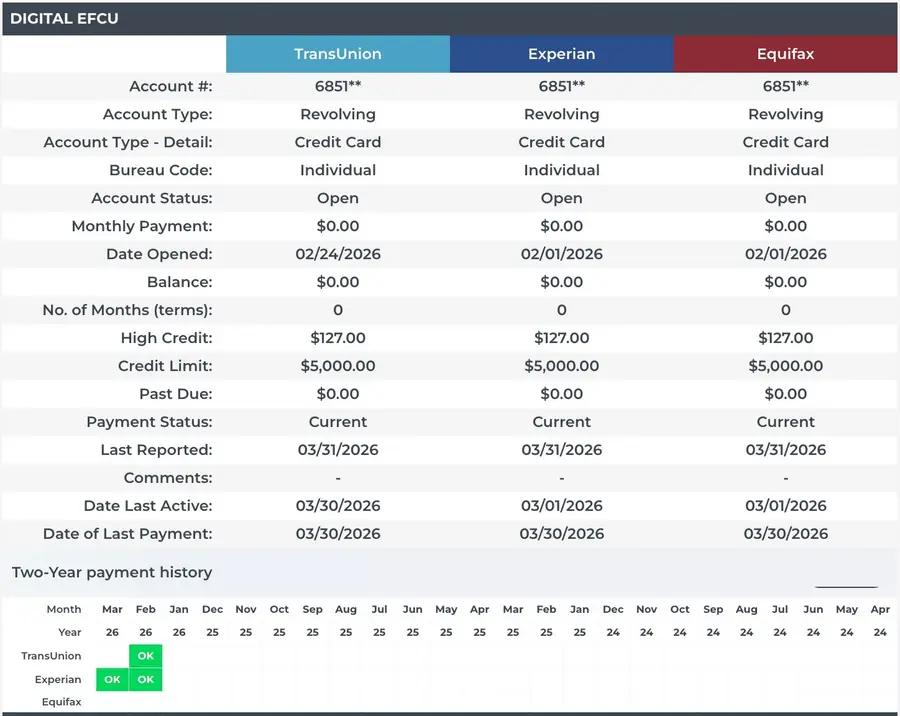
- Digital EFCU — ліміт $5,000
Додаткова кредитна картка від Digital Federal Credit Union з лімітом $5,000 для credit mix і зниження загальної utilization.
Що це означає для тебе
Цей клієнт прийшов в Excalibur Credit Solutions з тими самими проблемами, які ти, можливо, бачиш зараз у своєму звіті — charge-offs, late payments, відмови в банках. За 3,5 місяця (3 місяці на чистку профілю + 2 тижні на схвалення) його життя змінилося: прибрано весь негатив, прокачано скор, і замість відмов — Mercedes GLE 63 S AMG 2022 року та картки з серйозними лімітами.
Це не магія і не маркетинг. Це системна робота: оскарження негативу за FCRA, видалення inquiries, грамотний credit boost і точкова подача в правильні банки в правильний момент. Самостійно цього не повторити — потрібен досвід, розуміння системи та доступ до потрібних інструментів.
ЧАСТИНА 04 · Чек-лист перевірки
Коли замовив свій 3B звіт — іди за цим списком, відмічай кожен пункт:
Що перевірити у звіті
Порівняти три FICO скори — знайти, де розрив 50+ пунктів
Перевірити Personal Information — чи є чужі адреси/роботодавці
Знайти всі hard inquiries — відмітити ті, куди ти не подавався
Перевірити кожен акаунт — чи всі реально твої
Знайти всі late payments — записати дати та суми
Знайти всі collections — записати оригінального кредитора
Перевірити charge-offs — порівняти дати з late payments
Порахувати utilization rate (баланс / ліміт) по картках
Перевірити Public Records — банкрутства, судові рішення
Перевірити дати відкриття акаунтів — чи нема тих, що ти не відкривав