Якою мовою вам зручніше читати та спілкуватися з нами?
База знаньбезкоштовно · українською · пишуть менеджери
Статті про кредит у США від тих, хто веде спори з бюро кожного дня
Як читати звіт, що можна оскаржити, як отримати картку, автокредит, іпотеку та бізнес-фінансування. Без води та без обіцянок: лише те, що працює за законом.
Почніть із цього
Як прочитати кредитний звіт за 20 хвилин
Що означає кожен блок звіту, де ховаються помилки та які п'ять речей перевірити насамперед. Цей самий чек-лист отримують учасники листа очікування Excalibur Credit University.
Гайди, які команда написала для клієнтів: розбір кредитного звіту, картки та пре-апрув, банки для рахунку, Amex, Robinhood, захист SSN. Усе базується на нашому досвіді та результатах клієнтів; це не юридична і не фінансова консультація, кожен випадок індивідуальний. Читайте прямо на сайті
Як дізнатися про це того ж дня і не платити чужий борг: SmartCredit, 15 хвилин на налаштування.
2 хвилиниІнструкція
Щоб відкрити картку чи позику на ваше ім’я, шахраю вистачає номера Social Security і дати народження. Ваш Social майже напевно вже був у витоках. Чужий борг з’явиться у звіті мовчки, а дізнаєтеся ви про нього через рік, коли подзвонить колектор.
Реальний кейс нашого клієнта
Прийшов розібрати звіт перед автокредитом. Відкриваємо разом: кредитна картка на $11 400, оформлена в іншому штаті, абонемент Planet Fitness із collection за рік несплати та медичний борг на $24 000 за лікування, якого в нього не було. Разом $37 000 чужих боргів, скор 540 і відмова в банку. Людина за два роки не отримала жодного листа: все йшло на адресу шахрая. Розбираємо досі.
Рішення: SmartCredit
Моніторинг трьох бюро: сповіщення на телефон у день чужої заявки, один дзвінок у банк, і боргу немає. Плюс страховка на $1 000 000 від крадіжки особи. Близько $30 на місяць. Цей самий звіт ми просимо для безкоштовного розбору.
Реєстрація. Кнопка вище: ім’я, адреса, e-mail, Social, дата народження, картка для оплати.
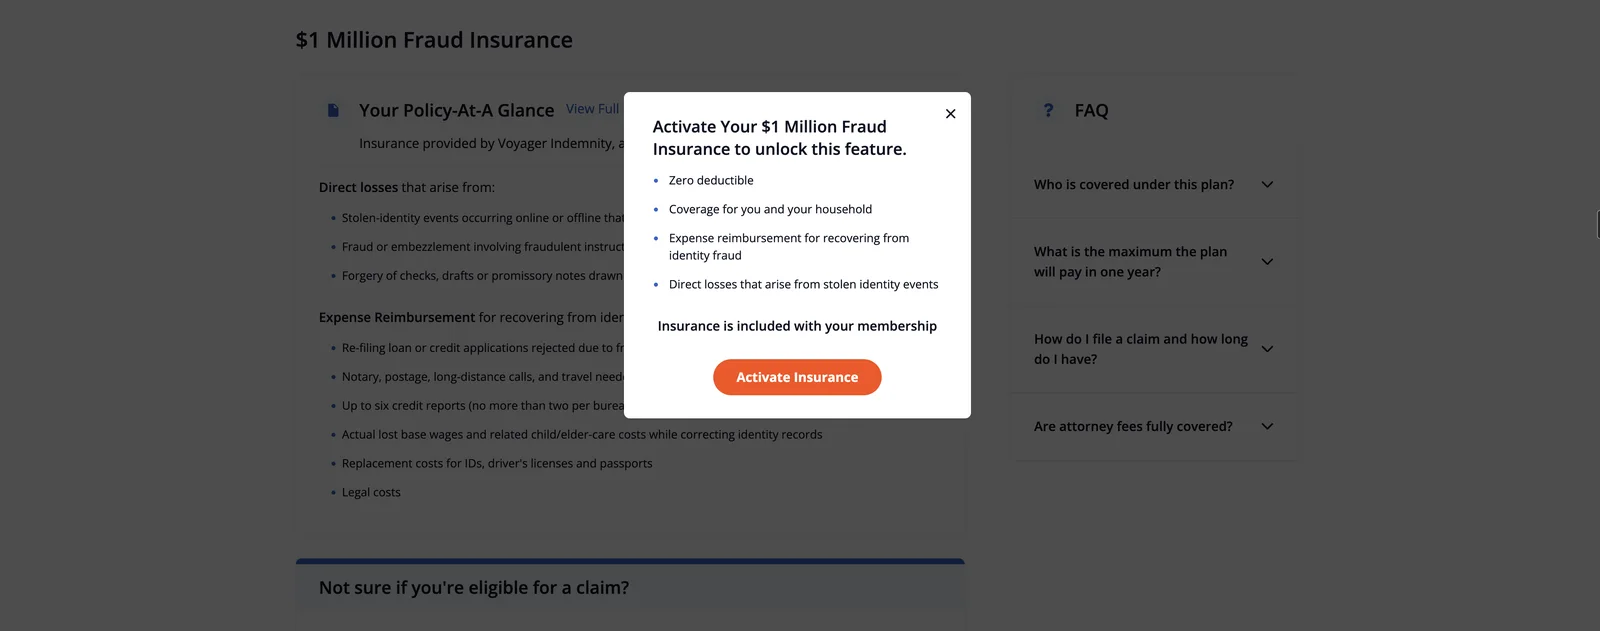
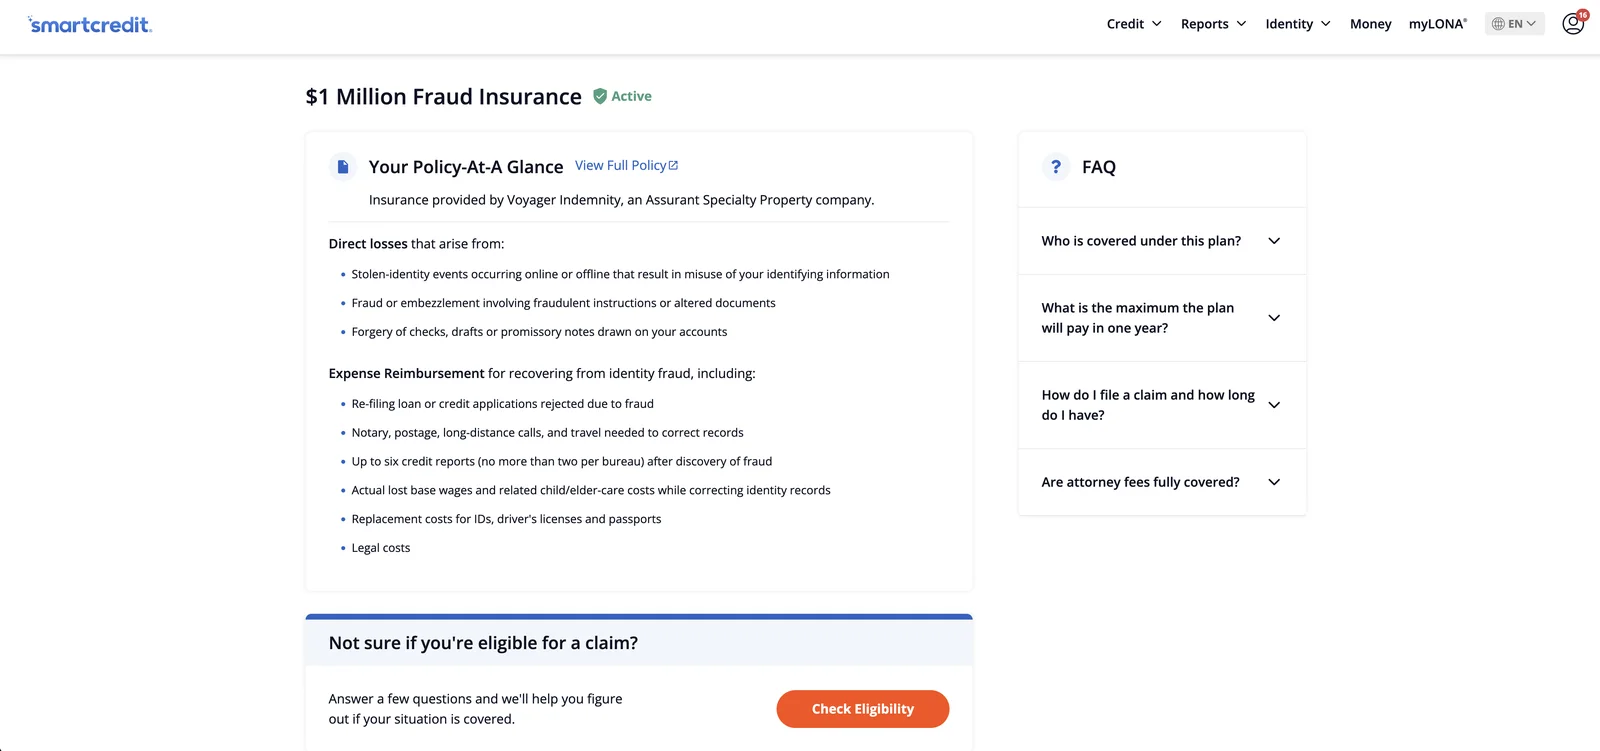
Страховка. У меню Identity відкрийте $1 Million Fraud Insurance і натисніть Activate Insurance: страховка входить у підписку, але вмикається кнопкою. Після цього з’явиться статус Active.
Сповіщення. В Alerts увімкніть push і e-mail.
Звіт нам. Завантажте звіт трьох бюро і надішліть менеджеру. Розбір безкоштовний.
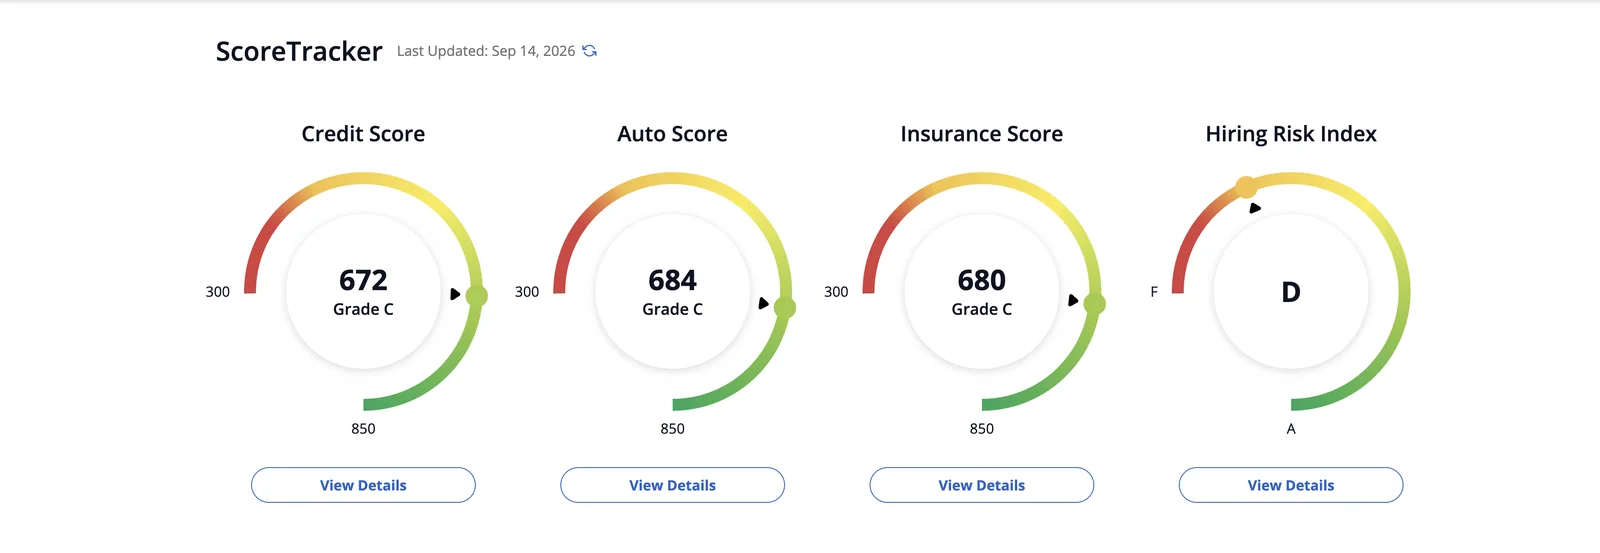
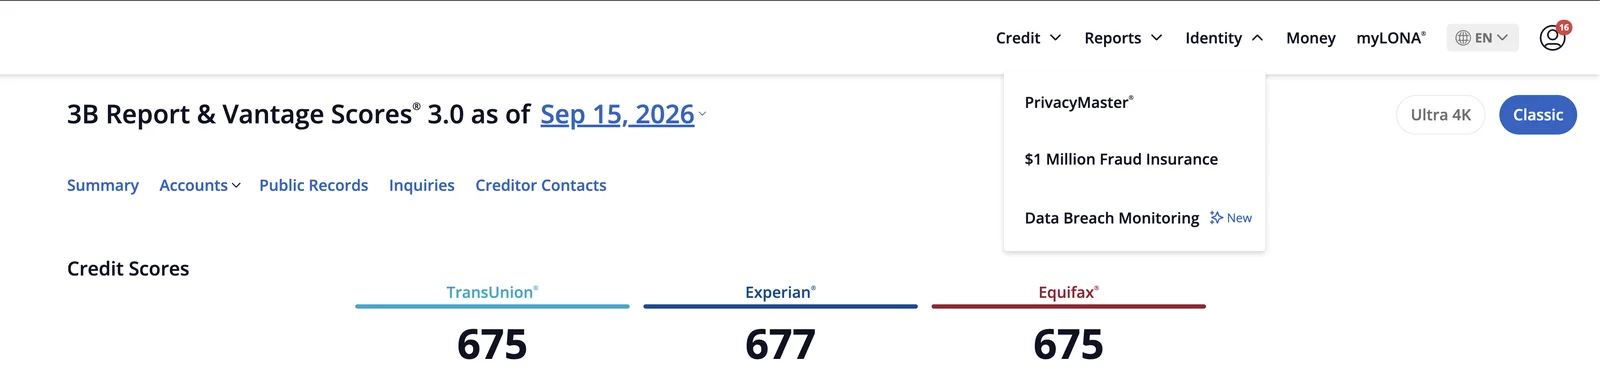
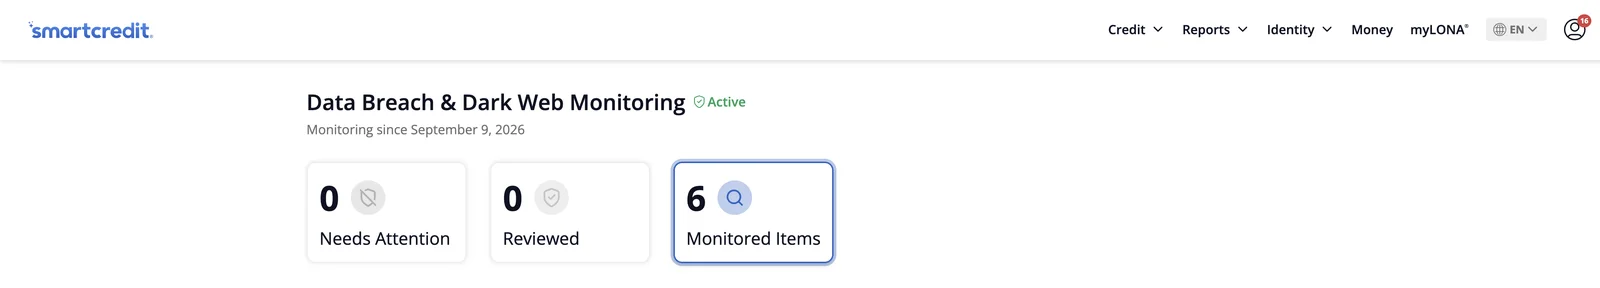
Головний екран SmartCredit: скори трьох бюроМеню Identity → $1 Million Fraud InsuranceКнопка Activate Insurance: страховка вмикається одним натисканнямСтатус Active: страховка на $1 000 000 працюєБонус: моніторинг витоків і даркнету увімкнено
Сім розділів звіту на реальних прикладах: що означає кожен блок, де ховаються помилки та негатив, кейс клієнта 459 → 700+.
25 хвилинПовний посібник
Привіт! Якщо ти прийшов сюди з моїх Reels — значить, тобі вже відмовили в картці, кредиті чи іпотеці. Або ти не розумієш, чому скор не росте. У цьому гайді я розкладу твій кредитний звіт по поличках — після прочитання ти зможеш сам відкрити свій звіт і зрозуміти, що в ньому не так.
ЧАСТИНА 01 · Три бюро. Чому їх три?
У США твою кредитну історію відстежують три приватні компанії. Вони конкуренти — кожна збирає дані сама і продає їх банкам. У них немає єдиної бази. Тому твій звіт в одному бюро може виглядати зовсім інакше, ніж в іншому — і це нормально.
Experian
Найбільше за обсягом даних. Головний офіс у Дубліні, Ірландія
Equifax
Найстаріше, засноване у 1899
У 2017 пережило найбільший витік — 147 млн осіб
TransUnion
Наймолодше з трьох
Часто використовують для апартаментів і мобільних операторів
Чому дані різні? Закон не зобов'язує банки звітувати в усі три бюро. Один банк надсилає дані лише в Experian, інший — в Equifax і TransUnion, третій — в усі три. Тому Capital One може бачити твій борг $5,000 у TransUnion, а в Equifax цього запису взагалі немає.
Яке бюро використовують для чого:
Іпотека — банк тягне всі три (mortgage tri-merge), бере середній скор
Авто-лоан — частіше Experian (FICO Auto Score)
Кредитні картки — рандомно, у кожного банку свої переваги
Оренда квартири — зазвичай TransUnion
Мобільний зв'язок / інтернет — Equifax або TransUnion
3B звіт = коли замовляєш усі три бюро одразу. Це дає повну картину. Якщо тягнути лише одне — можна пропустити негатив, який сидить в іншому бюро.
Інсайд від Excalibur Credit Solutions
Не плутай FICO і VantageScore — це дві різні компанії зі своїми формулами. FICO створено в 1989, VantageScore запустили лише у 2006 як спільний проєкт трьох бюро. Обидва йдуть у діапазоні 300-850, але рахують по-різному: FICO більше ваги надає credit utilization, VantageScore — payment history. Різниця між двома скорами у 20-50 пунктів вважається нормою, жоден із них не «бреше». Ключове: 90% банків використовують FICO, особливо для іпотеки та авто. Credit Karma показує VantageScore — це не «обман», просто інша модель. Хочеш бачити те, що бачить банк — замовляй 3B звіт із FICO scores (IdentityIQ, MyScoreIQ, MyFICO).
ЧАСТИНА 02 · Де замовити свій 3B звіт
Я працюю з трьома перевіреними сервісами. Усі три дають повний 3B звіт + FICO scores за невелику плату на старті.
SmartCredit
7-day trial · далі $29.99/міс
Показує VantageScore 3.0. Зручний для disputes — є Action Buttons прямо з дашборда. Добрий для розбору структури звіту.
Головне, що потрібно знати: SmartCredit і IdentityIQ показують VantageScore, а MyScoreIQ — єдиний, хто дає справжні FICO scores. Це важливо, бо 90% банків використовують FICO для рішень про кредит. Хочеш бачити реальний скор, який побачить банк — бери MyScoreIQ. Якщо потрібен лише розбір структури звіту (negative items, inquiries, accounts) — підійде SmartCredit або IdentityIQ, у них зручний інтерфейс. Ідеальний сценарій: підключитися до двох сервісів — наприклад MyScoreIQ для скорів + IdentityIQ для розбору звіту.
Зроби це прямо зараз, не відкладаючи
Відкрий одне з посилань вище, оформи trial і замов свій 3B звіт. Це займе 5 хвилин. Далі читай гайд паралельно з відкритим своїм звітом — так ти одразу побачиш свої проблеми наживо, а не в теорії. По ходу гайду ми розбираємо реальні приклади, і ти порівнюватимеш із тим, що у твоєму звіті. Це в 10 разів ефективніше, ніж просто читати.
Що ти отримуєш за підписку
Страховка від фроду до $1,000,000 — якщо на тебе оформлять кредит, візьмуть позику або вкрадуть гроші, страхова покриває юристів, відновлення документів і особисті витрати на відновлення identity
Сповіщення про будь-яку активність — кожного разу, коли хтось робить hard inquiry, відкриває новий акаунт, змінює адресу або проводить операцію на твоє ім'я — тобі миттєво приходить push/email
Dark Web моніторинг — сервіс сканує темну сторону інтернету та форуми хакерів. Якщо твій SSN, email, номер картки, паролі спливають у витоках — ти дізнаєшся першим і встигаєш зреагувати
Моніторинг усіх 3 бюро 24/7 — будь-які зміни в кредитному звіті (нові акаунти, late payments, collections) приходять сповіщенням, не потрібно кожного разу заходити та перевіряти вручну
SSN-трекінг — відстеження використання твого Social Security Number у публічних базах даних США
FICO Score Simulator — показує, що станеться зі скором, якщо ти погасиш борг, закриєш картку або візьмеш новий кредит. До того, як зробити.
ЧАСТИНА 03 · Розбираємо звіт за розділами
Коли ти відкриєш свій 3B звіт, ти побачиш сім основних розділів. Розберемо кожен — на прикладі реального звіту з IdentityIQ.
3.1 Customer Statement & Fraud Alerts
З цього розділу починається твій звіт — і його пропускають 99% людей. А даремно. Тут зберігаються заяви та алерти, які ти або інша людина додав до звіту. Найчастіший і найнебезпечніший тип — FCRA Fraud Alert.
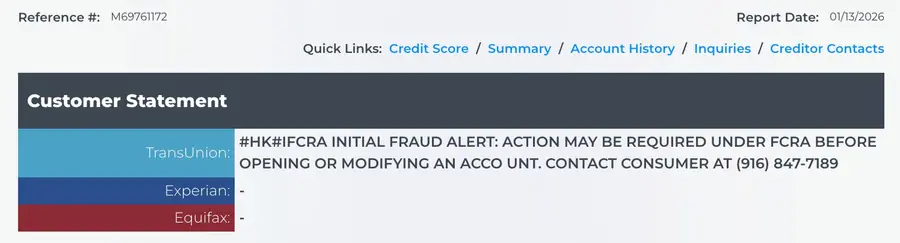
Розділ Customer Statement & Fraud Alerts
Що ти бачиш на прикладі вище? У клієнта стоїть Initial Fraud Alert на TransUnion. Це спеціальне попередження, яке змушує банк ПЕРЕДЗВОНИТИ людині перед схваленням будь-якого нового кредиту. В Experian та Equifax — порожньо (прочерк), значить, алерт стоїть лише в одному бюро.
Коли це корисно:
Тебе обікрали або вкрали SSN — ставиш Fraud Alert і шахрай не зможе відкрити кредит без дзвінка тобі
Засвітився у витоку (Equifax 2017, T-Mobile, AT&T та ін.) — превентивний захист
Втратив документи або вкрали гаманець
Коли це ПРОБЛЕМА:
Хтось поставив Fraud Alert на твій звіт без твого відома (часто буває після bank fraud)
Ти сам поставив його кілька років тому і забув — тепер банки дзвонять на старий номер і не можуть зв'язатися → відмова
Алерт стоїть лише в одному бюро (як на прикладі) — банк, який тягне це бюро, сповільнить або відмовить у кредиті
Що шукати в цьому розділі
Будь-який текст, якого ти сам не додавав. Якщо в Customer Statement щось написано — згадай, чи ти це зробив. Якщо ні — це або помилка бюро, або чужі руки у твоєму звіті. Також важливо перевірити номер телефону в алерті — якщо він старий або взагалі не твій, банк не зможе до тебе додзвонитися при спробі схвалити кредит, і ти отримуватимеш незрозумілі відмови. Багато хто місяцями не розуміє, чому їм відмовляють — а причина саме тут.
Інсайд від Excalibur Credit Solutions
У цьому розділі може бути кілька типів записів, і кожен впливає на кредит по-різному:
Initial Fraud Alert — діє 1 рік. Банк зобов'язаний передзвонити тобі перед відкриттям нового кредиту.
Extended Fraud Alert — діє 7 років, ставиться лише жертвам реального identity theft.
Active Duty Alert — для військових, які у відрядженні.
Credit Freeze (заморозка) — повністю блокує звіт. Жоден банк не може його тягнути. Це найжорсткіша форма захисту.
Consumer Statement — твоя особиста заява до звіту (наприклад "оскаржую акаунт XYZ"), її бачать усі банки.
Кожен такий запис впливає на схвалення кредиту. Якщо у тебе стоїть Freeze — жодна заявка не пройде, банк побачить «no record». Якщо стоїть Fraud Alert — заявка розглядатиметься довго або з додатковими перевірками. Багато хто навіть не підозрює, що у них щось стоїть — алерти можуть залишатися з минулих років, ставитися автоматично після витоків даних або з'являтися помилково.
3.2 Personal Information
Тут твої персональні дані — ім'я, дата народження, поточні та попередні адреси, роботодавці. Найбільш недооцінений розділ. 70% людей навіть не дивляться на нього, а даремно — саме тут найчастіше ховаються помилки та сліди identity theft.
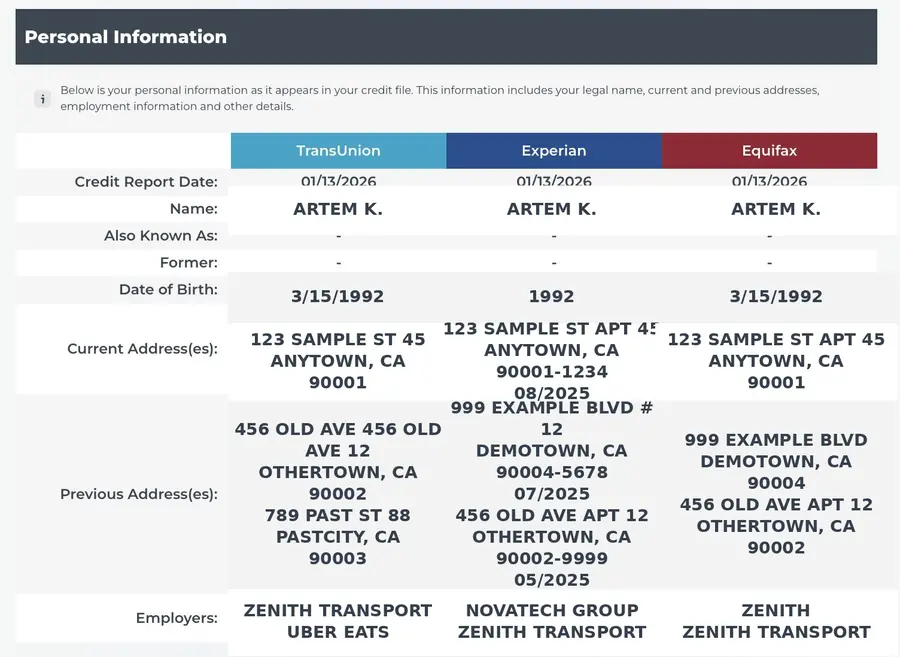
Розділ Personal Information: три бюро поруч
На що звертати увагу
1. Ім'я та Also Known As. Якщо в одному з бюро написано ім'я з помилкою, або є чуже «Also Known As» — це серйозний червоний прапорець. Банки звіряють ім'я і можуть відмовити або вимагати додаткові документи. Чуже ім'я в Also Known As може бути слідом identity theft або плутанини з однофамільцем — такі записи потрібно прибирати.
2. Адреси, де ти ніколи не жив. Адреса, яку ти не можеш пояснити — це найнебезпечніша знахідка в цьому розділі. Це може бути залишок від identity theft (шахрай відкрив кредит на твоє ім'я за своєю адресою) або помилка бюро. Банк бачить «дивну» адресу — піднімає ризик-прапорець → відмова або підвищена ставка.
3. Дублікати записів. Той самий роботодавець або адреса записані двічі (як "ZENITH" і "ZENITH TRANSPORT" в Equifax вище) — це не критично для скору, але засмічує звіт. Бажано вичищати, щоб профіль виглядав охайно.
4. Роботодавці типу Uber, DoorDash, Lyft, Instacart. Це величезний підводний камінь для іммігрантів. Багато хто підробляє в gig-economy і не замислюється, що ці роботодавці залишаються у звіті. Коли подаєшся на авто-лізинг — банк бачить «Uber Eats» у роботодавцях і думає: «ця людина використовуватиме машину для доставки/таксі». Лізингові програми це забороняють, і тобі або відмовляють, або пропонують комерційну програму під набагато більший відсоток. Те саме з іпотекою — 1099 дохід через додатки банки вважають нестабільним.
Більшість людей не знають, що у них у Personal Information. А саме з цього розділу банк починає перевірку — і від того, що там написано, залежить перше враження про тебе як про клієнта.
3.3 Credit Score
Найбільш «стресовий» розділ звіту — тут ти бачиш свої три скори від трьох бюро. Це перше, на що дивиться банк, коли оцінює твою заявку.
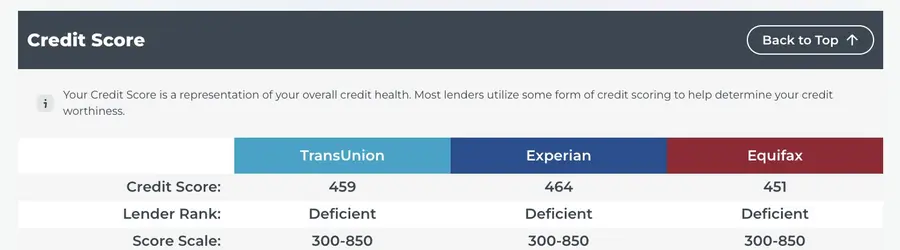
Розділ Credit Score
На прикладі вище: у клієнта три низькі скори — TransUnion 459, Experian 464, Equifax 451. Усі три позначені як «Deficient» — це означає, що для більшості банків і кредитних карток людина практично не існує. Подача на будь-який кредит майже завжди закінчиться відмовою або пропозицією програми під шалений відсоток.
FICO Score Ranges — що означають цифри:
300-579 Poor / Deficient — відмови практично всюди
580-669 Fair — схвалять з високою ставкою та низьким лімітом
1. Різниця між бюро. На прикладі вище різниця між Experian (464) та Equifax (451) — лише 13 пунктів, це нормально. Але якщо різниця між бюро 50+ пунктів — значить, в одному з бюро сидить негатив, якого немає в інших. Наприклад, late payment потрапив лише в TransUnion, або collection лише в Equifax. Це перша зачіпка для роботи — треба лізти всередину і шукати, що не так.
2. Статус «Deficient» / «Poor». Це категорія нижче 580 — найболючіша. На цьому скорі банки фізично не можуть схвалити більшість продуктів: іпотека, авто-лізинг, преміум-картки — усе закрито. Доступні лише secured cards (картки під депозит) і subprime позики під 24%+ річних.
3. Який саме скор дивиться банк. Цифра у звіті — це не остаточний вирок. Кожен банк використовує свою FICO модель: для авто — FICO Auto Score (250-900), для іпотеки — FICO 2/4/5, для карток — FICO 8 або 9. Одна й та сама людина може мати FICO 8 = 680 і FICO Auto Score = 720. Тому скор в IdentityIQ — це орієнтир, а реальну картину для конкретного типу кредиту банк побачить сам.
Інсайд від Excalibur Credit Solutions
Скор — це наслідок, а не причина. Бачити низький скор і намагатися «підняти скор» безпосередньо — це робота навпаки. Скор підіймається автоматично, коли чиститься звіт: прибираються late payments, collections, зайві inquiries, вирівнюється utilization. Тому головний фокус має бути не на цифрі, а на тому, що її формує — це розділи нижче (Accounts, Inquiries, Collections).
3.4 Risk Factors
Цей розділ показує, чому саме у тебе такий скор, а не вищий. Бюро аналізує твій звіт і видає список факторів, які тягнуть скор униз. По суті — це готова дорожня карта, що лагодити в першу чергу.
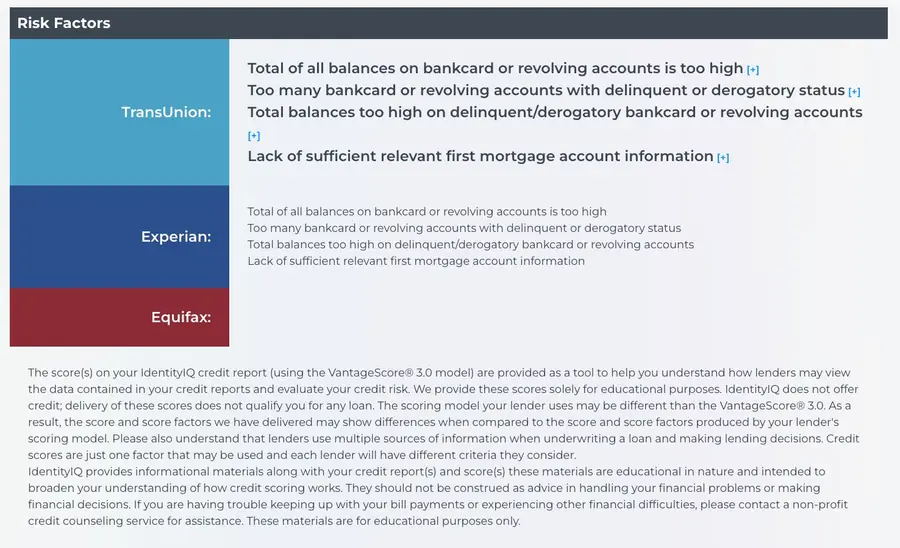
Розділ Risk Factors
На прикладі вище у клієнта TransUnion і Experian показують однакові проблеми:
"Total of all balances on bankcard or revolving accounts is too high" — занадто високий загальний борг по кредитних картках
"Too many bankcard or revolving accounts with delinquent or derogatory status" — забагато карток із простроченнями або негативним статусом
"Total balances too high on delinquent/derogatory bankcard or revolving accounts" — великі баланси саме на проблемних картках
"Lack of sufficient relevant first mortgage account information" — немає іпотеки у звіті (банки люблять мікс типів кредиту)
На що звертати увагу
1. Кожен Risk Factor — це конкретна проблема зі скором. Бюро не пише це просто так — воно прямо вказує, що саме заважає скору рости. Якщо в першому рядку «balances too high» — значить, у тебе utilization вище 30% і це треба знижувати. Якщо «delinquent or derogatory status» — є акаунти з late payments або charge-offs, які треба чистити.
2. Порівняй factors між бюро. Якщо в TransUnion 4 фактори, а в Equifax лише 1 — значить у TransUnion сидить більше негативу. Це часто буває, коли один кредитор звітує лише в одне бюро.
3. "Lack of sufficient first mortgage account information" — це нормально, якщо у тебе немає іпотеки. Це не критичний фактор, але скор не досягне 800+ без іпотеки або auto loan в історії.
4. Якщо у тебе VantageScore (а не FICO). На скріні внизу IdentityIQ попереджає, що показує VantageScore 3.0. Це освітня модель — банки частіше використовують FICO. Скор і фактори у FICO можуть відрізнятися.
Інсайд від Excalibur Credit Solutions
Risk Factors — це найцінніша частина звіту для побудови стратегії. Багато хто витрачає місяці, намагаючись «підняти скор», не розуміючи, що саме його тягне вниз. А відповідь завжди тут — бюро само пише тобі діагноз. Досвідчений спеціаліст за цим списком за 5 хвилин складає план дій: що чистити, в якому порядку, якого ефекту чекати.
3.5 Summary
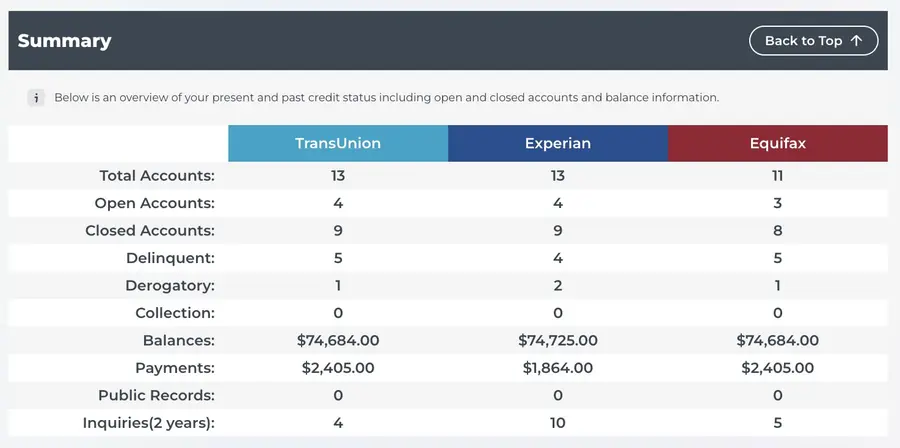
Тут загальна статистика по твоєму звіту в цифрах. З першого погляду видно масштаб: скільки у тебе акаунтів, скільки боргів, скільки прострочок, скільки inquiries за останні 2 роки.
Розділ Summary
На прикладі вище у клієнта:
13 акаунтів у TransUnion і Experian, але лише 11 в Equifax — розходження у 2 акаунти
4 відкритих, 9 закритих — більшість уже не активні
5 Delinquent + 1 Derogatory у TransUnion — це дуже багато негативу
$74,684 загальний баланс — серйозний борг
10 Inquiries в Experian vs 4 у TransUnion — банки активно перевіряли саме Experian
На що звертати увагу
1. Розходження в кількості акаунтів між бюро. На прикладі вище TransUnion і Experian бачать 13 акаунтів, а Equifax — лише 11. Це означає, що 2 кредитори не звітують в Equifax. Не критично, але цікаво — наприклад, якщо у тебе є позитивні акаунти, яких немає в одному бюро, твій скор там буде нижчим.
2. Delinquent vs Derogatory. Delinquent — це прострочка, яку ще можна виправити. Derogatory — це вже серйозний негатив (charge-off, collection, bankruptcy). На прикладі 5 delinquent + 1 derogatory означає, що 1 акаунт уже «пропав» — банк списав борг.
3. Співвідношення Inquiries між бюро. 10 inquiries в Experian vs 4 у TransUnion — означає, що людина подавалася в банки, які перевіряли переважно Experian. Кожен inquiry знижує скор на 2-5 пунктів і живе 2 роки у звіті.
Інсайд від Excalibur Credit Solutions
Summary — це твій звіт в одній картинці. Коли я вперше дивлюся чийсь звіт — я починаю саме з цієї сторінки. За цифрами я вже розумію стратегію: багато inquiries → пауза 6 місяців. Високий баланс → план зниження utilization. Кілька delinquent → дисципліна платежів. І лише потім лізу в деталі.
3.6 Account History (Tradelines)
Найбільший розділ у звіті. Тут кожен твій акаунт — відкриті, закриті, charge-off, авто-лоани, іпотека, кредитні картки — з усіма деталями: ліміт, баланс, історія платежів по місяцях за 2 роки.
Розберемо 5 типових сценаріїв, які ти побачиш у своєму звіті:
Приклад 1: Хороший акаунт (Current)
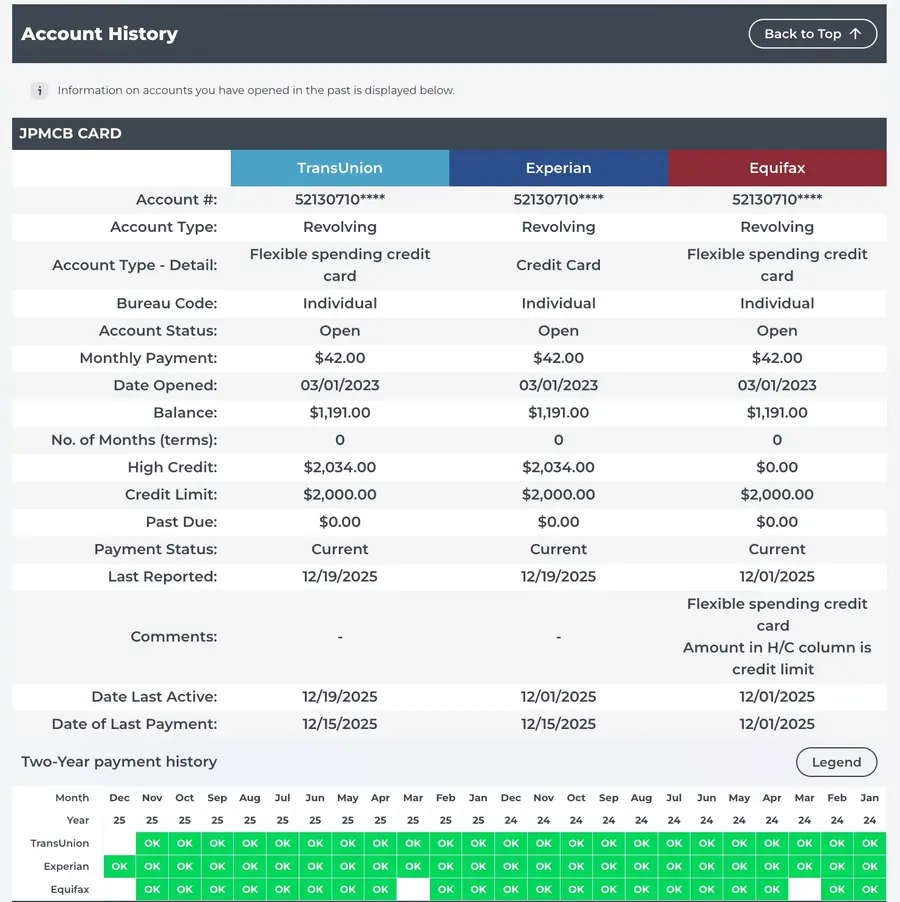
Приклад 1: хороший акаунт (JPMCB Card)
JPMCB Card — відкрита револьверна картка з балансом $1,191 при ліміті $2,000. Payment Status: Current, історія платежів — суцільні зелені "OK". Це зразковий акаунт. АЛЕ: utilization тут 60% ($1191/$2000) — це забагато, ідеально тримати нижче 30%.
Приклад 2: Поганий акаунт (Late 120 Days)
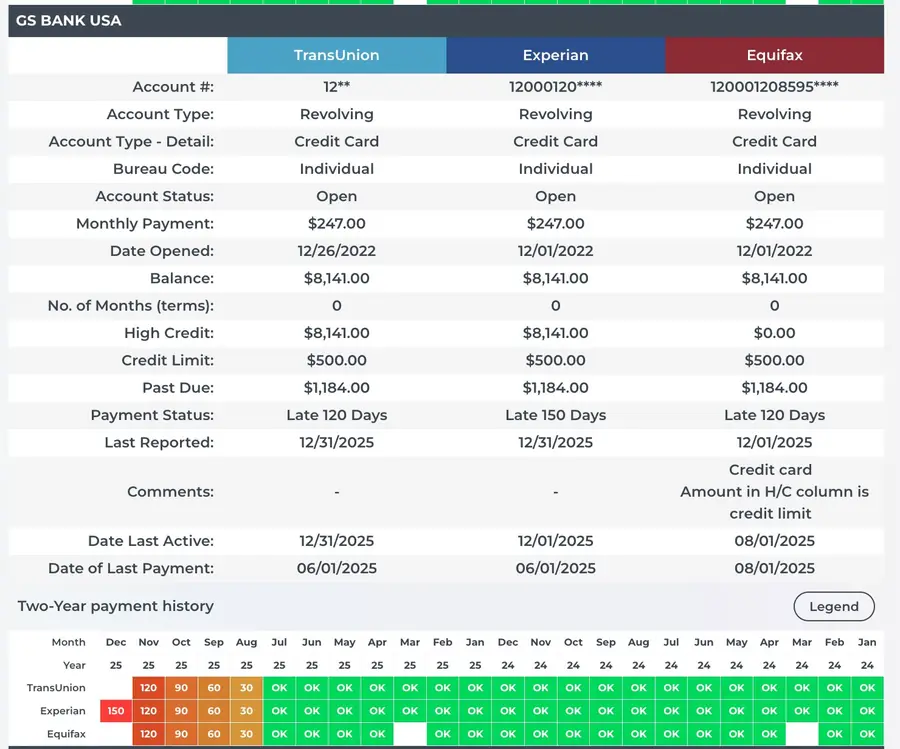
Приклад 2: прострочки 120 днів (GS Bank USA)
GS Bank USA — картка з лімітом лише $500, але баланс уже $8,141 (перевищення в 16 разів — це пеня та відсотки). Late 120/150 Days. Історія платежів: із серпня були OK, потім 30 → 60 → 90 → 120 → 150 (Experian). Це класична картина «перестав платити півроку тому». Мінус 100+ пунктів скору.
Приклад 3: Tradeline-сервіс (сміття, яке треба прибирати)
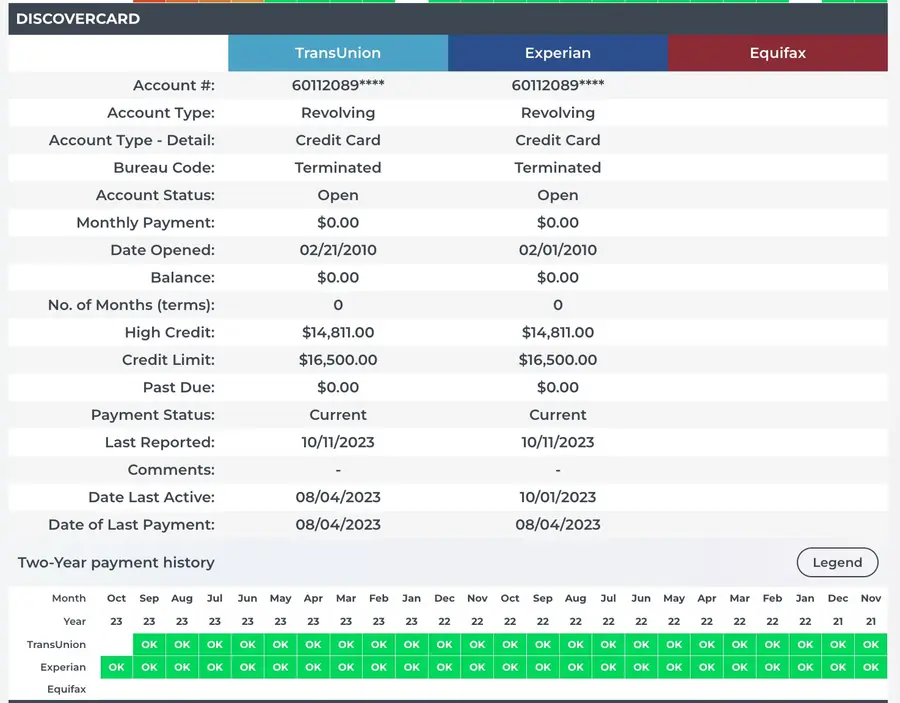
Приклад 3: старий акаунт Discover
На перший погляд — чудова картка: відкрита у 2010 році, ліміт $16,500, ідеальна історія платежів. Але дивись уважно: Bureau Code: Terminated, плюс цей запис є лише у TransUnion і Experian, а в Equifax його немає взагалі. Це не справжня твоя картка — це tradeline-сервіс типу Credit Boost, Boost Credit, Self або Kikoff. Такі сервіси додають тебе як authorized user до старої картки з хорошою історією. Коли платити за сервіс перестають — запис позначається як Terminated і залишається висіти у звіті як сміття. Багато хто думає «ну і гаразд, ліміт великий, історія довга — нехай буде». Це помилка. Термінований запис банки бачать, і користі для профілю від нього вже немає. Такі записи краще оскаржити, щоб звіт виглядав чистим і актуальним.
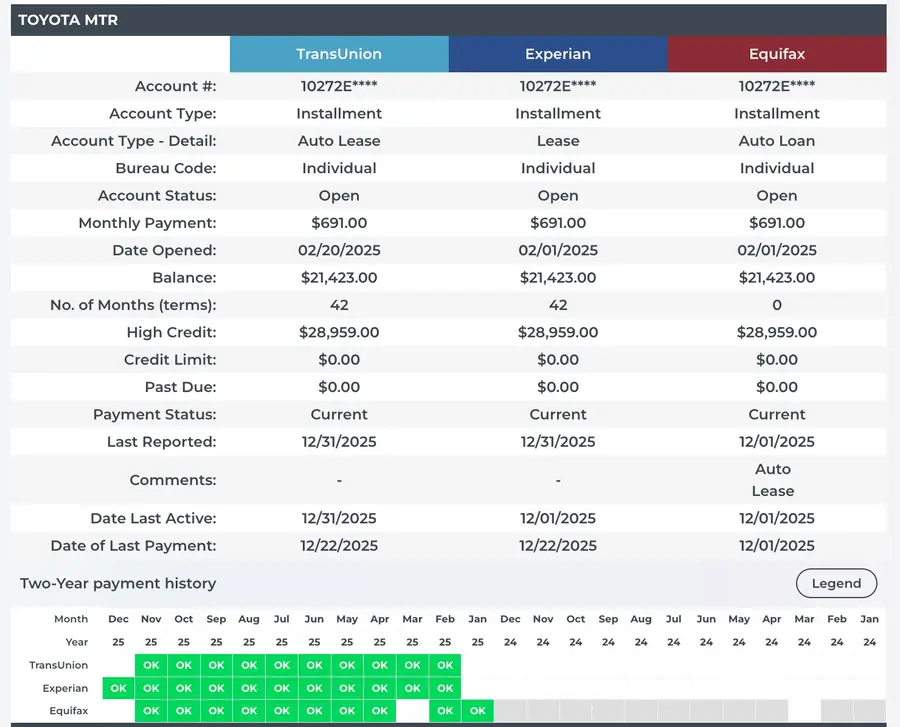
Приклад 4: Auto Lease (Installment) (Installment)
Приклад 4: авто-лізинг Toyota Motor
Toyota Motor — авто-лізинг відкрито в лютому 2025, баланс $21,423 на 42 місяці, щомісячний платіж $691. Account Type: Installment (на відміну від Revolving у карток). Current, усі платежі OK. Installment-акаунти допомагають створювати credit mix — банки люблять бачити різні типи кредиту (картки + авто + іпотека).
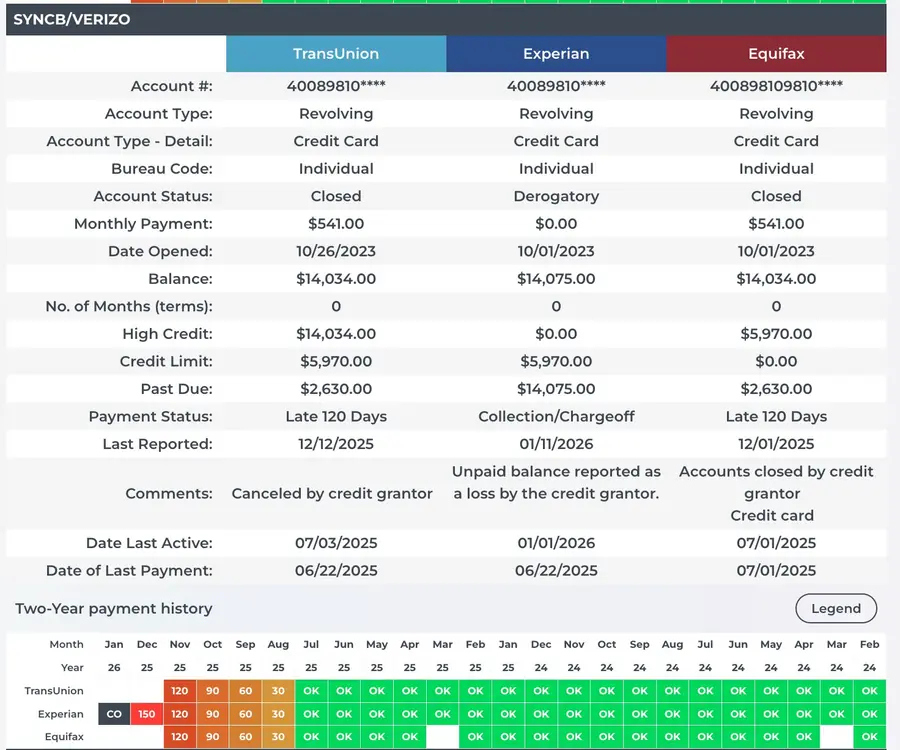
Приклад 5: Charge-off / Collection / Collection (найжорсткіший)
Приклад 5: charge-off SYNCB / Verizon
SYNCB/Verizon — картка Synchrony Bank/Verizon, відкрита в жовтні 2023. Баланс $14,034 при ліміті $5,970. Status: Closed/Derogatory, Collection/Chargeoff. Історія: було все OK, потім різко 30 → 60 → 90 → 120 → CO (Charge-off). Коментар: «Unpaid balance reported as a loss by the credit grantor». Це означає, що банк списав борг як збиток. Мінус 100-150 пунктів скору та слід у звіті на 7 років.
На що звертати увагу
1. Payment Status — головне поле. Current = усе ок. Late 30/60/90/120/150 — наростаюча прострочка, чим більше днів, тим сильніший мінус скору. Charge-off / Collection — банк списав борг.
2. Two-Year payment history (квадрати). Зелені OK = добре. Жовті/помаранчеві/червоні числа = прострочки. Чорний CO = charge-off. Сірі квадрати = бюро не отримало дані за цей місяць (це не погано).
3. Розходження між бюро. Часто той самий акаунт по-різному виглядає у трьох бюро — наприклад, GS Bank USA показує Late 120 у TU/EQ, але Late 150 в Experian. Це означає, що Experian отримав свіжіші дані.
4. Tradeline-сервіси та authorized user. Якщо у тебе у звіті є акаунт типу прикладу 3 (старий, ідеальний, з позначкою Terminated, лише в одному-двох бюро) — швидше за все, це слід від tradeline-сервісу, за який перестали платити. Такі терміновані записи потрібно вичищати, а активна лінія authorized user, навпаки, працює на профіль. Реально твої старі картки (які ти сам відкривав і якими користувався) — навпаки, не закривай, вони тримають твій Average Age of Accounts.
5. Utilization (використання ліміту). Рахується так: balance / credit limit × 100%. Ідеально тримати нижче 10%, нормально до 30%. У JPMCB вище 60% — це вже знижує скор.
Інсайд від Excalibur Credit Solutions
Account History — це серце звіту. Тут сидить 65% твого скору (35% Payment History + 30% Amounts Owed). Один charge-off, як у SYNCB/Verizon, може вбити тобі скор на 100+ пунктів і закрити доступ до більшості банків. З іншого боку, одна реальна стара чиста картка (твоя власна, не tradeline-сервіс) може тримати тебе в категорії Good, навіть коли решта так собі. Кожен акаунт тут — це або актив, або пасив для твоєї кредитної історії.
3.7 Inquiries
Кожного разу, коли ти подаєшся на кредит, банк робить hard inquiry — запит у бюро. Ці запити залишаються у звіті на 2 роки та знижують скор на 2-5 пунктів кожен.
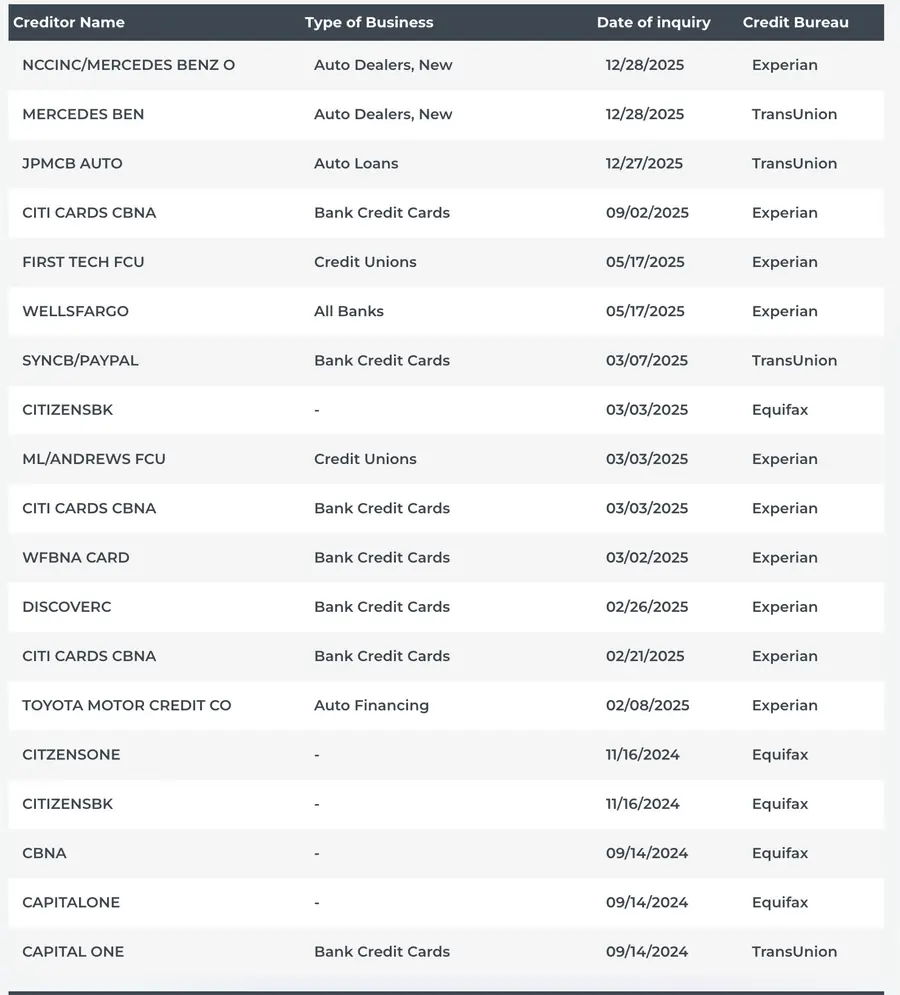
Розділ Inquiries
На прикладі вище видно класичну картину перевантаженого inquiries звіту:
Грудень 2025: NCCINC/MERCEDES BENZ + MERCEDES BEN + JPMCB AUTO — три інквайрі поспіль, людина явно подавалася на купівлю Mercedes
Лютий-Березень 2025: CITI CARDS (3 рази!) + DISCOVER + WFBNA + SYNCB/PAYPAL — серія заявок на картки
Травень 2025: FIRST TECH FCU + WELLSFARGO в один день — подавався в кредитний союз і банк одночасно
На що звертати увагу
1. Скупченість inquiries. Якщо за 6 місяців у тебе 5+ hard inquiries — це червоний прапорець для банків. Вони думають: «ця людина терміново шукає гроші, щось у неї не так». І відмовляють, навіть якщо скор нормальний. На прикладі вище у клієнта ціла серія інквайрі поспіль — це сигнал про фінансові проблеми.
2. Дубльовані inquiries. Бачиш "CITI CARDS CBNA" три рази — 09/02, 03/03 і 02/21? Це означає, що людина 3 рази подавалася на Citi (або 1 раз, а Citi перевірила її кілька разів). Кожна перевірка = -2-5 пунктів.
3. Auto Inquiries — особливий випадок. Коли подаєшся в автосалон, дилер часто «шопить» твій кредит по 5-10 банках одразу — кожен робить hard inquiry. За правилом FICO всі авто-інквайрі протягом 14-45 днів рахуються як один. Але багато іммігрантів не знають цього і погоджуються на десять перевірок поспіль.
4. Inquiries лише в одному бюро. На прикладі 12 inquiries в Experian, 4 у TransUnion, 5 в Equifax. Це означає, що банки частіше перевіряють Experian — і саме там у цього клієнта найнижчий скор відновлюватиметься довше.
5. Hard vs Soft. У цьому розділі лише hard — ті, що ти сам ініціював, подавши заявку. Soft inquiries (передсхвалені пропозиції, твої власні перевірки скору) на скор НЕ впливають і зазвичай не показуються в цьому розділі.
Інсайд від Excalibur Credit Solutions
Найчастіша помилка іммігрантів — «я не отримав картку, спробую ще в одному банку. Ще не отримав — спробую в третьому». До п'ятої відмови скор уже мінус 25 пунктів від inquiries, плюс банки бачать серію відмов і стоп — відмовляють автоматом. Не треба подаватися «на удачу». Спочатку перевір свій звіт, зрозумій, що в ньому не так, виправ — потім подавайся в один ретельно обраний банк під свій профіль.
ВАЖЛИВО ЗНАТИ · Це все можна оскаржити
Тепер, коли ти розібрався з розділами та побачив реальні приклади, головне питання — чи можна з цим щось зробити? Відповідь коротка: так, і більшу частину негативу можна прибрати повністю.
Що можна оскаржити у звіті
Late payments (прострочки 30/60/90/120 днів) — навіть якщо вони реально були
Charge-offs — списані банком борги
Collections — борги, продані колекторам
Hard inquiries, після яких ти НЕ відкрив акаунт — банк перевірив тебе, відмовив, а мінус скору залишився на 2 роки
Tradeline-сервіси зі статусом Terminated (Credit Boost, Self, Kikoff і подібні)
Дубльовані акаунти — коли той самий борг записано двічі
Неточні адреси, імена, роботодавці в Personal Information
Public Records — судові рішення, податкові застави
Старі fraud alerts, про які ти забув і які заважають схваленням
Bankruptcy — у деяких випадках
Це працює за федеральним законом FCRA (Fair Credit Reporting Act) — він зобов'язує бюро видаляти будь-яку інформацію, яку кредитор не може повноцінно підтвердити документами. На практиці бюро видаляє 30-60% оскаржуваного негативу просто тому, що у кредиторів часто немає повного пакета документів або вони не відповідають у строк.
Тільки важливо розуміти
Це не магія і не зникає само. Кожен акаунт оскаржується окремо — потрібно правильно сформулювати причину, надіслати листи в усі три бюро, дочекатися відповіді, при відмові подати повторне оскарження з іншою підставою, використати FDCPA проти колекторів, debt validation проти оригінального кредитора і так далі. Одна людина може витратити на це 6-12 місяців і не отримати результату. Професіонал робить те саме за 2-4 місяці, бо знає, які саме слова спрацьовують, які бюрократичні лазівки використовувати і в якому порядку атакувати кожне бюро.
Інсайд від Excalibur Credit Solutions
Найбільш недооцінений момент — hard inquiries без відкритого акаунту. Подав заявку на картку → відмовили → мінус скору на 2 роки. Більшість людей навіть не підозрюють, що ці inquiries можна прибрати. За FCRA, якщо ти не давав письмового дозволу конкретно на цю перевірку, або якщо результат перевірки не призвів до відкриття рахунку — inquiry можна оскаржити як «не підтверджений». Кожен видалений inquiry = +2-5 пунктів скору. У клієнта з 12 inquiries це легко дає +30-50 пунктів лише за рахунок чистки цього розділу.
РЕАЛЬНИЙ КЕЙС · Що було vs що стало
Пам'ятаєш скріни з Частини 3, де ми розбирали звіт із charge-off на $14,034 (SYNCB/Verizon), Late 120/150 Days (GS Bank), купою delinquent акаунтів і загальним боргом $74,684? Це реальний клієнт Excalibur Credit Solutions. Ось що вийшло: 3 місяці на чистку та підготовку профілю + 2 тижні на схвалення та видачу авто:
Стартовий скор
459 / 464 / 451
Deficient в усіх 3 бюро
Через 3,5 місяця
700+
Good категорія
Що було зроблено
Видалено весь негатив зі звіту (charge-off, late payments, collections)
Очищено зайві hard inquiries
Зроблено credit boost — додано якісні tradelines
Профінансовано Mercedes-Benz GLE 63 S AMG, 2022 року
Відкрито 2 нові кредитні картки з лімітами $35,000 і $5,000
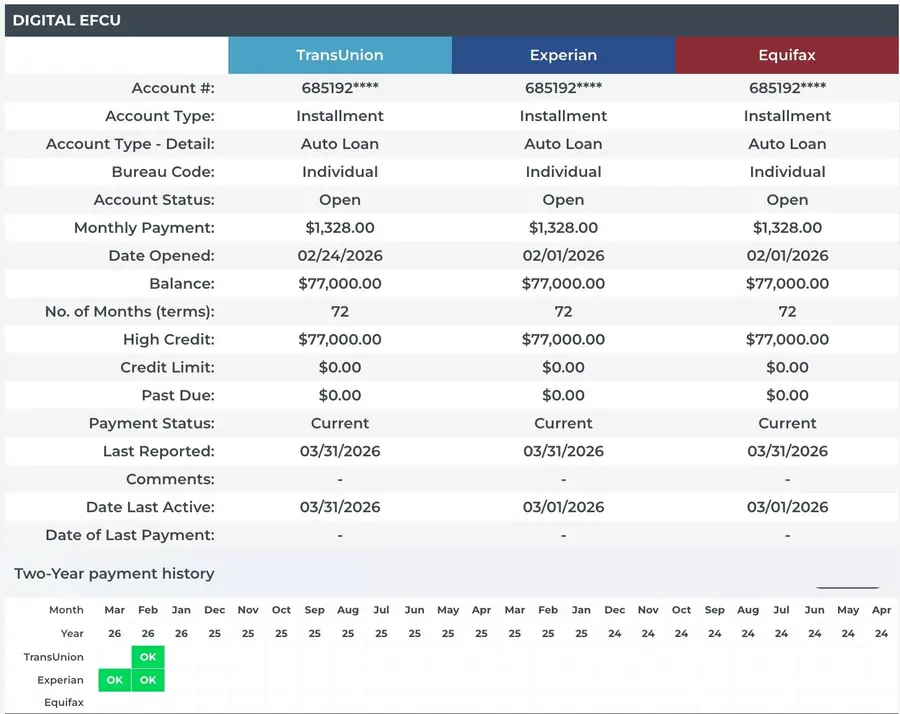
Mercedes-Benz GLE 63 S AMG (2022) — фінансування
Авто-лоан на $77,000 на 72 місяці, щомісячний платіж $1,328, статус Current. Після 3 місяців роботи над звітом клієнт подався в банк і через ~2 тижні отримав схвалення та виїхав з дилерського центру на машині.
Кейс клієнта: автокредит Mercedes-Benz GLE 63 S AMG у звіті
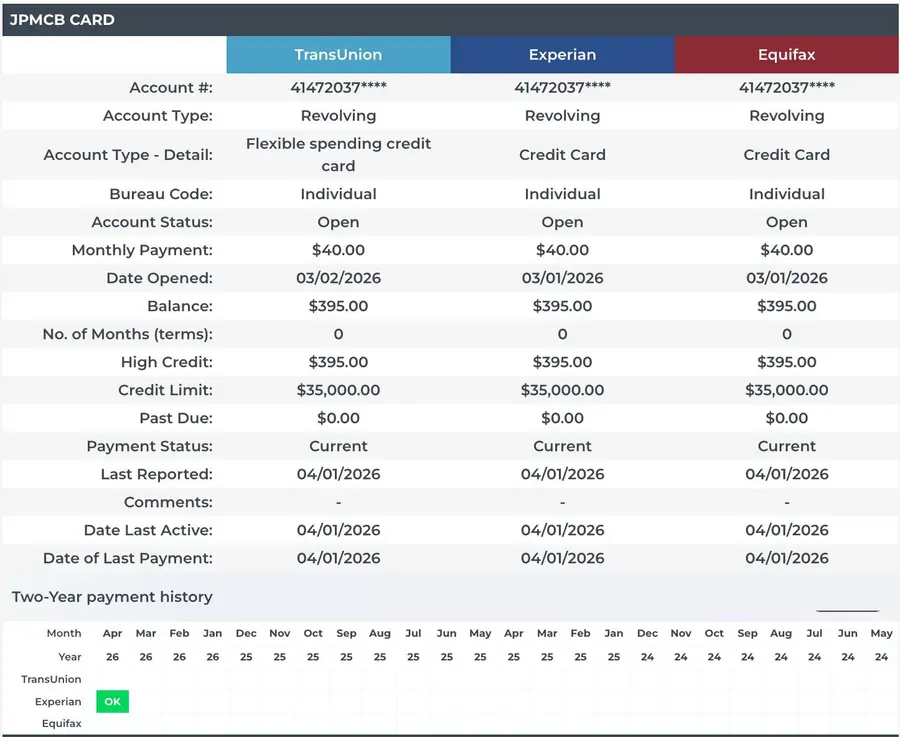
JPMCB Card — ліміт $35,000
Преміум кредитна картка Chase з лімітом $35,000. Це рівень тих, у кого скор 740+. Схвалена паралельно з авто-лоаном — банки побачили чистий звіт і самі почали видавати.
Кейс клієнта: картка JPMCB з лімітом $35 000
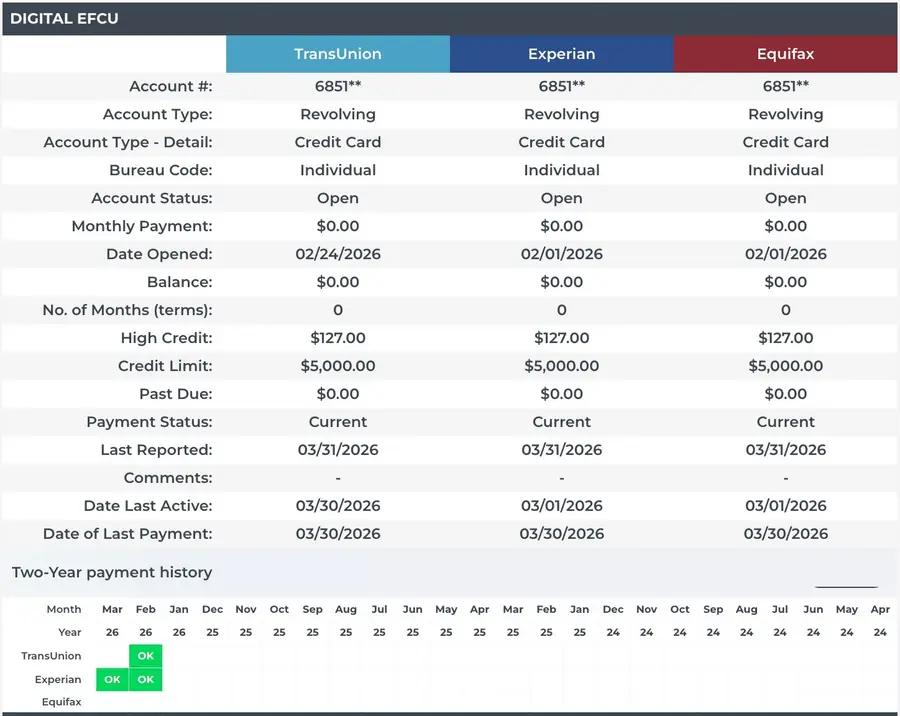
Digital EFCU — ліміт $5,000
Додаткова кредитна картка від Digital Federal Credit Union з лімітом $5,000 для credit mix і зниження загальної utilization.
Кейс клієнта: картка Digital FCU
Що це означає для тебе
Цей клієнт прийшов в Excalibur Credit Solutions з тими самими проблемами, які ти, можливо, бачиш зараз у своєму звіті — charge-offs, late payments, відмови в банках. За 3,5 місяця (3 місяці на чистку профілю + 2 тижні на схвалення) його життя змінилося: прибрано весь негатив, прокачано скор, і замість відмов — Mercedes GLE 63 S AMG 2022 року та картки з серйозними лімітами.
Це не магія і не маркетинг. Це системна робота: оскарження негативу за FCRA, видалення inquiries, грамотний credit boost і точкова подача в правильні банки в правильний момент. Самостійно цього не повторити — потрібен досвід, розуміння системи та доступ до потрібних інструментів.
ЧАСТИНА 04 · Чек-лист перевірки
Коли замовив свій 3B звіт — іди за цим списком, відмічай кожен пункт:
Що перевірити у звіті
Порівняти три FICO скори — знайти, де розрив 50+ пунктів
Перевірити Personal Information — чи є чужі адреси/роботодавці
Знайти всі hard inquiries — відмітити ті, куди ти не подавався
Перевірити кожен акаунт — чи всі реально твої
Знайти всі late payments — записати дати та суми
Знайти всі collections — записати оригінального кредитора
Перевірити charge-offs — порівняти дати з late payments
Порахувати utilization rate (баланс / ліміт) по картках
Перевірити Public Records — банкрутства, судові рішення
Перевірити дати відкриття акаунтів — чи нема тих, що ти не відкривав
275 карток 88 банків і 82 кредитних союзів: які дають реальні ліміти, а які зжирають на комісіях і порозі в $300.
15 хвилинДовідник
Що робить картку хорошою або сміттєвою
Картка цінна трьома речами: реальний відновлюваний ліміт (а не ваші ж гроші), високий поріг, адекватні комісії та APR. Якщо картка це провалює, вона марна, навіть якщо «схвалюють легко».
Хороша
Реальний кредит, високі ліміти ($10k+), нормальний APR. Потрібен хороший скор.
Середня
Справжня картка зі скромним порогом або легітимна «сходинка», зокрема секьюрні картки великих банків, які переходять у звичайні.
Погана
Низький ліміт, високі fee або «builder-виріб» без реального ліміту. Для зростання марна.
Чого уникати
Chime / Current / Varo — не кредитки, а builder-інструменти (ліміт = ваші ж гроші). Mission Lane, Credit One, Merrick: мізерний ліміт ($300–$1 500) і високі комісії. First Premier, Total, Surge, Indigo, Milestone, Fortiva: APR до 36% і платежі «за повітря». У таблицях нижче всі вони позначені як погані.
37. Bangor Savings Bank (EverBlue)See if you're pre-approved; регіональний банк (Нова Англія). СЕРЕДНІЙ $500 – $15,000 Перевірити →Перевірити →
38. TD BankПеревірка персональних pre-approved offers від TD. СЕРЕДНІЙ $300 – $20,000 Перевірити → САБПРАЙМ Для відновлення — реальний шанс на схвалення.Перевірити →
39. Credit One BankSee if You Pre-Qualify; для відновлення кредиту. САБПРАЙМ $300 – $1,500 Перевірити →Перевірити →
44. Aspire (Cash Back Mastercard)Без депозиту, ліміт до $1,000, до 3% кешбек; rebuilding. САБПРАЙМ $500 – $1,000 Перевірити → Р О З Д І Л 2 Персональні позики 26 ПРАЙМ Топові емітенти, високі ліміти — потрібен хороший скор.Перевірити →
Що люблять Chase, Amex, Bank of America, Wells Fargo і Citi, як правильно заповнювати аплікейшени та підвищити шанс на високий ліміт.
6 хвилинСтратегія
Більшість людей заповнюють аплікейшени неправильно. Банк дивиться не лише на скор: на дохід, utilization, inquiries, історію акаунтів і навіть на те, як заповнена заявка.
01Chase
Люблять чисту кредитну історію та невелику кількість нових inquiries.
Краще подаватися, коли utilization нижче 10–15%.
Якщо вже є checking account у Chase, шанс вищий.
Вказуйте реальний загальний дохід, включно з business income, якщо він є.
Не занижуйте income: банки часто дають ліміт саме від зазначеного доходу.
Якщо орендуєте житло, monthly housing payment пишіть реальний і стабільний.
Не робіть 5–6 заявок поспіль перед Chase: вони дуже дивляться на recent accounts.
02American Express
Люблять клієнтів, які активно користуються карткою та платять вчасно.
Навіть якщо стартовий ліміт середній, потім часто дають increase.
В аплікейшені важливий стабільний income і нормальна історія платежів.
Не люблять пропуски платежів навіть на пару днів.
Якщо перша картка Amex велася добре, наступні отримувати набагато легше.
03Bank of America
Дуже люблять relationship banking.
Якщо тримаєте гроші в них на checking/savings, довіра вища.
Income має виглядати логічно відносно ваших боргів.
Не люблять занадто високе завантаження кредиток.
Іноді дають дуже хороші ліміти клієнтам із нормальним cash flow.
04Wells Fargo
Дивляться на debt-to-income ratio і кількість нових акаунтів.
Краще подаватися, коли немає великої кількості recent inquiries.
Job position та income мають виглядати стабільно.
Не люблять, коли людина відкрила багато карток за короткий час.
05Citi
Дуже уважно дивляться на inquiries і нові акаунти.
Якщо utilization низький, шанс на хороший ліміт вищий.
Income вказуйте повний реальний дохід.
Краще не подаватися одразу після інших банків.
Часто дають хороші ліміти людям із сильним FICO і довгою історією.
Що писати в аплікейшенах
Income. Повний реальний дохід, який можете пояснити.
Housing payment. Не пишіть випадкові цифри: банк дивиться на співвідношення income і rent.
Job title. Нормальна стабільна посада, а не vague-формулювання.
Без помилок в адресі, телефоні та employment information.
Business income теж можна враховувати, якщо він реальний.
Перед аплікейшеном знизьте utilization.
Помилки, через які ріжуть ліміти
10+ inquiries за короткий час
Високий utilization
Прострочки
Занадто багато нових карток
Неправильний income
Подача одразу в кілька банків
Головна думка
Навіть при однаковому скорі одна людина отримує ліміт $2 000, а інша $20 000. Різниця часто саме в стратегії подачі.
Де іммігранту реально відкрити рахунок із мінімальним ризиком блокування, 5 причин заморозки та правило двох банків.
7 хвилинДля іммігрантів
Відкрити рахунок — півсправи. Головне, щоб його не закрили. Банки дедалі частіше заморожують рахунки на автоматі: вхідний переказ з-за кордону, великий готівковий депозит або нетипова активність, і доступ до грошей відрізано без пояснень. Нижче 5 банків, де іммігранту простіше відкрити рахунок і нижчий ризик блокування, плюс що робити, щоб під неї не потрапити.
1Chase Total Checking
Величезна мережа в Каліфорнії та багаторічний досвід з міжнародними клієнтами.
Найкраще: повсякденний рахунок і готівка.
Відкриття: у відділенні.
Плюс: звичні до мігрантів, банкомати всюди.
2Citibank Checking
Найсильніший за міжнародними переказами: спокійніше приймають вхідні вайри з-за кордону.
Найкраще: перекази за кордон.
Відкриття: у відділенні.
Плюс: глобальна мережа, зручно, якщо рідня за кордоном.
3Capital One 360 Checking
Повністю онлайн, без комісій і мінімального балансу. Менше «ручних» заморозок.
Найкраще: онлайн «другий рахунок».
Відкриття: онлайн, без депозиту на відкриття.
Плюс: $0 комісій і мінімального балансу.
4Amex Rewards Checking
Онлайн-рахунок преміального банку: 1% на залишок і бали Membership Rewards. Доступний тим, у кого вже є картка Amex від 3 місяців.
Найкраще: якщо вже є картка Amex.
Відкриття: онлайн.
Плюс: бали на покупки та 1% на баланс.
5Wells Fargo Everyday Checking
Велика мережа, мультимовна підтримка та лояльність до новоприбулих.
Найкраще: якщо поруч є відділення.
Відкриття: у відділенні, $25 на відкриття.
Плюс: відділення майже в кожному районі.
Обережно: Bank of America
Його найпростіше відкрити, тому його й радять першим. Але саме BofA у 2025–2026 частіше за інших заморожував рахунки іммігрантів, чіпляючись до імміграційного статусу. Відкривати можна, але не тримайте там усі гроші — лише як один із двох рахунків.
5 причин, з яких рахунок заморожують
Великий або незрозумілий вайр. Особливо вхідний з-за кордону без зрозумілого джерела грошей.
Великий готівковий депозит. Сума, що вибивається зі звичної історії по рахунку.
Перекази за кордон без патерну. Нерегулярні відправки система бачить як аномалію.
Вихід у мінус. Довгий від'ємний баланс — часта причина закриття.
Простий рахунок. Довго немає рухів, банк вважає рахунок «сплячим».
Система ловить патерн, а не намір. Навіть чесні гроші виглядають підозріло, якщо вибиваються зі звичної картини по рахунку.
Як не потрапити під заморозку
Попереджайте банк заздалегідь про великий переказ або депозит.
Тримайте підтвердження джерела грошей: договір, інвойс, чек про продаж.
Зберігайте рівну, передбачувану активність по рахунку.
Розділяйте особисті та бізнес-фінанси.
Правило двох банків
Тримайте рахунки мінімум у двох різних банках. Заморозять один — ви не залишаєтеся без грошей: оренда, зарплата та екстрені витрати продовжують іти з другого. Це база фінансової безпеки для іммігранта в США.
П'ять карток Amex, стратегія поінтів, welcome bonus і Amex Offers: як економити тисячі доларів у США.
6 хвилинПрактика
Як користуватися картками Amex, набирати поінти, кешбек і економити тисячі доларів у США. П'ять карток, стратегія поінтів і Amex Offers.
Amex Gold · ресторани та продукти
Головний плюс: дуже багато points за звичайні щоденні покупки.
Кому підходить
Часто ходить у ресторани
Купує продукти
Замовляє Uber Eats / DoorDash
Любить подорожувати
Як користуватися правильно
Оплачуйте продукти та ресторани цією карткою
Не витрачайте points на дрібні покупки
Збирайте points на авіабілети та подорожі
Слідкуйте за розділом Amex Offers
Amex Platinum · преміум для подорожей
Важливо: частина annual fee відбивається за рахунок бонусів.
Що дає
Доступ до бізнес-залів аеропортів
Бонуси та знижки в готелях
Uber credits і travel benefits
VIP-привілеї
Як користуватися правильно
Купуйте авіабілети цією карткою
Використовуйте airport lounges
Активуйте всі бонуси в застосунку
Використовуйте hotel і travel credits
Blue Cash Everyday · простий кешбек
Головний плюс: простий cashback без складностей, добрий старт для credit history.
Кому підходить
Бензин і заправки
Супермаркети та продукти
Онлайн-покупки
Як користуватися правильно
Використовуйте для щоденних покупок
Завжди платіть вчасно
Не тримайте великий борг на картці
Blue Cash Preferred · більше кешбеку
Головний плюс: сім'ї повертають сотні доларів cashback на рік.
Кому підходить
Багато витрачає на продукти
Часто заправляє машину
Оплачує підписки
Як користуватися правильно
Використовуйте для groceries і gas
Підключайте Amex Offers
Намагайтеся закривати баланс повністю
Amex Business · для бізнесу та self-employed
Головний плюс: великі ліміти та величезна кількість business points.
Кому підходить
Свій бізнес або LLC
Робота на себе
Запуск реклами
Business expenses
Як користуватися правильно
Оплачуйте рекламу та subscriptions
Ведіть через неї business purchases
Оплачуйте travel цією карткою
Розділяйте особисті та бізнес-витрати
Стратегія: як отримувати максимум поінтів
Welcome bonus
60 000 – 150 000+ points. Найбільше points люди отримують саме за welcome bonus, за витрати певної суми в перші місяці.
Amex Offers
У застосунку American Express є розділ Offers: знижки та кешбек, бонусні points, безкоштовні credits. Багато хто взагалі не використовує Offers і втрачає гроші.
Картка — це інструмент. Поінти — це гроші.
Використовуйте Amex з розумом: слідкуйте за Offers, збирайте points на подорожі та забирайте welcome bonus. І картка почне працювати на вас.
Через Credit Karma, через застосунок Robinhood і за запрошенням від друга: вимоги, покрокова заявка, soft і hard pull і що робити після схвалення.
7 хвилинПокроково
3%
cashback на всі покупки
$0
річна плата за саму картку
$50 на рік
підписка Robinhood Gold ($5 на місяць)
Robinhood Gold Card — кредитна картка Visa Signature від брокера Robinhood. Головна фішка — 3% cashback на всі категорії без лімітів і без ротації та 5% на подорожі через портал Robinhood. Картка доступна лише підписникам Robinhood Gold, тому фактична вартість володіння — ціна підписки. Умови картки змінюються, актуальні перевіряйте в застосунку перед заявкою.
Що потрібно до заявки
Акаунт Robinhood із пройденою перевіркою особи: ім'я, SSN, дата народження, адреса в США.
Активна підписка Robinhood Gold. Без неї картку не видають; скасувати підписку можна пізніше, але картка закриється.
Вік 18+, стабільний дохід, який можна підтвердити, і чисті останні 12 місяців без прострочок.
Орієнтир за скором: схвалення найчастіше йдуть від FICO 700+ з низькою утилізацією та без свіжих hard inquiries.
Збіг персональних даних у трьох бюро: чужа адреса або помилка в імені — часта причина відмови.
Три способи відкрити картку
Спочатку перевірте оффер у Credit Karma: якщо він є, це найшвидший шлях. Якщо оффера немає — офіційний шлях через застосунок Robinhood або запрошення від чинного власника картки.
Шлях 1 · Через Credit Karma
Відкрийте Credit Karma і зайдіть у розділ Credit Cards (або For You).
Знайдіть оффер Robinhood Gold Card. Якщо його немає в списку — цей шлях вам зараз недоступний, переходьте до шляху 2.
Подивіться Approval Odds. Це прогноз Credit Karma, а не обіцянка банку: Good і Very Good означають хороші шанси, Fair — краще спочатку привести звіт до ладу.
Натисніть Continue / Apply. Вас перекине в Robinhood: увійдіть в акаунт або створіть його.
Підключіть Robinhood Gold, якщо підписки ще немає.
Заповніть заявку: ім'я, SSN, дата народження, адреса, дохід. Спочатку іде soft pull — вам покажуть попереднє рішення та ліміт.
Прийміть Cardholder Agreement. Лише після цього робиться hard pull і виноситься остаточне рішення.
Що пам'ятати
Оффер у Credit Karma не гарантує схвалення. Approval Odds — прогноз, а не обіцянка. Якщо оффера немає, не шукайте обхідних шляхів — ідіть через застосунок Robinhood.
Шлях 2 · Через застосунок Robinhood
Установіть застосунок Robinhood і відкрийте акаунт: паспортні дані, SSN, адреса, підтвердження особи.
Підключіть Robinhood Gold у меню акаунта: $5 на місяць або $50 на рік.
Натисніть Join Waitlist. Картка видається за запрошеннями: черга займає від кількох днів до кількох тижнів.
Дочекайтеся invitation — прийде push-сповіщення та лист на e-mail.
Заповніть заявку: ім'я, SSN, дата народження, адреса, річний дохід, зайнятість. Soft pull покаже попереднє рішення та ліміт.
Прийміть Cardholder Agreement — після цього робиться hard pull і приходить остаточне рішення. Virtual card з'являється в застосунку одразу, фізична картка приходить поштою за 7–10 днів.
Шлях 3 · За запрошенням від друга
Власник Gold Card надсилає вам invite зі свого застосунку (розділ картки → Invite / Refer).
Відкрийте посилання із запрошення і увійдіть у Robinhood або створіть акаунт.
Підключіть Gold і заповніть ту саму заявку. Запрошення знімає очікування у waitlist, але не впливає на рішення банку.
Soft pull і hard pull
Soft pull — попередня перевірка: не впливає на скор, видима лише вам, показує попереднє рішення та ліміт.
Hard pull — офіційний запит при прийнятті Cardholder Agreement: видимий кредиторам два роки, може тимчасово знизити скор на кілька пунктів. Robinhood робить один hard pull на заявку.
Після схвалення
Додайте virtual card в Apple Pay або Google Pay і користуйтеся карткою до приходу фізичної.
Увімкніть AutoPay на Statement Balance: платіть повністю і не переплачуйте відсотки.
Тримайте утилізацію низькою: платіть до дати виписки, щоб у бюро йшов маленький баланс.
Cashback приходить на брокерський рахунок Robinhood: його можна вивести, інвестувати або витратити.
Не закривайте підписку Gold, поки користуєтеся карткою: без Gold картка закривається.
Якщо відмовили
Не подавайтеся повторно одразу: кожна заявка — новий hard pull. Запросіть лист із причинами відмови, розберіть звіт трьох бюро та закрийте причини: знизьте утилізацію, приберіть зайві запити, виправте помилки в персональних даних. Зазвичай нова спроба має сенс через 3–6 місяців. Хочете, щоб звіт подивився менеджер — надішліть його, розберемо безкоштовно.
Скільки коштує один запит, чому десять запитів від дилера гірші за прострочку, які можна оскаржити за FCRA § 604 і як не наробити нових.
6 хвилинРозбір
Що таке hard inquiry
Кожного разу, коли банк, дилер або лендер розглядає вашу заявку та запитує звіт у бюро, у звіті з'являється запис hard inquiry («жорсткий запит»). На відміну від soft inquiry (перевірка самим собою, пре-апрув, моніторинг), hard inquiry видимий іншим кредиторам і впливає на скор.
Скільки він коштує
Один запит зазвичай знімає 3–5 балів FICO, перестає враховуватися у скорі через 12 місяців і зникає зі звіту через 24. Проблема не в одному запиті, а в їхній кількості.
Чому через них відмовляють або дають маленькі ліміти
П'ять і більше запитів за півроку банк читає як «людина терміново шукає гроші» — для кредитора це ризик.
Автодилери часто розсилають одну заявку у 8–12 банків: один візит у салон перетворюється на десяток запитів.
Скорингові моделі банків рахують запити окремо від FICO: навіть при скорі 720 заявку можуть відхилити або схвалити з мінімальним лімітом.
Нові запити «з'їдають» ефект від свіжих карток: банк бачить, що ви тільки що відкрили рахунок і знову просите гроші.
Приклад із практики
У Давида А. з Глендейла було десять запитів від дилерів за три місяці, скор 530 і дві відмови в автокредиті. Після оскарження запитів без письмової згоди Equifax прибрав їх, скор зріс на 24 бали, далі пішли collection і charge-off, а через 140 днів банк схвалив автокредит на Mercedes-Benz E63 2025.
Які запити можна оскаржити
За FCRA § 604 кредитор має право запросити звіт лише з «допустимою метою» (permissible purpose): ваша заявка, ваша письмова згода, чинний рахунок. Якщо згоди не було — запит оскаржується: бюро запитує підтвердження у джерела, і без документа запис прибирають. Запит, на який ви самі дали згоду, оскаржити не можна, і ми цього не обіцяємо.
Як не наробити нових
Перед автокредитом отримуйте пре-апрув в одному-двох банках, а не «в усіх, куди відправить дилер».
Заявки на автокредит або іпотеку подавайте в одне вікно 14 днів: FICO рахує їх одним запитом.
Використовуйте пре-апрув із soft pull — список банків є у статті «Де отримати пре-апрув».
Перевіряйте звіт раз на місяць через моніторинг: чужий запит — перша ознака крадіжки даних.
Не впевнені, які із запитів законні? Надішліть звіт — розберемо безкоштовно протягом 24 годин у робочий час.
Середні строки невеликих, середніх і великих кейсів за нашим досвідом, перші результати і що можна прискорити.
5 хвилинРозбір
Чому «за тиждень» не буває
Кожен спірний запис бюро перевіряє у джерела — банку, колектора або дилера — і чекає його відповіді. Ми надсилаємо спори одразу в усі бюро, де є запис, і ведемо листування з кожним. Тому перші зміни видно через кілька тижнів, а не днів, а повний кейс іде раундами.
Середні строки за нашими кейсами
Невеликі кейси — два-три акаунти, hard inquiries, помилки даних: від одного до трьох місяців.
Середні кейси — кілька записів у кількох бюро, collections, charge-off: від одного до шести місяців.
Великі кейси — багато записів, повторні спори, підготовка до фінансування: до року.
Це усереднені строки компанії. Результат по конкретному запису залежить від банку, суми заборгованості, типу акаунта і того, як швидко відповідають джерела: іноді все вирішується швидше, іноді запис доводиться оскаржувати повторно.
Перші результати
У невеликих кейсах перші видалені записи зазвичай з'являються після першого кола відповідей — через два–шість тижнів. У Олександра М. чотири записи зайняли 135 днів, у Давида А. разом із кредит-бустом — 140.
Що можна зробити швидко
Швидко працює те, що не потребує спору: зниження утилізації карток (ефект за один звітний цикл), кредит-буст через лінії authorized user (теж один цикл), виправлення адреси та написання імені. Тому в наших кейсах «швидкі» кроки йдуть паралельно зі спорами.
Хочете зрозуміти реальний строк по вашому звіту? Надішліть його — розберемо безкоштовно протягом 24 годин у робочий час.
П'ять блоків звіту, де ховаються помилки, і що перевірити насамперед.
6 хвилинДля новачків
Звіт кожного бюро складається з тих самих блоків, і помилки найчастіше живуть у трьох із них.
Personal information. Ім'я, адреси, SSN, роботодавці. Чуже ім'я або адреса — ознака змішування файлів (mixed file).
Accounts (tradelines). Кожен рахунок: дата відкриття, ліміт, баланс, історія платежів по місяцях. Дивіться на «30/60/90 late» і статус «charge-off».
Collections. Борги, передані колекторам. Перевірте, чи ваш це борг і чи не врахований він двічі: в оригінального кредитора та в колектора.
Inquiries. Hard inquiries залишаються два роки. Кожен, на який ви не давали згоди, можна оскаржити.
Public records. Банкрутства. Глава 7 знімається через 10 років, глава 13 через 7.
Що перевірити насамперед: дати прострочок (старші за 7 років не повинні відображатися), суми collections, дублі рахунків, чужі адреси та запити за останні 24 місяці.
Звіти трьох бюро відрізняються: кредитор міг передати дані не всім. Перевіряйте всі три.
Оформлюєте звіт у системі моніторингу за кілька хвилин: що там дивитися і як зберегти.
4 хвилиниДля новачків
Звіт трьох бюро — Experian, Equifax і TransUnion — найзручніше отримати через систему моніторингу: SmartCredit, IdentityIQ або MyScoreIQ. Пробний доступ коштує близько $1, звіт готовий одразу після реєстрації.
Secured card, pledge loan, credit builder, authorized user: з чого почати і в якому порядку, щоб через рік були справжні картки.
6 хвилинДля новачків
Без історії банки не бачать, як ви платите, тому перші продукти будуються на депозиті, на чужій історії або на невеликій позиці, яку ви повертаєте самі собі. Мета першого року — три-чотири рахунки, які щомісяця звітуються в бюро без жодної прострочки.
Secured card. Ви вносите депозит $200–500, він стає лімітом. Через 6–12 місяців акуратних платежів багато банків повертають депозит і переводять картку у звичайну. Обирайте картку без річної плати та зі звітністю в усі три бюро.
Pledge loan (share secured loan). Позика в кредитному союзі під ваш же депозит: кладете, наприклад, $500 на ощадний рахунок, союз видає ці $500 позикою на 6–12 місяців, а ви гасите її за графіком. Платежі звітуються як installment-кредит, гроші залишаються вашими, ризику для союзу немає, тому схвалюють майже всім. Navy Federal, PenFed і багато місцевих союзів дають таку позику під 2–4% річних.
Credit builder loan. Схожа схема, але навпаки: банк або сервіс тримає суму позики на рахунку, ви вносите платежі, а в кінці строку отримуєте гроші. З'являється installment-історія та невеликі заощадження.
Authorized user. Близька людина з давнім чистим рахунком додає вас користувачем, історія рахунку з'являється у вашому звіті. Важливо: рахунок має бути старим, з низькою утилізацією та без прострочок. Таку лінію можна підключити і через нас — це кредит-буст.
Store card або картка з депозитом у своєму банку. Картки магазинів і регіональні банки, де у вас уже є checking-рахунок, схвалюють охочіше. Ліміт буде невеликим, але історія піде.
Оренда та комунальні платежі. Сервіси rent reporting передають у бюро вашу оренду, а Experian Boost — телефон і підписки. Це не кредит, але плюс до історії, поки її мало.
Порядок дій. Secured card або pledge loan у перший місяць, через три місяці — другий продукт, через шість — заявка на звичайну картку. Одна заявка за раз: кожна — hard inquiry, а серія відмов лише погіршує картину.
Платіть повністю до дати виписки, щоб у бюро йшов низький баланс, і ніколи не пропускайте мінімальний платіж. Через 6–12 місяців такої історії перші справжні картки з лімітом $1 000–3 000 стають реальністю.
Як рахується частка використаного ліміту, коли її фіксують і три способи знизити без нових карток.
4 хвилиниДля новачків
Утилізація — це баланс, поділений на ліміт, по кожній картці та по всіх разом. Вона входить до групи факторів «amounts owed», а це близько 30% балу FICO, і на відміну від прострочок змінюється кожного місяця.
Карткою можна користуватися скільки завгодно: хоч десять разів на день витрачати та поповнювати. У бюро йде лише баланс на дату формування statement, а не ваші обороти. Заплатили за день-два до виписки — відзвітувався низький баланс.
Правило: на дату statement на картці має залишатися не більше 30% ліміту, краще менше 10%. Залишок гасіть після виписки до due date, щоб не платити відсотки.
Орієнтир: нижче 30% нормально, нижче 10% відмінно, 0% на всіх картках гірше, ніж 1–3% на одній.
Одна картка під зав'язку псує картину навіть при низькій загальній утилізації.
Три способи знизити: платити двічі на місяць; попросити банк про підвищення ліміту (уточніть, чи буде hard inquiry); не закривати старі картки з нульовим балансом, вони тримають загальний ліміт.
У кейсі Олександра зниження утилізації з 84% до 12% стало останнім кроком перед схваленням іпотеки.
Чому дилер розсилає вашу заявку в десять банків і як прийти з готовим схваленням.
5 хвилинСередній рівень
Фінансовий відділ дилера заробляє на різниці ставок, тому надсилає заявку одразу кількам банкам. Кожен робить запит. У кейсі Олександра чотири такі запити пішли без його письмової згоди і були оскаржені.
Отримайте pre-approval у своєму банку або кредитному союзі до візиту. Це один запит і зрозуміла ставка.
Усі запити по автокредиту у вікні 14 днів (у нових моделях FICO до 45) рахуються як один. Не розтягуйте пошук на місяці.
Дилеру давайте згоду на перевірку письмово і лише в ті банки, які назвете самі.
Обговорюйте ціну машини, а не «скільки на місяць»: довгий строк приховує переплату.
Якщо запити вже з'явилися без згоди, їх можна оскаржити: бюро запросить у джерела дозвіл (permissible purpose) за FCRA § 604.
Бал — лише частина картини. Розбираємо чотири речі, через які відмовляють при хорошому рейтингу.
7 хвилинСередній рівень
Андеррайтер оцінює не лише бал, а здатність платити та стабільність. Три банки відмовили Олександру не через цифру 560, а через те, що за нею стояло.
DTI (debt-to-income). Усі щомісячні платежі по боргах плюс майбутня іпотека, поділені на дохід до податків. Орієнтир більшості програм — до 43%, комфортно до 36%.
Резерви. Скільки місяців платежів залишиться на рахунках після угоди. Два місяці — мінімум, шість виглядають переконливо.
Вік і глибина історії. Середній вік рахунків і хоча б 3 активні tradelines за 12–24 місяці. Нові картки перед угодою знижують середній вік.
Свіжі негативні записи. Прострочка за останні 12 місяців важить більше, ніж стара. Collections часто вимагають закрити до угоди.
За 6 місяців до заявки: не відкривати і не закривати рахунки, знизити утилізацію, оскаржити неточні записи, зібрати виписки за 2 місяці.
Іпотечний бал — FICO 2, 4 і 5 по трьох бюро, береться середній із трьох. Він може відрізнятися від балу в застосунку банку.
Коли іпотечний брокер може прискорити оновлення звіту і що для цього потрібно.
4 хвилиниПросунутий
Зазвичай зміни по рахунках потрапляють у бюро раз на місяць. Rapid rescore — послуга, доступна лише через іпотечного кредитора: бюро оновлює дані за 3–7 днів за документами.
Підходить, коли ви вже погасили баланс або отримали лист про видалення запису, але звіт ще не оновився.
Потрібні документи від кредитора: лист про нульовий баланс, підтвердження видалення, виправлена виписка.
Замовити самому не можна. Послугу оплачує кредитор, за законом він не має права перекладати її вартість на вас.
Rapid rescore не оскаржує записи та не видаляє точну інформацію: він лише прискорює відображення змін, що вже відбулися.
Спочатку спір і погашення, потім rescore. У зворотному порядку прискорювати буде нічого.
Як компанія отримує власну кредитну історію та чому перші рахунки відкриваються без особистої гарантії.
6 хвилинСередній рівень
У бізнесу своя історія в Dun & Bradstreet, Experian Business та Equifax Business. Вона не залежить від вашого особистого звіту, якщо будувати її правильно з першого дня.
Фундамент. LLC або корпорація, EIN від IRS, бізнес-адреса та телефон, розрахунковий рахунок на компанію. Усе має збігатися в усіх документах.
DUNS-номер. Безкоштовно на сайті Dun & Bradstreet. Без нього не з'явиться PAYDEX — основний бізнес-бал.
Net-30 рахунки. Постачальники, які звітують у бізнес-бюро: закуповуєте на компанію, платите в строк 30 днів. Три–п'ять таких рахунків за півроку створюють історію.
Бізнес-картка. Багато банків звітують її лише в бізнес-бюро, тому баланс не тисне на особисту утилізацію.
Особиста гарантія по бізнес-картках — норма на старті. Окрема історія не звільняє від відповідальності, але з часом відкриває ліміти без неї.
Порядок кроків від першої бізнес-картки до банківської лінії та що банки просять показати.
5 хвилинСередній рівень
Банки дивляться на три речі: вік компанії, обороти по розрахунковому рахунку та особистий кредит власника. Порядок продуктів підлаштовується під це.
0–6 місяців. Бізнес-картка з особистою гарантією та net-30 постачальники. Обороти тримайте на рахунку компанії, а не на особистому.
6–12 місяців. Друга картка, підвищення лімітів, перша лінія в кредитному союзі або онлайн-банку.
Після року. Банківська business line of credit: попросять податкову декларацію, виписки за 3–6 місяців, іноді бізнес-план. Програми SBA йдуть через банки-партнери та вимагають чистої особистої історії.
Що псує заявку: особисті прострочки за останній рік, утилізація вище 50%, нульові обороти по рахунку компанії, розбіжність адрес у документах.
Особистий звіт власника перевіряють майже завжди. Спочатку приведіть його до ладу, потім подавайте на лінію.
Нічого не знайшлиСпробуйте інше слово, наприклад «inquiry», «collection» або «DTI», або зніміть фільтр за темою.
Якщо хочеться глибше
Розбір вашого звіту за 1–3 дні
Менеджер відзначить записи, які варто оскаржити, і запропонує порядок дій. Безкоштовно.
Програма навчання: кредитна історія своїми руками, картки, авто, іпотека, бізнес. Старт 15 листопада.
Скоро
Залишити заявку
Надішліть звіт або коротко опишіть задачу. Відповімо протягом 24 годин у робочий час. Кожен менеджер говорить російською, англійською та українською або вірменською; незабаром додадуться нові мови.