Кредиттік скор неден құралады: 5 фактор қарапайым тілмен
Кредиттік скор банктің өзі ойлап тапқан кездейсоқ сан сияқты көрінеді. Кредиттік скор неден құралатынын талдап көрейік — сонда жалақысы сізден аз көршіңіздің скоры неге кейде сіздікінен жоғары болатыны түсінікті болады.
Қысқаша
- FICO кредиттік скоры бес бөліктен құралады: төлем тарихы — 35%, қарыздар мен лимитті пайдалану — 30%, тарихтың ұзақтығы — 15%, жаңа кредиттер — 10%, кредит түрлері — 10%.
- Табыс, банк шотындағы ақша, дебет карталары, жасыңыз, ұлтыңыз және иммиграциялық мәртебеңіз скор формуласына кірмейді.
- Өз кредиттік скорыңызды тексеру — жұмсақ тексеру, ол ұпайларға еш әсер етпейді.
- Ең тез өзгеретіні — лимитті пайдалану, яғни карталардағы лимиттің қанша бөлігі жұмсалғаны. Скордың танымал нұсқалары бюроға жіберілген соңғы балансты ғана көреді.
- FICO пайыздары — орташа көрсеткіш: бір ғана картасы бар жаңадан бастаған адам мен 20 жылдық тарихы бар адамда факторлардың нақты салмағы әртүрлі.
Кредиттік скор неден құралады: бес бөліктен тұратын формула
Кредиттік скор (credit score) — формула есептейтін 300-ден 850-ге дейінгі сан. Соған қарап банк сізге қарыз беру-бермеуді бір секундта шешеді. Кредиттік скор деген не және ол банкке не үшін керек екені туралы бізде бөлек мақала бар. Кредиттік скордың неден құралатыны құпия емес. АҚШ-тағы ең кең тараған модель FICO өзінің бес бөлігін ашық атайды.
Есептеуге қажет деректерді формула тек кредиттік есептен (credit report) алады. Онда карталарыңыз, қарыздарыңыз және олар бойынша әр төлеміңіз жазылған. Мұндай есептерді үш кредиттік бюро (credit bureaus) жүргізеді: Experian, Equifax және TransUnion. Есепте жоқ нәрсені формула есептемейді.
FICO кредиттік скоры неден құралады
- Төлем тарихы35%
- Қарыздар мен лимитті пайдалану30%
- Кредиттік тарихтың ұзақтығы15%
- Жаңа кредиттер мен өтінімдер10%
- Кредит түрлері10%
Бұл пайыздар — орташа көрініс. FICO сізді профилі ұқсас адамдармен салыстырады. Сондықтан жаңадан бастаған адам мен тәжірибелі қарыз алушыда салмақтар сәл өзгеше. VantageScore-дың өз салмақтары бар — екі модельдің неге әртүрлі сан беретінін FICO мен VantageScore туралы мақалада талдаймыз.
Төлем тарихы (35%): нені кешіккен төлем деп санайды, нені санамайды
Бұл — формуланың ең салмақты бөлігі. Оның сұрағы біреу: уақтылы төлейсіз бе? Барлық шот тексеріледі: кредит карталары, автокредит, ипотека, студенттік және жеке қарыздар.
- Бюро үшін кешіккен төлем — 30 күн және одан көп кешіккен төлем. 5–10 күнге кешіксеңіз, банк айыппұл (late fee) алады, бірақ әдетте бұл есепке түспейді.
- Ең төменгі төлем уақтылы төлем болып есептеледі. Бұл бөлік үшін бүкіл соманы өтеу міндетті емес.
- Ең төменгі сомадан аз төлесеңіз — банк үшін бұл да кешіккен төлем. 30 күн ішінде қалғанын төлемесеңіз, ол есепке түседі.
- Қаншалықты кешіккеніңіз маңызды: 30, 60, 90 немесе 120+ күн. Неғұрлым ұзақ болса, соғұрлым нашар.
- Мұның қашан болғаны маңызды: үш жыл бұрынғы кешіккен төлем былтырғыдан гөрі жеңілірек салмақ тартады.
- Бұған коллекшндер (collection — қарыз коллекторларға берілген), чардж-оффтар (charge-off — банк қарызды өндіріп алу мүмкін емес деп есептен шығарған) және банкроттықтар да жатады.
Мұндай жазбалар мәңгі емес: кәдімгі теріс жазба алғашқы кешіккен төлемнен кейін ең көбі 7 жылда есептен жойылады. Банкроттық — түріне қарай 7 немесе 10 жылда. Жазба неғұрлым ескі болса, салмағы соғұрлым аз.
Тигранда: үш жыл бойы бірде-бір кешіккен төлем жоқ. Бұл бөлік толық тәртіпте, әрі бұл — оның қолындағы ең құнды нәрсе.
Қарыздар мен лимитті пайдалану (30%): неге қарыздың өзі емес, лимиттің қанша пайызы толғаны маңызды
Формуланы қарыздың жай сомасы емес, лимиттеріңіздің қаншалықты толғаны қызықтырады. Карталар үшін мұны лимитті пайдалану (utilization) дейді: лимит $2 000, картада $500 — лимитті пайдалану 25%.
- Барлық карта бойынша жалпы лимитті пайдалану.
- Әр картаның лимитін пайдалану бөлек: басқалары бос болса да, лық толы бір карта жалпы көріністі бұзады.
- Жалпы қанша шотта қарыз тұр.
- Қарыздар бойынша қанша өтеу қалды. Көлікке $20 000 алдыңыз, $4 000 қалды — жақсы белгі.
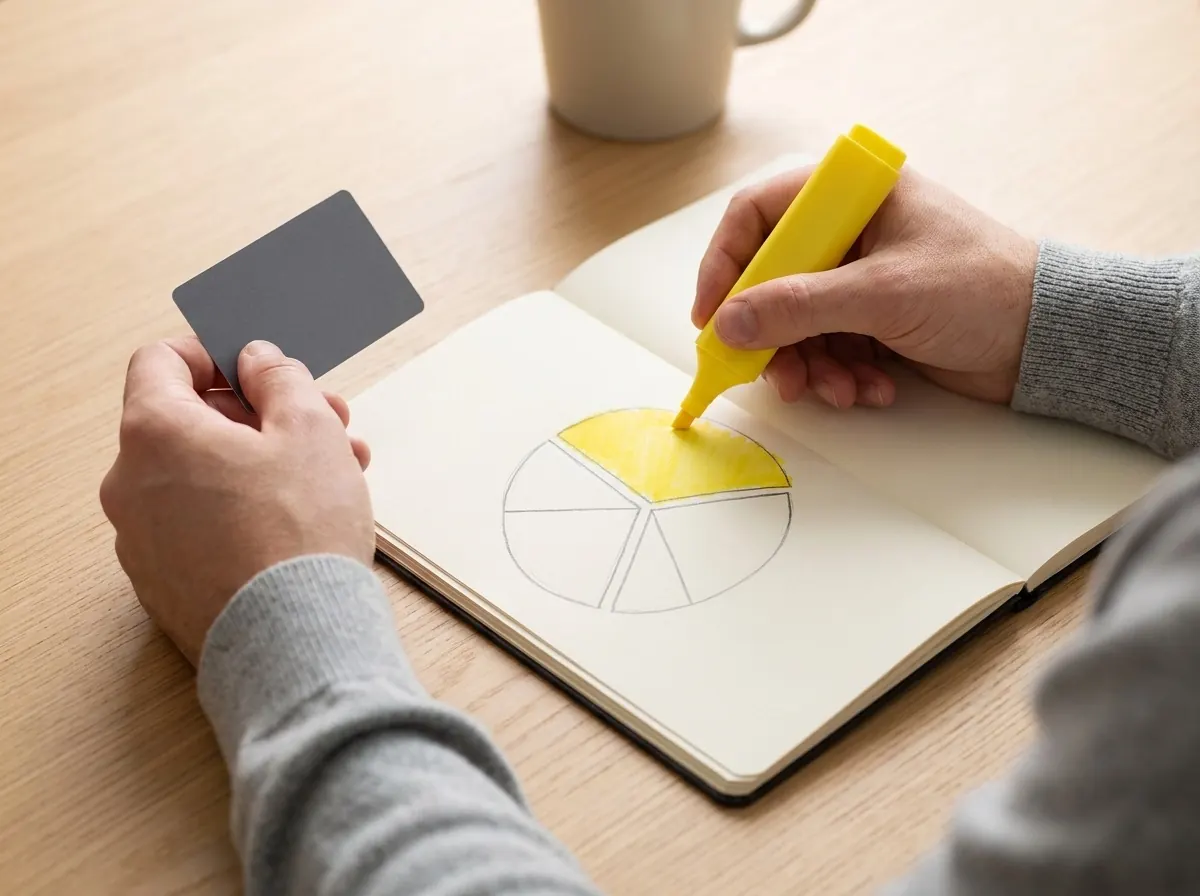
Қандай көрсеткіш жақсы? 30%-дан аз — қалыпты, 10%-дан аз — тамаша. Формула балансты банк оны бюроға жіберген күнгі күйінде көреді. Әдетте бұл — стейтмент (statement), яғни ай сайынғы үзінді көшірме күні. Картаны толық өтесеңіз де, мұны үзінді көшірме шыққаннан кейін істесеңіз, бюро бәрібір жоғары балансты алады.
Excalibur Credit Solutions компаниясына төлем тарихы мінсіз, бірақ скоры өспей тұрған адамдар жиі келеді. Көбіне себеп — лимитке дейін дерлік толған бір карта.
Тигранда: $2 000 лимиттің $1 700-і жұмсалған — бұл 85%. Формула үшін бұл «адам кредит картасымен күн көріп жүр» деген белгі. Дәл осы бөлік қазір оның скорын бәрінен қатты төмен тартып тұр.
Тарихтың ұзақтығы (15%): формула шоттардың жасын қалай есептейді
Бұл бөлік кредитті қаншадан бері пайдаланып келе жатқаныңызға қарайды. Мұнда бірнеше көрсеткіш бар:
- Ең ескі шоттың жасы.
- Ең жаңа шоттың жасы.
- Барлық шоттың орташа жасы.
- Әр шотты соңғы рет қашан пайдаландыңыз.
Жаңадан бастағандарды бәрінен бетер орташа жас таң қалдырады. Бір ғана картаңыз бар делік, оған 4 жыл болды. Екі жаңа карта аштыңыз — орташа жас 4 жылдан 1 жыл 4 айға түсіп кетті. Сондықтан ескі шоттар соншалық құнды: олар орташа жастың төмендеуіне жол бермейді.
Иммигранттар үшін маңызды: туған елдегі кредиттік тарих мұнда есепке алынбайды. Америкалық бюролар үшін кредиттік өтіліңіз АҚШ-тағы алғашқы шоттан басталады.
Басқа біреудің шотының жасын уақытша пайдалануға болады — ол үшін біреудің ескі картасына уәкілетті пайдаланушы (authorized user) болу керек. Excalibur-дағы кредит-буст осылай жұмыс істейді: біз клиенттерді тексерілген кредиттік линияларға екі есептік кезеңге қосамыз — әдетте нақты бір өтінім үшін. Линия есепте тұрғанда (шамамен екі ай), формула оның жасы мен лимитін көреді. Кейін ол есептен шығады, әсері де жоғалады. Тұрақты өтілді тек өз шоттарыңыз жинайды. Ал кешіккен төлемдерді буст өшірмейді.
Тигранда: ең ескі шоты — 3 жылдық, әрі ол жалғыз. Формула үшін бұл жас, бірақ бос емес тарих. Егер екі жаңа картаны мақұлдаса, орташа жас 3 жылдан 1 жылға түседі, содан кейін қайтадан өсе бастайды.
Жаңа кредиттер (10%): өтінімдер мен жақында ашылған шоттар
Бұл бөлік жаңа ақшаны қаншалықты белсенді іздеп жүргеніңізге қарайды. Қатарынан берілген көп өтінімді банк ақшаңыз тапшы екенінің белгісі деп түсінеді.
- Жақында қанша шот аштыңыз.
- Қанша қатаң тексеру (hard inquiry) болды — яғни өтінім бергенде банк жасайтын тарих тексерулері.
- Соңғы өтінім мен соңғы жаңа шоттан бері қанша уақыт өтті.
Қатаң тексеру есепте 2 жыл көрініп тұрады, бірақ FICO оны тек алғашқы жылы ғана ескереді. Мұндай тексерулерді өз есебіңізден қалай табуға болатынын Қатаң тексеру деген не мақаласында көрсетеміз.
Тигранда: екі жаңа өтінім бар. Өздігінен бұл апат емес. Бірақ толып тұрған картаның қасында олар «тағы қайдан қарыз алсам екен деп іздеп жүр» сияқты көрінеді.
Кредит түрлері (10%): credit mix деген не
Адам қарыздың әртүрлі түрін абыроймен өтеп жүрсе, формула мұны ұнатады — ағылшынша бұл credit mix деп аталады. Негізгі түрі екеу:
- Жаңартылатын кредит (revolving) — кредит карталары мен кредиттік линиялар. Лимит бар: жұмсадыңыз, өтедіңіз — қайта жұмсай беруге болады. Төлем ай сайын әртүрлі.
- Тіркелген төлемді кредит (installment) — автокредит, ипотека, студенттік немесе жеке қарыз. Соманы бір рет алып, кесте бойынша тең бөліктермен қайтарасыз.
Тарихыңызда екеуі де болса, банкке сізге сену оңайырақ. Бірақ әртүрлілік үшін қарыз алудың қажеті жоқ: бұл бөліктің салмағы небәрі 10%, ал пайыздар пайдасынан қымбатқа түседі.
Тигранда: бір карта бар, бірде-бір қарыз жоқ. Бұл бөлік әлсіз, бірақ салмағы аз. Уақыт өте автокредит немесе басқа қарыз пайда болса — ол да жақсарады.
Кредиттік скорға не әсер етпейді: табыс, депозиттер, ұлт, мәртебе
Ең көп аңыз осы тақырыпта. Көпшілік үлкен жалақы немесе жинақ шотындағы $30 000 скорды көтереді деп ойлайды. Жоқ. Формула тек кредиттік есепті көреді, ал онда жалақы да, банк шоттары да жоқ.
Кредиттік скорға ӘСЕР ЕТПЕЙТІН нәрселер
- Табыс, жалақы, лауазым және жұмыс орны
- Ағымдағы және жинақ шотындағы ақша, депозиттер
- Дебет картасымен жасалған сатып алулар
- Өз скорыңызды тексеру
- Жасыңыз, жынысыңыз және отбасылық жағдайыңыз
- Ұлтыңыз және қай елден келгеніңіз
- Иммиграциялық мәртебе
- Тұратын ауданыңыз бен штатыңыз
Табыс скор үшін емес, банктің шешімі үшін маңызды. Өтінімдегі жалақыға қарап, банк қандай лимит беретінін және төлемді көтере аласыз ба, жоқ па — соны шешеді.
Жалдау ақысы, жарық, газ, интернет және телефон — бөлек әңгіме. Пәтер иесі мен коммуналдық қызметтер әдетте олар туралы бюроға хабарламайды, сондықтан олар есепте жоқ. Оларды бөлек сервистер арқылы қосуға болады — мысалы, Experian Boost оларды Experian есебіне енгізеді. Сонда кейбір скоринг модельдері оларды ескеруі мүмкін, бірақ бәрі емес. Ал банк дәл оларды ескермейтін скорға қарауы мүмкін.
Кредиттік скордың қай факторы бәрінен тез өзгереді?
Формуланың кей бөліктері бір айда өзгереді, ал кейбірі — жылдар бойы.
| Фактор | Қаншалықты тез өзгереді | Не істеуге болады |
|---|---|---|
| Қарыздар мен лимитті пайдалану (30%) | Әдетте келесі стейтментпен | Картаны үзінді көшірме күніне дейін өтеу, 30%-дан төмен, одан да жақсысы 10%-дан төмен ұстау |
| Жаңа кредиттер (10%) | FICO-да өтінім 12 айдан кейін ескерілмейді | Қатарынан өтінім бермеу, әсіресе ірі кредит алдында |
| Төлем тарихы (35%) | Баяу: ескі кешіккен төлемнің салмағы жылдар бойы азаяды | Кемінде ең төменгі сомаға автотөлем қою |
| Тарихтың ұзақтығы (15%) | Тек уақыт өте келе | Ескі карталарды себепсіз жаппау |
| Кредит түрлері (10%) | Шоттың жаңа түрі пайда болғанда | Жай көз үшін қарыз алмау |
Бәрінен тез өзгеретіні — лимитті пайдалану. Скордың кең тараған нұсқалары, мысалы FICO 8, бюроға жіберілген соңғы балансты ғана көреді. Жаңарақ модельдер — FICO 10T және VantageScore 4.0 — баланстың шамамен екі жыл ішінде қалай өзгергенін ескереді. Бірақ оларға да қарыздың азайғаны ұнайды.
Тигранның жоспары мынадай: бюроға $200-ден аспайтын сома кетуі үшін картаны стейтмент күніне дейін өтеу — бұл лимиттің 10%-ы. Әзірге жаңа өтінім бермеу. Бұрынғыдай уақтылы төлеу. Бұл оған қанша ұпай беретінін болжау мүмкін емес — әр профиль өзгеріске өзінше жауап береді. Бірақ толып тұрған карта оның скорын енді төмен тартпайды.
Формуланың бес бөлігін өз есебіңізден бүгін-ақ қалай көруге болады:
- Үш бюроның есебін мына сервистердің бірінде рәсімдеңіз: SmartCredit, IdentityIQ немесе MyScoreIQ.
- Әр картаның лимиті мен балансын жазып алыңыз. Лимитті пайдалануды есептеңіз — жалпы және әр карта бойынша.
- Ең ескі шоттың жасын тауып, барлық шоттың орташа жасын шамалаңыз.
- Соңғы 12 айдағы қатаң тексерулерді санаңыз.
- Төлем тарихын тексеріңіз: онда шын мәнінде болмаған кешіккен төлемдер жоқ па. Есептерде қателер кездеседі.
Есепті алғаш рет көріп тұрсаңыз, кредиттік есепті қалай оқу керек нұсқаулығы көмектеседі. Скор көптен бері төмен болса және себебі түсініксіз болса, Кредиттік скор неге төмен болуы мүмкін мақаласына қараңыз. Excalibur Credit Solutions компаниясындағы талдауда біз есепті дәл осылай — бес бөлік бойынша қараймыз, сонда әлсіз тұсы бірден көрінеді.
Жиі қойылатын сұрақтар
АҚШ-та кредиттік скор неден құралады?
FICO кредиттік скоры кредиттік есептің бес бөлігі бойынша есептеледі: төлем тарихы (35%), қарыздар мен лимитті пайдалану (30%), тарихтың ұзақтығы (15%), жаңа кредиттер (10%) және кредит түрлері (10%). Бұл — орташа салмақтар: әр профильде факторлардың нақты маңызы сәл өзгеше. Табыс пен жинақ ақша есептеуге кірмейді.
Жалақы кредиттік скорға әсер ете ме?
Жоқ. Кредиттік есепте жалақы жоқ, сондықтан скор формуласы оны көрмейді. Бірақ банк өтінімде табысыңызды сұрайды және соған қарап кредитті мақұлдау-мақұлдамауды, қандай лимит беруді шешеді.
Credit mix деген не?
Credit mix — тарихыңыздағы кредит түрлері: лимиті бар карталар (revolving) және тіркелген төлемді қарыздар (installment), мысалы автокредит немесе ипотека. Бұл бөлік FICO скорының шамамен 10%-ын құрайды. Тек әртүрлілік үшін қарыз алудың керегі жоқ.
Пәтер жалдау ақысы кредиттік скорда ескеріле ме?
Өздігінен — жоқ: пәтер иелері әдетте төлемдер туралы бюроға хабарламайды. Жалдау ақысын бөлек сервистер арқылы қосуға болады, сонда оны кейбір скоринг модельдері ескеруі мүмкін. Бірақ банк бұл деректерді пайдаланбайтын скор нұсқасына қарауы мүмкін.
Кредиттік скордың қай факторын бәрінен тез жақсартуға болады?
Әдетте — лимитті пайдалануды, яғни карталардағы лимиттің қанша бөлігі жұмсалғанын. Скордың кең тараған нұсқалары банк бюроға жіберген соңғы балансты көреді. Сондықтан қарызды стейтмент күніне дейін азайтсаңыз, бұл келесі айда-ақ көрінуі мүмкін. Скор қаншаға өзгеретіні әркімде әртүрлі.

Бес факторыңызды бірге талдайық
Біз үш бюро есебіңізді тегін қарап, оны формуланың бес бөлігіне жіктейміз — жоғарыдағы Тигранның профилі сияқты. Excalibur Credit Solutions менеджері тарихыңыздың қай жері таза, қай карта толып тұрғанын, қай жерде жас жетпейтінін көрсетеді. Нәтижесінде қай факторыңыз төмендеп тұрғанын және неден бастау керегін білесіз. Дәл емес немесе ескірген жазбалар табылса, біз оларды бюрода даулаймыз. Қате туралы бюромен өзіңіз де дауласуға болады — бұған рұқсат бар және ешқандай ақы төленбейді. Біз тек бюромен бүкіл хат алмасуды өзіміз жүргіземіз. Талдауды армян, украин, орыс немесе ағылшын тілінде өтуге болады.
немесе төменде өтінім қалдырыңыз — жұмыс уақытында 24 сағат ішінде жауап беремізОсыны да оқыңыз
 Кредиттік скорАҚШ-тағы кредиттік скор деген не және ол неге маңызды: қарапайым түсіндірме2026 жылғы 2 қазан · 7 мин оқу
 Кредиттік скорFICO Score және VantageScore: айырмашылығы неде және сандарыңыз неге әртүрлі2026 жылғы 2 қазан · 8 мин оқу
 Кредиттік скорКредиттік скорыңыз неге төмен болуы мүмкін: топ-5 себеп2026 жылғы 2 қазан · 8 мин оқу
Бұл материал танысу үшін ғана берілген және заңгерлік немесе қаржылық кеңес болып табылмайды. Нәтиже әркімде әртүрлі. © 2026 Excalibur Credit Solutions Inc.